参加者は、サマーダボス会議が開かれる中国・大連で、まもなく世界第2位の経済大国の役割拡大を議論する。議論の手がかりとなる5つの数字を紹介する。
それほど遠くない昔、プロ野球に変化が訪れた。新しいタイプのテクノクラート型監督がチームを率いるようになり、選手の走力やたくましい筋肉といった目を奪う要素は脇に置き、もっぱら生の数字に注目した。この変化の影響はその後、広く、遠くまで広がった。中国経済を効果的に分析するには、同じような手法が役立つかもしれない。
いくつかの数字から何が見えてくるだろうか。
変化する世界の中で、あまり変わっていないように見える経済の基本的な輪郭を示す数字もある。単に規模が拡大し、自給自足の度合いが高まっている。中国経済が依然として明らかに「輸出主導型」なのは、世界から買うよりはるかに多くのモノを世界に売っているということだ。正確には、昨年だけで約1兆2,000億ドル多く輸出した。
遠い昔のことのように思えるかもしれないが、2025年が貿易にとって異例の年だったことを思い出してほしい。米国が関税を一気に引き上げたため、従来の貿易パターンは組み替えを迫られた。だが中国は、米国への販売が減る一方で、アジアの他の国々への販売を増やした。月ごとの輸出額は、大半の専門家の予想を上回るペースで伸び続けている。
変化の兆しはある。ただし、ホルムズ海峡の現場では実際の状況が停滞しているように見える。重要な貿易回廊が事実上封鎖されたことで、再生可能エネルギーや、戦闘地域を石油満載のタンカーが通過することに頼らない輸送手段など、中国が得意とする分野に世界の注目がいっそう集まっている。
数週間後、参加者は中国・大連に集まり、「サマーダボス会議」に臨む。政府関係者、企業の意思決定者、学識者らは、中国の存在感が高まる世界経済をできるだけ明確に把握しようとするだろう。
議論の枠組みを考えるうえで、とりわけ役立ちそうな数字が5つある。
68ギガワット
ホルムズ海峡が閉鎖されてから最初の1か月で、中国は、太陽光発電設備を輸出し、寒くどんよりした夜に英国全土へ電力を供給できるほどの規模に達した。
3月の輸出額が過去最高を記録した背景には、輸出税還付の期限を前に注文が殺到したこともある。だが4月の数字もそれほど見劣りせず、同じくらい力強く、より信頼性の高いクリーンエネルギーの供給を確保したい世界の需要を示している。
中国は今なお、そうした供給を担う頼れる供給元として、他の追随を許さない。
ホルムズ海峡が事実上閉鎖されると、石油・ガスの輸入にとりわけ依存する発展途上国が、中国製の太陽光パネル、ウエハー、セルをいち早く求めた。エネルギーシンクタンクのエンバーによると、3月のインド向け輸出は前年同月比でほぼ倍増し、11.3ギガワットに達した。同じ期間にアフリカ向けは5倍に増えて約10ギガワットとなり、アジア全体向けもほぼ倍増して39ギガワットに達した。
欧州連合(EU)による中国製太陽光製品の輸入額は、すでに3倍を超える伸びを2014年から2024年にかけて記録し、年間110億ユーロに達していた。この地域が中国からさらに多くを必要とするのは間違いないが、現地の専門家からは過度な依存への警鐘も鳴らされ始めている。こうした懸念が出ているのは、この地域だけではない。
世界の炭化水素貿易が完全に回復した後も、中国の太陽光発電ブームは続くだろうか。
5%
これは、中国自身の予測による今年のGDP成長率の上限だ。少し背景を説明しよう。
近年まで中国が示してきた基準からすると、5%はかなり控えめに見えるかもしれない。物足りないと感じる人もいるだろう。実際、1990年から2010年までの20年間に、同国は年率2桁成長を11回記録した。米国が過去半世紀で達成した最高成長率は7.2%で、1970年代の停滞からの回復期のことだった。
現在、米国が報告する経済活動の多くは、人々や企業が中国からモノを買うことに依存している(今も、だ)。また、石油や大豆などを中国に売ることに支えられている部分も少なくない。
急成長する大規模経済という観点から中国を比較するなら、主要な対照対象であるインドを見るほうが参考になるかもしれない。2000年から2020年までの年平均成長率は中国が8.7%、インドが5.9%だった(欧州最大の経済国ドイツは1.1%)。しかし、それ以降は毎年、インドが中国を上回る成長を遂げている。
国際通貨基金(IMF)は、今年の中国のGDP成長率を4.4%、一方でインドのGDP成長率を6.5%と予測している。もちろん、GDPがすべてではない。一部の専門家によれば、GDPは、人々が実際に経験する経済の姿において本当に重要なことをあまり反映していない。
それでも、中国、インド、米国、ドイツに暮らす人々の多くは、自国の公式な経済指標を少なくとも漠然とは知っているだろう。そして、良くも悪くもその数字を大いに重視しているかもしれない。
21,000ドル
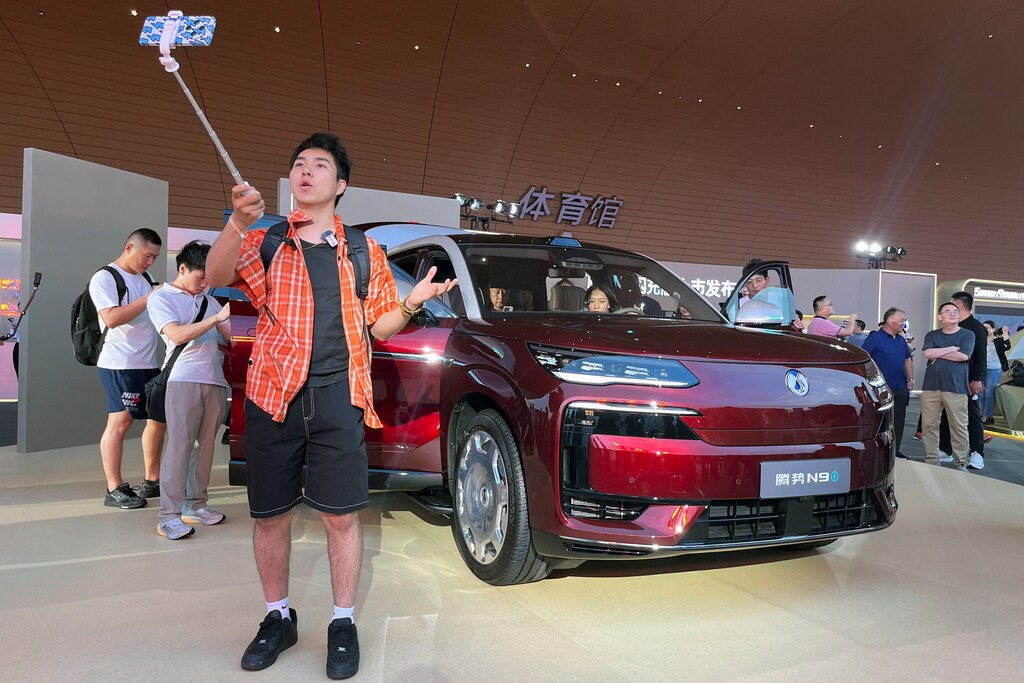
これは、価格だ。メキシコで販売されている中国製電気自動車の中で最も人気があるBYDドルフィン・ミニの価格である。
中国製の電気自動車は、今やほぼ世界中で販売されているようだ。実際、BYDは米国を拠点とするテスラを抜き、世界最大の自動車販売企業となった。だがメキシコは、中国車の人気が最近急上昇していること、そして中国車がまだ販売されていない特定の市場に近いことから、興味深い事例となっている。
中国製電気自動車は米国で事実上、販売が禁止されている一方、中国の自動車部品サプライヤーは同国内で増えている。しかし、最近の報道によると、国境の北側で中国製電気自動車が通勤や通学の人々を乗せて走るのを日常的に目にするほどメキシコに近い地域に住む米国人の間で、自分たちもなぜ買えないのかと疑問に思う人が増えている。
メキシコと近い価格でBYDドルフィン・ミニが米国で販売されれば、国内最安の電気自動車より約38%安くなる。さらに高級なBYD車に目を向けるテキサス州の人々は、それらが電気自動車市場の氷山の一角にすぎないことに気づいていないかもしれない。中国には100を超える電気自動車ブランドがあるが、2030年までにわずか15ブランドに絞られる可能性がある。太陽光パネルやレアアースを大量生産する国の、同じような大規模な産業政策の取り組みが背景にある。
昨年、欧州では電気自動車の販売台数が30%超増加した。EUは中国車に関税を課して域内自動車メーカーを保護しようとしてきたが、その取り組みはおおむね効果を上げていない。中国からの輸入拡大を検討する他の地域も、国内自動車メーカーを保護したいという考えと、中国車がもたらす経済面・気候面の恩恵を比較検討する必要があるかもしれない。
14%
これは、中国の輸出総額の増加率で、前年同月と比べた4月の数字だ。ホルムズ海峡で大きな貿易の混乱が起き、米国の関税政策が新たな段階に入ったにもかかわらず、この伸びを記録した。
輸出品にはもちろん、多くの電気自動車や太陽光パネルが含まれていた。EV向け電池、風力タービン、そして世界的なAIブームを支える半導体も輸出された。
米国向け輸出は、4月に11%増加した一方、米国からの輸入はわずか9%の増加にとどまった。関税の応酬によって米国に有利な貿易へと均衡を取り戻すという目標は、依然として実現が難しいようだ。こうした新しい関税体制は、ある面では逆効果になっている可能性さえある。関税に直面したアフリカ諸国に対し、中国は自国の大陸での影響力を強めようと、彼らの商品を買うことに意欲を示している。
中国との貿易赤字を抱えるのは米国だけではない。一方、中国への輸出が輸入を実際に上回る国はごくわずかだ(オーストラリアのように、鉄鉱石、金、石油が豊富にあり、それらを輸出できると有利だ。オーストラリアなどが該当する)。
中国の輸出優位には、国内市場に設けられた障壁や補助金など、いくつかの構造的な要因がある。これらは、今や同様の戦略を自らも採用しかねない国々の一部から批判を招いている。
最近、振るわない中国の伝統的な輸出品の一つが硫酸だ。通常、硫酸の生産は中東からの硫黄輸入に依存している。世界の工場でさえ、一世代に一度ともいえる供給ショックの影響を免れない。
0.2%
好調な輸出の裏にある、あまり明るくない側面も見てみよう。この数字は、中国国内で人々が何を買っているかを表す。4月の国内小売売上高の伸び率で、2022年以来、月次で最も低い水準だった。
参考までに言うと、国内売上高の伸び率は2023年4月に18.4%に達したが、それでも予想を下回った。当時、同国はパンデミックによる停滞から抜け出しつつあった。伸び率は同年11月にも10%あり、今年2月時点でも3%近かった。
経済成長を促すうえで富裕層の消費への依存を強めている米国でも、消費支出は最近低調だ。欧州でも同様に、消費の落ち込みが見られる。後退。
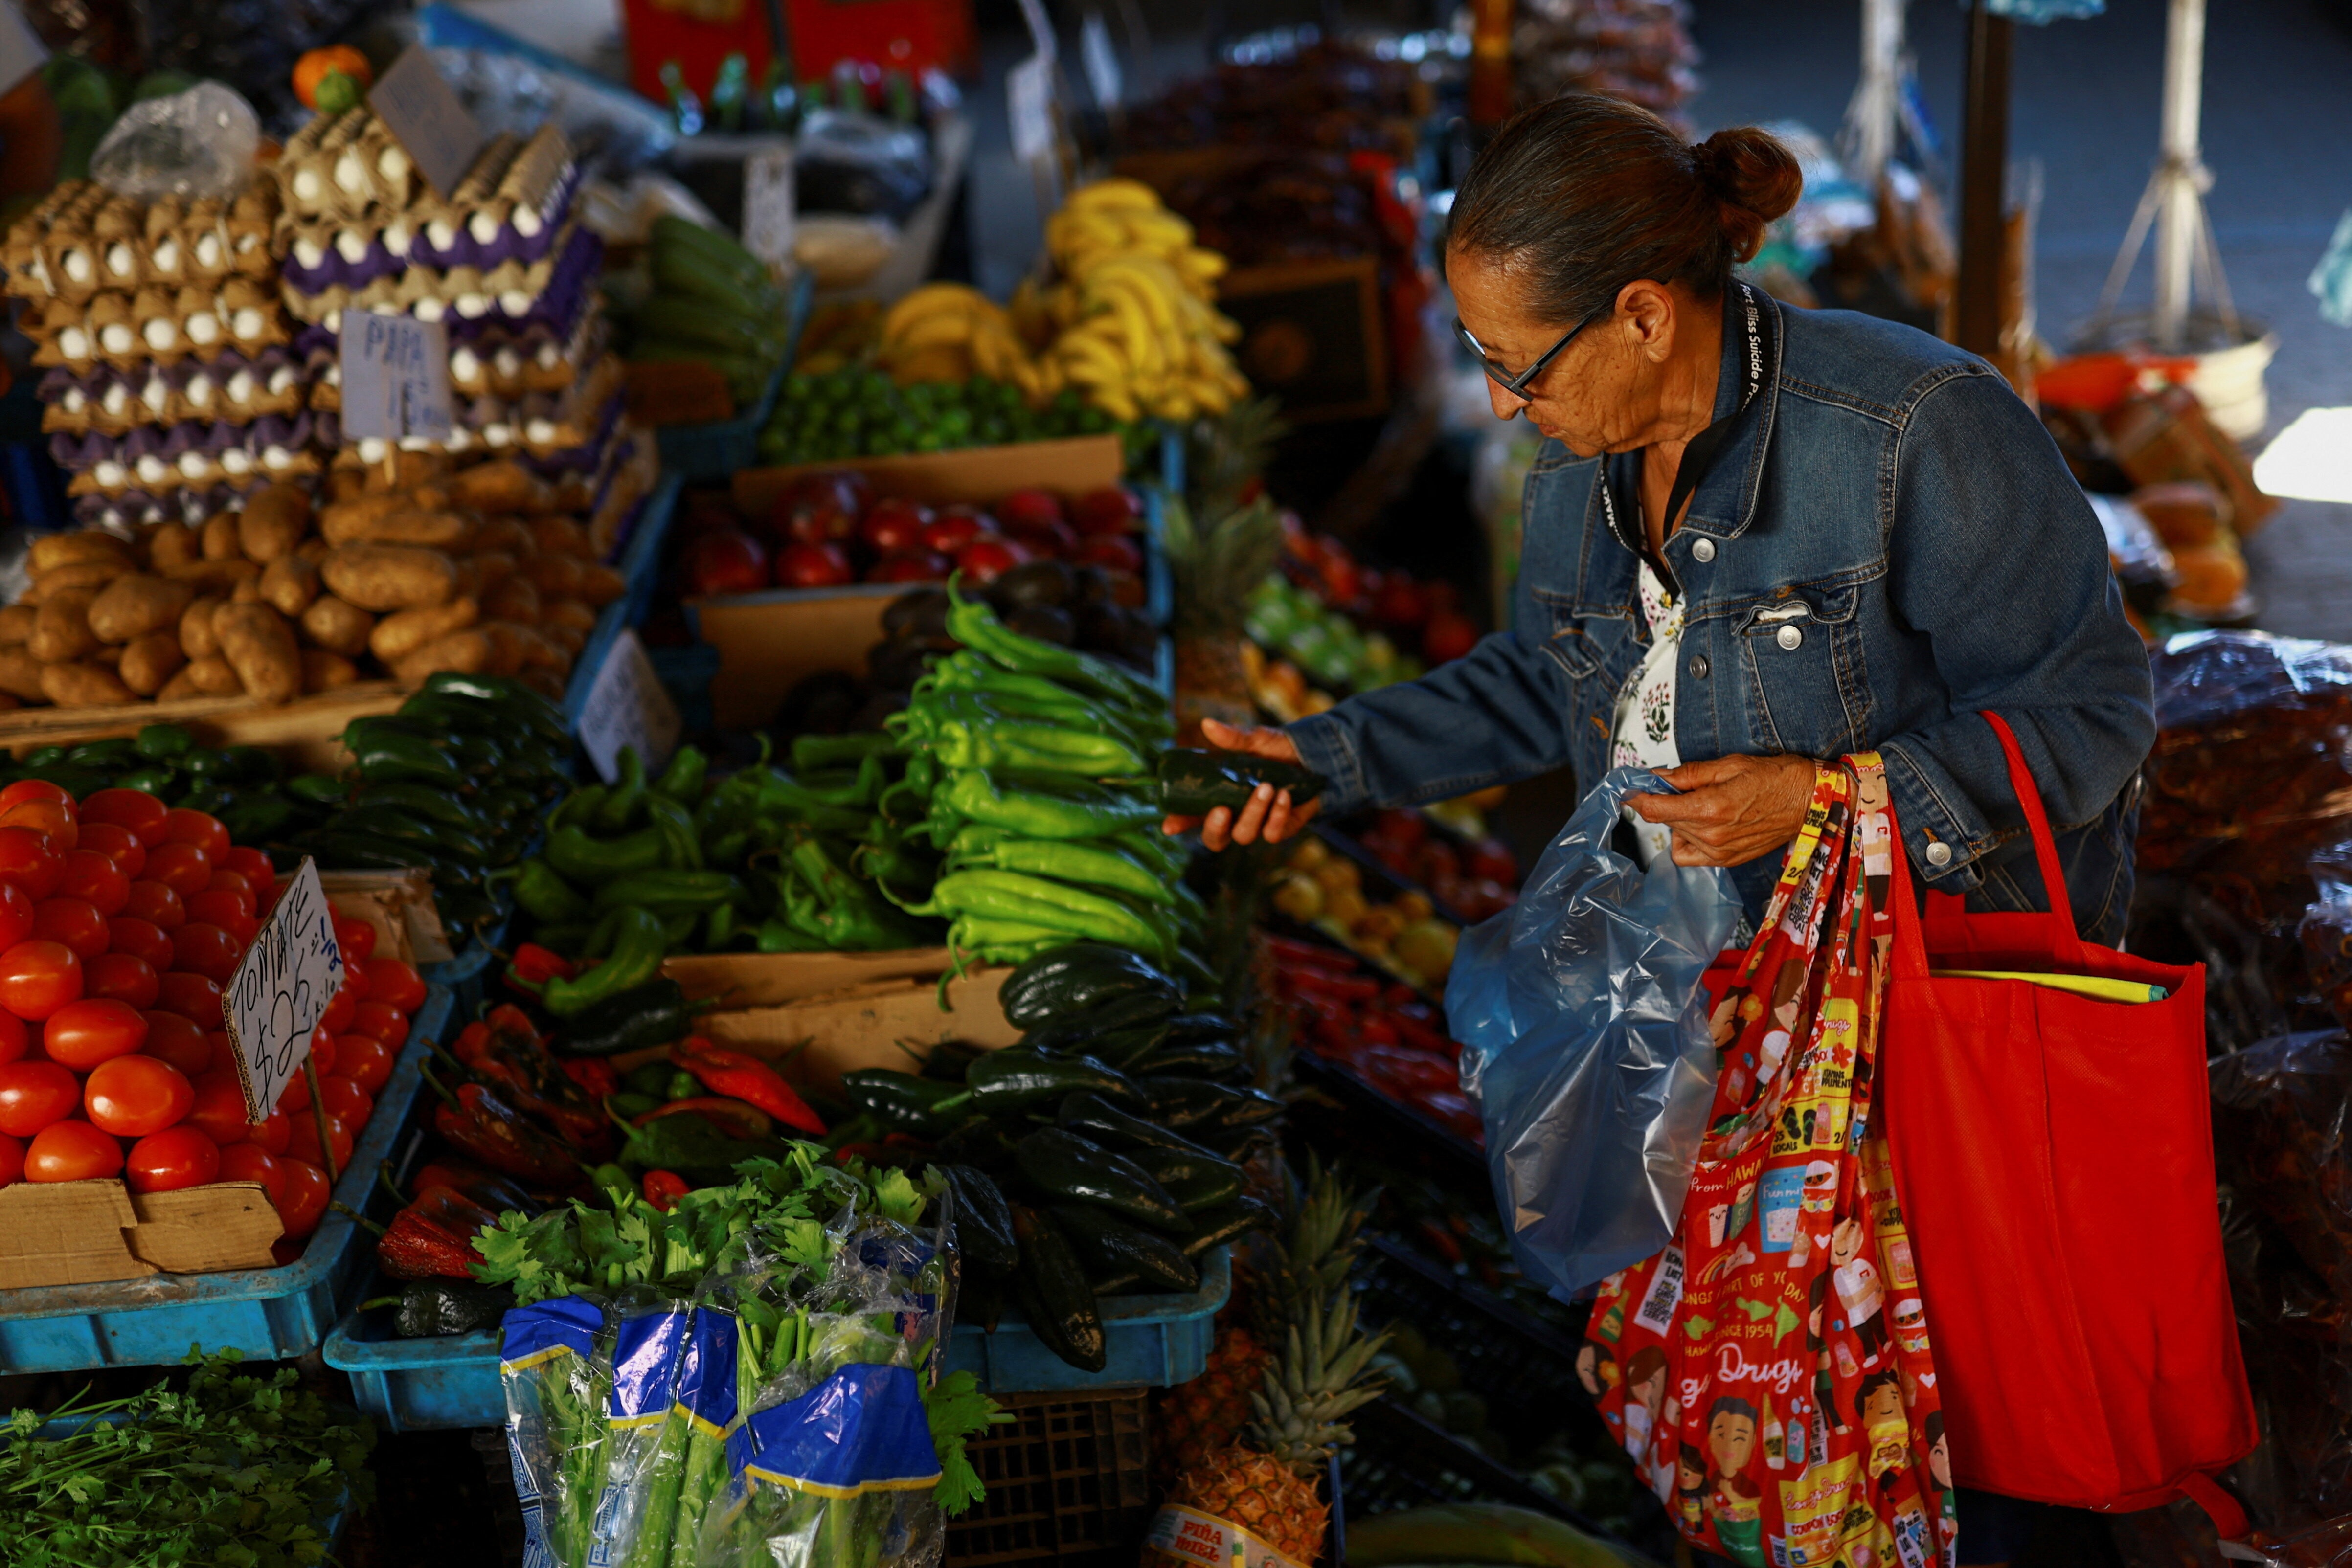
中国では、一人当たりの富が今世紀前半に15倍に増加したにもかかわらず、消費意欲が低迷し続けている理由として、よく挙げられるものは数多くある。4月の減速の原因として指摘されたものの一つは、こうした構造的な弱点に対処するために設計された「買い替え」プログラムの効果が薄れていることだった。
中国で国内消費が低迷してきた歴史的な主因として、比較的手薄な社会保障網が挙げられる。そのため人々は、将来必要になる可能性に備えて積極的に貯蓄してきた。これは予備的貯蓄の問題と呼ばれている。
中国の家計はまた、他国の人々とまったく同じようには借金を受け入れない可能性がある。これは一部の他国の人々とは異なる。実際、こうした家計は最近、借入を減らしており、高額商品を買うために借金を増やしてはいない。
続く不動産不況も状況を悪化させている。住宅を購入するために高額の買い物をした中国の多くの人々は、その住宅の転売価格が下落するのを目の当たりにしてきた。その結果、必需品以外にぜいたくにお金を使おうとする意欲全般が弱まっている。