技術は生産性向上の燃料となるが、この成長の火付け役となるのは逼迫した労働市場である。新規雇用が困難な場合、企業は一般的に技術をより有効に活用する必要があるためだ。
生産性向上を後押しし得る逼迫した労働市場の状況は、局所的な傾向があるため、経済によって恩恵の受け方や速度が異なる。
政策立案者は、逼迫した労働市場を、生産性が伸びるためのリスクであると同時に好機とみなすべきである。
技術が生産性向上を牽引するという考えは、ありふれたものであると同時に、多くの人が悩まされてきた考えでもある。技術フロンティアにある、またはそれに近い経済は、長きにわたりトレンド成長率の低迷に直面してきた成長率人工知能からバイオエンジニアリング、ロボット工学に至るまで、目覚ましい技術が猛烈な速さで普及しているにもかかわらず。
生産性、すなわち投入量あたりの産出量は、賃金の上昇を支えるものであり、長期的な繁栄の基盤でもある。その意味で、生産性の伸びが高まれば、比較的停滞した経済のパイを(再)分配する議論から、拡大するパイを分け合う議論へと移行し得るため、生産性は豊かな経済においてこそ最も重要である。
しかし、技術と成長をめぐる議論では、見過ごされがちな要因がある。技術が重要な役割を果たすことは間違いないが、それは生産性向上の燃料と捉えるべきである。火付け役となるのは逼迫した労働市場であり、すなわち企業が労働力を容易に追加できないために、技術をより有効に活用せざるを得ない状況である。
では、景気循環による逼迫は、どのようにして生産性向上を促すのか。どのような種類の経済がこの関係から恩恵を受けると見込まれるのか。そして、政策立案者は逼迫した労働市場を、なぜ好機であると同時にリスクでもあると考えるべきなのか。
[技術は]生産性向上の燃料である。その火付け役となるのは逼迫した労働市場である
Philipp Carlsson-Szlezak、BCG & Paul Swartz、BCG Henderson Institute
生産性向上の火付け役を理解する
技術が利用可能であることだけでは、広範な導入と活用を促すには不十分であることが多い。統合にはコストがかかり、導入上のリスクも存在し得るためである。企業にとっては、次の追加雇用によって成長を続ける方が容易であることが多い。
しかし、労働市場が逼迫し、賃金上昇率が長期的なトレンドを上回る場合、売上が伸びていても企業は利幅への下押し圧力に直面する。このような「圧力鍋」のような経済は、経営者、管理職、労働者に対して、割高な労働市場に追加の人員を求めるのではなく、既存の技術を導入し、より有効に活用するよう迫ることができる。
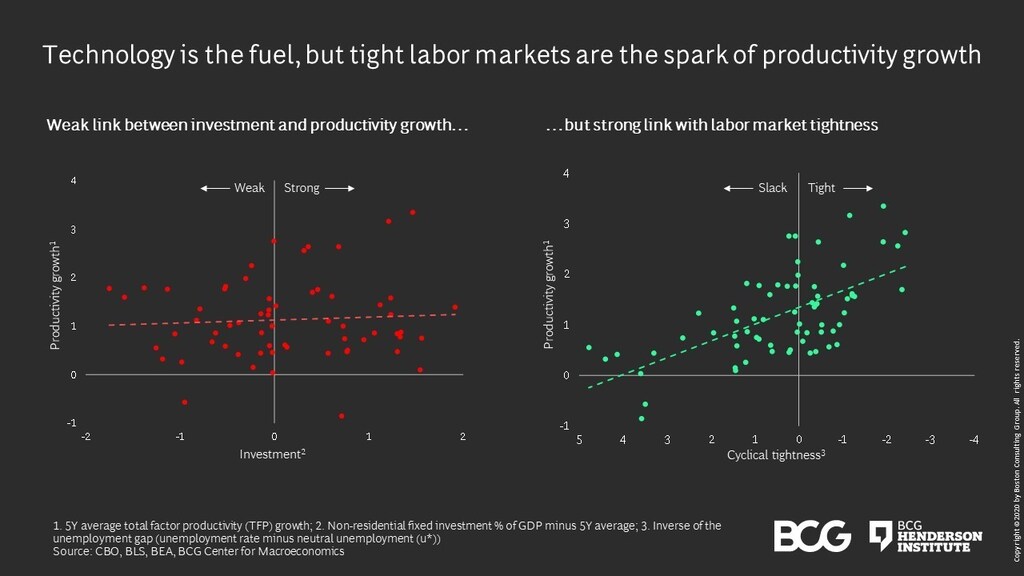
以下のグラフがこの見方を裏付けている。左のグラフは、60年以上にわたる米国の企業投資(5年平均との比較)と5年間の生産性成長率の相関を示している。単純に技術の利用可能性や技術への投資が生産性を押し上げるのであれば、関係性が見られるはずだが、実際にはそうなっていない。
これに対し、右のグラフは米国の労働市場の逼迫度(すなわち「完全雇用」水準に対する失業率)と生産性成長率の相関を示している。こちらは明確な関係を示している。採用が困難になると、経済の生産性の働き方に何らかの変化が生じることは明らかである。
生産性向上の燃料は世界的だが、火付け役は地域に根ざしている
技術フロンティアは、貿易やグローバル・バリューチェーンを通じて世界中に広がり得る一方、普及の火付け役となる労働市場の状況ははるかに局所的である。そのため、技術力が類似した国々であっても、生産性成長率には差が生じ得る。
労働市場の急速な逼迫や緩和は、(現在進行中の回復などの)強い景気循環の副産物として生じ得る。あるいは、地域の労働市場の構造的な組織化の結果として生じることもある。言い換えれば、経済によって、労働市場の逼迫と生産性成長率の結びつきを活かす能力は異なる。
競争力とは何か?
技術フロンティアにある先進経済である欧州と米国の違いを考えてみよう。米国は、容易に確保できない労働力のために企業がすでに投資や事業・プロセスの再構築を迫られているため、逼迫した労働市場から恩恵を受けると見込まれる。これは成長の加速を支えるだけでなく、労働者が産出量のより大きな割合を得ることも可能にする。
欧州では、回復は控えめであり、労働市場の柔軟性も低いため、労働力をめぐる競り合いは起こりにくい。欧州が労働市場の柔軟性を守ることはできても生み出せない場合、技術の導入と活用を促す火付け役がより弱くなるため、米国との回復格差は拡大するだろう。
経済によって、労働市場の逼迫と生産性成長率の結びつきを活かす能力は異なる。
Philipp Carlsson-Szlezak、BCG & Paul Swartz、BCG Henderson Institute
逼迫した労働市場のリスクと利益のバランスをとる
逼迫した労働市場の利益を無視することは、政策立案者や経営者にとって代償を伴い得る。改めて米国経済を例にとろう。米国は、パンデミック前に予想されていたよりも高い2024年の産出量を達成する道筋にあり、これは旧来のトレンド・パスを「オーバーシュート」するものである。強力かつ持続的な財政刺激策により、労働市場の逼迫への急速な回復はインフレの脅威として位置づけられてきたとしてである。賃金と物価の螺旋的上昇の差し迫った懸念や、連邦準備制度が後手に回り、物価上昇を抑えるために利上げを迫られた際に景気循環を抑え込んでしまうという見方が、しばしば描かれる。
我々の見解は、近months の物価上昇は、経済再開に伴う一時的な需給の不一致に関連するというものであった。しかし、我々のより大きな懸念は、労働市場の逼迫を狭く捉える見方(すなわちリスクにのみ焦点を当てること)にはコストが伴うという点である。
上述のとおり、過熱した経済の利益は、マクロ経済的な脅威であると同時に好機でもあり、この二つの力学のバランスをとる必要がある。このバランスをとる作業の一環として、逼迫した労働市場が生産性成長を押し上げ、それによって経済の供給能力を拡大し得ることを認識することがある。経済活動が堅調なままであっても、これは実際に恐れられているオーバーシュートを縮小させるであろう。
過熱した経済の利益は、マクロ経済的な脅威と同じくらい好機でもあり、この二つの力学はバランスをとる必要がある。
Philipp Carlsson-Szlezak、BCG & Paul Swartz、BCG Henderson Institute
企業にとっても政策立案者にとっても、過熱した経済からの圧力をすべて悪いものと捉えるのは誤りであるかもしれない。多くの点で、技術の導入と活用に取り組まない企業は、その利益が現れる前に過熱した景気循環を終わらせてしまう政策立案者のようなものである。最も望ましい結果は、景気循環的な圧力が長期間維持される場合に得られる可能性が高い。そのためには、逼迫した経済の利益とそのリスクの両方を受け入れる視点が求められる。




