先月アルゼンチンを襲った通貨不安は、多くの人にとって予想外だった。実際、2015年12月に始まったアルゼンチン政府の一連の危険な賭けが、同国の脆弱性を高めていた。明らかでなかったのは、いつアルゼンチン経済が試練にさらされるかだった。試練が訪れたとき、アルゼンチンは失敗した。
マウリシオ・マクリ大統領が2015年末に就任した際、アルゼンチンは数々のマクロ経済の不均衡に対処する必要があった。初期の措置には、為替と資本の規制撤廃、商品輸出税の引き下げが含まれていた。また、10年以上続いたハゲタカファンドとの債務紛争を和解で解決した後、アルゼンチンは国際信用市場へのアクセスも回復した。
政府は二つの柱に基づく新たなマクロ経済政策を進めた。基礎的財政赤字を段階的に削減すること、そして、わずか3年で年間物価上昇率を一桁台に引き下げることを目指す、野心的なインフレ目標制度である。
市場は歓迎した。アルゼンチン政府が熱心に広めた当時の見方は、持続的により速い経済成長を実現するために必要なことを同国は行った、というものだった。おそらく外国直接投資が流入するはずだった。しかし、そうはならなかった。
その代わり、アルゼンチンは2016年にスタグフレーションに見舞われ、その後2017年には債務頼みの景気回復を遂げた。その結果、輸出が同じ割合で増えないまま輸入が急増し、経常赤字はGDP比4.6%に拡大して、新たな政策の利点に疑問が生じた。
そして数週間前、市場は歓迎の姿勢をやめ、期待はしぼみ、資本が流出した。5月の最初の3週間だけで、ペソは米ドルに対して19%下落した。
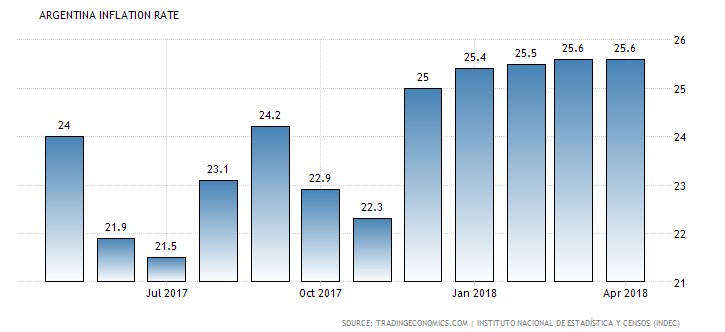
マクリ氏の期待に反し、改革によって呼び込まれたのは外国直接投資ではなく、主に短期の証券投資資金と、外貨建て・自国通貨建ての債券による資金調達だった。アルゼンチン中央銀行にも大きな責任がある。インフレ率を目標水準まで引き下げるうえで、その政策はほとんど効果がなかった(年間インフレ率は依然として約25%)。一方、高金利は投機的資本の流入を促し、対外不均衡を悪化させるとともに、外部ショックに対するアルゼンチンの脆弱性を高めた。
インフレ目標政策の一環として、中央銀行は中央銀行債(LEBACS)の売却を通じて、マネタリーベースの増加分のかなりの割合を吸収してきた。つまり、巨額の基礎的財政赤字の大部分(2016年と2017年はそれぞれGDP比4.2%、3.83%)を、公的部門が短期の中央銀行債発行によって実質的に賄っていた。LEBACSの発行は大規模で、2015年12月以降345%増加した。アルゼンチンの先行きに関する当初の期待が現実になっていれば、この状況は持続可能だったかもしれない。
当然、そこにはトレードオフがあった。不胎化を緩やかにしていれば、今や非常に危険だと判明した中央銀行債務の膨張を抑え、為替レートの上昇圧力も防げただろうが、インフレ率は上昇していただろう。それでも、インフレと財政赤字を同程度の速度で削減しようとする方が、より慎重なアプローチだったはずだ。結局のところ、期待を外した場合の代償が大きいとき、マクロ経済政策の決定は最も楽観的なシナリオに基づいて行うべきではない。
通貨危機はついにアルゼンチンの脆弱性を明らかにした。今後、同国はさまざまなリスク要因にさらされる。第一に、LEBACSの残高は依然として大きい。その債務のかなりの部分が満期を迎えるたびに、アルゼンチンは金融市場の気分に左右されることになる。為替レートの変動予想が高まり、投機的な金融投資の機会が生まれる一方、実体経済への投資は抑制されるだろう。第二に、公的部門の外貨建て債務は2年前よりはるかに大きくなっているため、為替リスクの高まりは公的債務の持続可能性にも疑問を投げかけることになる。
危機後のアルゼンチンの行方を見極めるには、この事態への対応で特に重要な点をいくつか挙げる必要がある。第一に、中央銀行はわずか1か月で外貨準備高全体の10%を失った。第二に、LEBACSの年名目金利は40%に引き上げられた。世界最高水準であり、中央銀行債務が雪だるま式に膨らむリスクをはらむ措置だ。第三に、そしてアルゼンチン国民にとって最も衝撃的だったのは、マクリ氏が国際通貨基金(IMF)とのスタンドバイ協定を求めると発表したことだ。
したがって、今後数年のうちにアルゼンチンの公的部門が債務危機に陥れば、IMFの監督下に入らざるを得ない。IMF自身が債権者であるうえ、国際債権者に支配された機関でもある。その段階で、融資と引き換えにIMFが通常課す条件は、深刻な損害をもたらすおそれがある。
最も懸念されるのは、アルゼンチンの対外不均衡を悪化させたインフレ目標政策が再確認されたことだ。そのため、2019年に実質為替レートの上昇局面が再び始まっても不思議ではない。翌年に大統領選挙を控えるマクリ氏にとっては好都合だろうが、アルゼンチンの将来にとっては望ましくない。
結局のところ、アルゼンチン経済を持続的な成長軌道に乗せるというマクリ氏の政策は、これまでのところ失敗し、同国の国際債権者への依存を高めているため、政権には依然として債務危機を回避する課題が残されている。経済活動を守り、脆弱性を是正するため、基礎的財政赤字を段階的に削減する戦略は維持すべきだ。しかし、対外不均衡の拡大が対外公的債務の持続可能性を損なうのを防ぐには、金融政策を変更しなければならない。つまり、財政赤字よりもはるかに速いペースでインフレを抑えようとすることには、大きなコストを伴うリスクがあると、ようやく認めるということだ。慎重な道筋には、LEBACS残高を段階的に減らすことも必要となる。短期的にインフレ圧力が強まることは、将来の対外不均衡の拡大や為替レートの大幅な下落のリスクを抑えるための代償だと認識すべきである。
また、マクリ政権が実施すると発表した大豆輸出税の引き下げを続けるのは、明らかに誤りだ。さらなる減税は赤字を拡大させる一方、すでに超過利潤を得ている部門に利益をもたらす。
マクロ経済政策の変更だけで、アルゼンチンを包摂的かつ持続的な経済発展の道に乗せることはできない。しかし、それは必要である。マクリ政権の発足当初、彼が高リスクの政策を選んだという警告があった。残念ながら、その警告は無視された。私たちが提案する戦略にもリスクはある。それでも、実行可能で、より堅実な前進の道を示すと確信している。




