近年の中国の目覚ましい経済拡大により、中国は世界の主要経済国の順位を急速に上げてきた。現在、同国の首位の座をめぐって立ちはだかるのは米国のみである。
中国の規模と世界貿易における重要性が高まるにつれ、同国の通貨政策にも一層の注目が集まっている。
2005年以降、中国当局は、1994年に導入した人民元のドルペッグを緩和しようと試みてきた。これは、経済を輸出への依存から遠ざけ、財・サービスに対する国内需要と海外需要のより均衡のとれた組み合わせへと移行させることを目的としている。
これまでのところ、その過程は緩やかなものにとどまっている。
2005年7月から、人民元の対ドル相場の上昇を認め、通貨を「市場の需給と、通貨バスケットの為替相場変動を参照して調整される」ものとした後、同国は2008年7月にペッグを再導入し、世界金融危機の影響を緩和しようとした。2010年6月から再び上昇し始め、2013年5月までに貿易加重の対外通貨バスケットに対して16.9%上昇した。

しかし、流れは一方通行だったわけではない。昨年、中国の通貨は対ドルで2.5%下落した。2005年以降で2度目の下落にすぎないが、それ以降、人民元は変動幅の下限を繰り返し試している。
では、何が起きているのか。
第一の主要な点は、中国の成長が鈍化していることである(もっとも、西側諸国よりはるかに高い成長率からの鈍化ではあるが)。これにより、当面は同国への投資家の熱意が冷め、資金の流出が始まっている。
一方、米ドルは急騰し、3月末までの6か月間で貿易加重の通貨バスケットに対して13%上昇した:

このトレンドを悪化させている要因として、北京とワシントンの金利動向の乖離が拡大している。米連邦準備制度(FRB)は今年後半の「利上げ(リフトオフ)」に向けて準備を進めている一方、中国は不動産市場の低迷に直面しており、不動産とレバレッジを伴う株式市場のブームとバストのサイクルを受けて、金融セクターの健全性に対する懸念が残っている。
第三に、近年の人民元の急速な上昇は行き過ぎており、現在は過大評価されているのではないかという懸念がある(少なくとも、過小評価されているというコンセンサスは揺らいでいる)。市場が通貨の新たな「適正価値」を見出そうとしているのであれば、ある程度の変動は予想される。 ブリューゲルが最近のブログ記事で述べているように:
中国の高い生産性の伸びを考慮に入れたとしても、人民元は既に適正な価格で取引されているか、さらには若干過大評価されているのではないかという疑問が生じている。端的に言えば、大幅な累積上昇を経た今、かつて市場で広く共有されていた人民元の過小評価というコンセンサスはもはや存在しない。
人民元安は中国にとって大きな問題なのか。
サンフランシスコ連邦準備銀行は、ドル高と国内成長の鈍化が重なる中で、中国企業の対外債務負担を懸念材料になりうるものとして指摘している。 Sean Creehan氏が先月のブログ記事で述べているように:
中国は同地域最大の経済国であり、いわゆる「ホットマネー」と呼ばれる資金が、より高利回りの本土資産へ大量に流入したことで、対外債務が増加している。UBSの推計によると、2014年末時点で、中国企業はこのキャリートレードの一環として、約1兆ドルのヘッジされていない外貨建て債務(GDP比10%超に相当)を発行していた。人民元は対ドルで狭い変動幅を持つものの、金融セクター改革が続けば、人民元と資本勘定のさらなる自由化につながる可能性があり、対外債務の返済に負担がかかる。
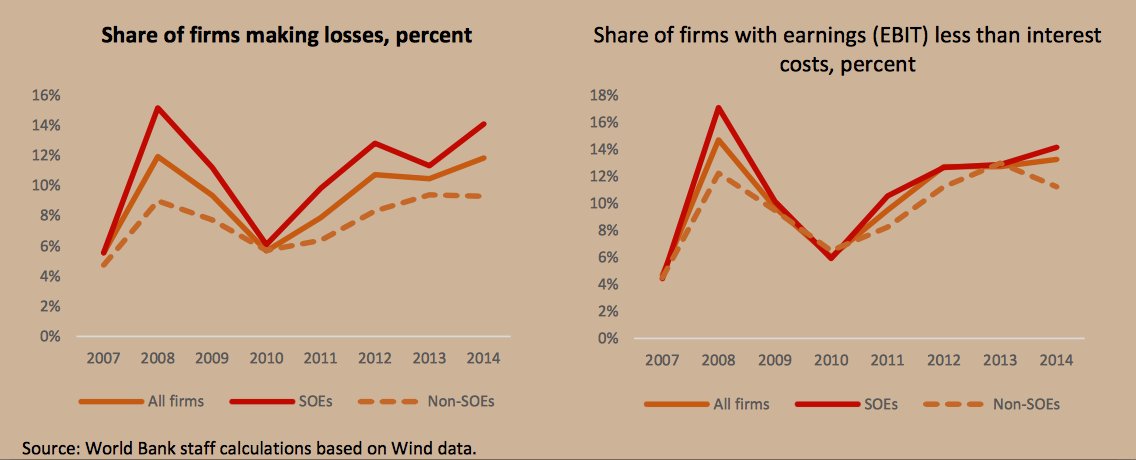
言い換えれば、人民元がドルに対して弱含むにつれ、ドル建て債務の返済コストはますます高くなる。さらに、中国の上場企業のうち利益を上げるのに苦戦している企業の割合が増えており、一部では支払利息が総利益を上回っている企業も見られる(世界銀行によれば):
これらの動向から、中国通貨の近い将来の見通しは不透明なものとなっている。歴史的に、当局は外為市場の変動期に、人民元のドルペッグを強化することで対応し、実体経済への影響を抑えてきた。
ただし今回は、その方針が正しい道筋であるとは必ずしも全員が確信しているわけではない。
Guonan Ma氏がBruegelで論じているように、為替相場を対ドルで柔軟に保ちつつ、ドル準備を売却して介入し移行を管理することで、いくつかの利点がもたらされる可能性がある。主な利点は、人民元資本のコストを引き下げることで国内経済を押し上げるための追加的な金融緩和を同国にもたらしうる点であり、第二に「中国企業のキャリートレードの秩序ある解消」を可能にする点である。
第二に、昨年6月に資本流出が過去最高の3.99兆ドルに達したにもかかわらず、我々は(まだ)その要因や、さらにどこまで続く可能性があるのかを十分に理解していない。最大の問いは、これらの資金の流れが、中国資産の海外売り手によるもの(例えば、金利上昇の予想を受けた米国への資本還流)なのか、それとも国内からの流出(例えば、中国企業の外貨負債の解消とドル建て外貨準備の積み増し)なのかという点である。
前者の場合、現在の資本流出の局面は、中国がこれまでに経験してきたホットマネーの流れとそれほど変わらず、人民元に対する下押し圧力も最終的には和らぐはずである(現在のペースでは年率換算で約2000億ドルの流出となり、早ければ年末までに人民元建て海外ポジションの大部分が解消されていた可能性がある)。一方、後者の場合、通貨を切り下げのスパイラルから守るため、国家による大規模な追加介入が正当化される可能性がある。
以下にあるように、 FTのDavid Keohane氏が次のように書いている:
JPMのZhu氏が論じるように、現在起きているのは 国際収支構成の体制転換であり、これは人民元の国際化が進み、中国が OBOR などを通じて対外展開を図る中で、概ね意図的かつ政策主導で生じているように見える。UBSが述べるように、資本流出は落ち着くかもしれない。もっとも、当然ながらそうはならない可能性もある。
この動向は今後注目すべき重要な話題となるだろう。
こちらもお読みください
中国とギリシャ:二つの危機の物語
中国はどのようにして新たな成長の道筋を見出せるか?
中国は債務問題に取り組めるか?
著者:Tomas Hirstは、Pieria誌の編集ディレクター兼共同創業者であり、以前は世界経済フォーラムでデジタルコンテンツ担当のコミッショニング・エディターを務めていた。
画像:2013年7月11日に北京で撮影された中国の100元紙幣のイラスト写真。中国人民銀行は、国内の銀行や企業向けに越境人民元取引のルールを標準化した。人民元の世界的な影響力を高めるための最新の一歩である。REUTERS/Jason Lee




