無形資産は増加しているものの、その測定は困難である。本コラムは、要素所得をグローバル・バリューチェーンの視点から捉えることで新たな知見が得られると論じる。2000年代には、グローバル・バリューチェーンにおける「要素によらない」所得の割合が急速に増加したことを示し、この時期は世界経済において例外的な期間とみなすべきだと論じる。この期間には、多国籍企業がオフショアリングによって労働コストの削減の恩恵を受けると同時に、企業固有の無形資産をわずかな限界費用で活用していた。
GDPに占める労働分配率の長期的な低下は、近年最も議論されているマクロ経済の動向の一つである。この傾向は産業や国を問わず広く共通して見られる(Dao et al. 2017)。同時に、「要素によらない所得」も増加している。これは、GDPから労働への測定可能な支払いと資本の帰属コストを差し引いた後に残る残余分である(Karabarbounis and Neiman 2018)。この傾向を経済的利潤の増加と解釈する見方もある(Barkai 2017)。一方で、これは国民経済計算統計では現在計上されていない無形資本の重要性が高まっていることを反映しているとの指摘もある(Corrado et al. 2005、Haskel and Westlake 2017)。
グローバル・バリューチェーンの視点の必要性
これまで要素所得に関する議論は、単一国のGDPに占めるシェアを中心に行われてきた。最近の論文(Chen et al. 2018)において、我々は多国間アプローチの必要性を論じた。今日の世界では、財は通常、複数の生産段階からなる複雑なネットワークを通じて生産・流通しており、これはグローバル・バリューチェーン(GVC)生産と呼ばれる。Appleのような、いわゆるファクトリーレス・グッズ生産者はその象徴的な例である。彼らは、製造業製品の実際の製造工程に関与することなく、その生産を販売・組織している(Bernard and Fort 2015、Fontagné and Harrison 2017)。彼らはソフトウェアや設計、市場に関する知識、知的財産、システム統合およびコスト管理に加え、強力なブランド名を提供している。しかし、これらの「無形資産」に帰属する所得は、その利用を地理的な所在地に一意に帰属させることができないため、国民経済計算統計から推計する方法はない。対照的に、有形資産(機械など)と労働には物理的な存在があり、その利用は所在国の国民経済計算統計に記録される。1 したがって、国単位の要素所得研究を、国境を越えるグローバル・バリューチェーンにおける要素所得の研究によって補完する必要がある。
グローバル・バリューチェーンにおける無形所得の測定方法
考えを明確にするため、国1で靴を販売する企業を考えてみよう。これには製造とマーケティングという二つの活動が必要である。両活動には企業固有の知識 B(例:特定の種類の靴に対する消費者の嗜好に関する市場情報)が必要である。製造段階は国2にオフショアリングされる。この場合、(垂直統合された)生産関数は Y=F(K1, L1, K2, L2, B) である。このGVCにおける無形資産 B への支払いを推計するため、国1および国2で使用されたすべての労働 L および有形資本 K への支払いを合計し、それを靴の販売額から差し引く。これは、Karabarbounis and Neiman(2018)で示された、国のGDPにおける「要素によらない所得」を算出する方法を多国間に拡張したものである。
主な測定上の課題は、GVCがデータ上で直接観測できず、生産の各段階間の関連性に関する情報から推測する必要があるという点である。我々は、Los et al.(2015)が提示したアプローチを基礎とする。彼らは、国際産業連関表を用いて、特定のGVCにおける国・産業ごとの付加価値の寄与を導出する方法を示した。World Input-Output Database(2016年版、Timmer et al. 2016を参照)の情報を、各国・産業ごとの賃金および有形資本ストックに関する情報と組み合わせる。特に重要な点として、我々は有形資本に帰属する所得を推計するために事前(ex ante)の収益率を用い、その結果として残余が残るようにしている。
GVCにおける無形所得の割合の増加
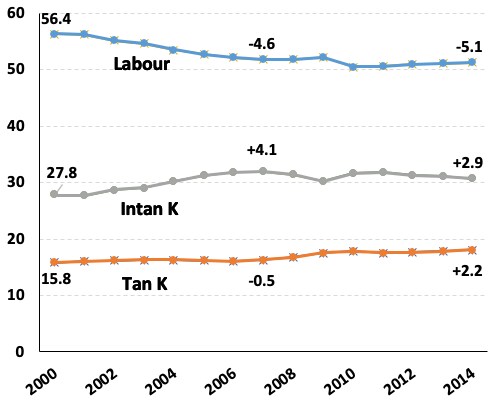
我々は、製造業製品のグローバル生産における要素所得の分配を分析する。2 特に2000~07年の期間において、労働分配率の大幅な低下が見られる(図1を参照)。有形資本の割合はおおむね一定のままであるため、無形資産の所得割合(残余として測定)は急速に増加した(4パーセントポイント)。これらの傾向は世界金融危機(2008~2014年)以降も継続しなかったが、逆転もしておらず、2000年代初頭に要素所得の分配が一度限りで変化したことを示唆している(図1を参照)。本論文では、土地や在庫に関する情報の欠落や、有形資産に対する(事前の)収益率の選択といった問題に対して、これらの結果の頑健性について検討している。無形所得の水準は過大推計されている可能性があるが、その推移の傾向はむしろ過小推計されている可能性が高いと論じる。Corrado et al.(2005)の議論に沿って、現行の国民経済計算体系は依然として多くの無形資産を捉えきれていないと結論づける。3過大推計されている可能性があるが、時系列の傾向は過小推計されている可能性が高い。Corrado et al.(2005)の議論に沿って、現行の国民経済計算体系は依然として多くの無形資産を捉えきれていないと結論づける。3
図1 グローバル・バリューチェーンにおける無形所得の割合の増加
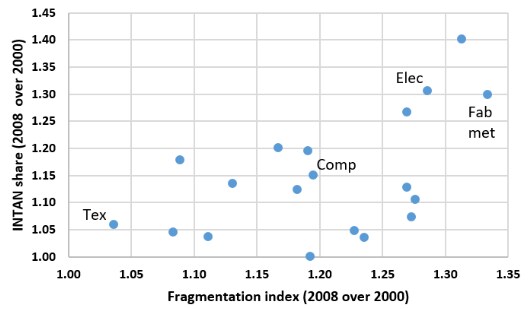
製造業の詳細な製品グループについても同様の分析を行ったところ、無形所得の割合には大きなばらつきが見られた。このため、その要因についてさらなる調査を行った。以前の研究では、2000年代において電子機器(コンピューターを含む)、電気機械、金属製品の生産では国際的な分断化が急速に進んでいたことを明らかにした。一方、繊維や家具の生産は2000年以前からすでにかなり分断化されていた(Timmer et al., 2016)。我々は、2000~08年における19の製造業製品グループを対象に、無形所得の割合の変化と国際的な分断化の変化との相関を分析した。図2は、明確な正の相関(0.52)があることを示している。
図2 GVCにおける無形所得の割合の変化と国際的な生産の分断化との相関
含意
これらの結果を総合すると、2000年代は世界経済において例外的な期間とみなすべきであることが示唆される。すなわち、多国籍企業はオフショアリングによって労働コストの削減の恩恵を受けると同時に、ブランド名などの既存の企業固有の無形資産を、わずかな限界費用で活用していた。より一般的には、無形資産が今日の経済において果たす役割をよりよく理解するためには、グローバル・バリューチェーンの視点が有効であると結論づける。




