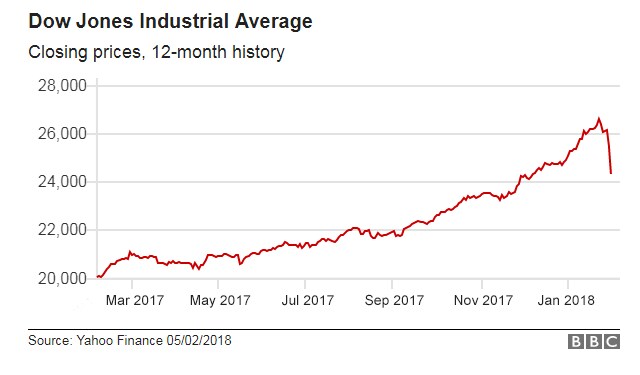
ここ数日、金利引き上げによる景気減速への懸念から、多くの投資家が抱いていた年初の楽観論に揺らぎが生じたかもしれない。しかし、現在の株価の急落の後、少なくとも短期的には強気相場が急速に戻っても、誰も驚くべきではない。最近の下落にもかかわらず、株式市場を支える市場心理は、政治指導者が示す警戒感とは依然としてかみ合っていない。
年初の市場参加者が高揚感に包まれていたことは、無理もない。堅調だった2017年を経て、失業率、インフレ、消費者と企業の景況感に関する主要なマクロ経済指標に加え、GDP予測も、2018年も力強い成長が続くことを示していた。
その結果、米国をはじめ、主要経済国の大半で、過去10年を振り返ればまれな楽観ムードが生まれた。まず、マクロ経済指標は全体として足並みがそろい、インフレも落ち着いている。さらに、国際通貨基金(IMF)が最近、世界経済の成長率データを上方修正したのは、景気循環の中で、本来なら経済に減速の兆しが現れるはずの時期だった。
さらに、株式市場の史上最高値は、もはや金融緩和政策の支えにそれほど依存していない。設備投資が大幅に持ち直していることが、強気相場の下支えとなっている。米国の民間国内総投資は、増加し、2017年第4四半期には前年同期比5.1%増となった。これは、深刻な景気後退の底だった2009年第3四半期に比べ、約90%増に当たる。
これは、耐久財の受注にも表れている企業支出の本格的な回復を象徴している。米国製造業の耐久財新規受注は予想を上回り、2017年12月には前月比2.9%増、11月には1.7%増となった。
他のデータも同様の状況を示している。2017年、米連邦準備制度理事会(FRB)の鉱工業生産・設備稼働率指数は3.6%上昇し、2010年以来最大の暦年上昇率を記録した。さらに、ドナルド・トランプ米大統領が、インフラと公共投資プログラムに1兆5,000億ドルを投じる公約を改めて掲げたことで、市場心理は一段と高まるだろう。
こうした強気ムードは、世界の多くの指導者が発する警告と、今後も際立った対照をなすだろう。ここ数週間だけでも、ドイツのアンゲラ・メルケル首相は、現在の国際秩序が脅威にさらされていると警告した。フランスのエマニュエル・マクロン大統領は、グローバル化が大きな危機のさなかにあると指摘し、カナダのジャスティン・トルドー首相は、世界各地で見られる不安がはっきりと感じられ、「なくなることはない」と述べた。
現在の調整局面が彼らの懸念を反映しているかどうかにかかわらず、最終的には政治家の見方が正しかったと証明されるかもしれない。まず、地政学的リスクは依然として大きい。ブリッジウォーター・アソシエーツの「先進国ポピュリズム指数」は、急上昇し、米国、英国、スペイン、フランス、イタリアのポピュリズム運動を反映して、2017年には1930年代以降で最も高い水準に達した。ポピュリズムが政治的脅威として残る限り、反動的な保護主義的貿易政策や資本規制強化のリスクは高いままであり、経済成長を妨げる恐れがある。
一方、市場は恒常的な構造課題、とりわけ膨張を続ける持続不可能な世界債務と、厳しい財政見通しを適切に織り込んでいない。特に米国では、今回の景気回復の代償として財政赤字が拡大している。言い換えれば、短期的な経済的利益は、長期的には経済を沈めかねない政策によって支えられている。
例えば、米議会予算局(CBO)は、予測している。米国の財政赤字は今後30年間で3倍になり、2017年のGDP比2.9%から2047年には9.8%に達する見通しだ。CBOは「このように巨額で増加し続ける債務は、国に重大なリスクをもたらし、政策立案者に大きな課題を突きつける」と警告した。
企業と政治の指導者の見通しに隔たりがあるのは、主に時間軸の違いに根差している。大半のCEOは、株式市場の短期主義に縛られ、今後12カ月に目を向ける一方、政治家はより中期的な見通しを重視している。
2018年が進むにつれて、企業の指導者や市場参加者は、今日の景気回復の代償を支払う時期が刻一刻と近づいていることを念頭に置くべきであり、間違いなくそうするだろう。ここ数日の資本市場の激しい変動は、避けられない清算の時が来るという認識が、すでに広がり始めていることを示唆している。




