この夏、2009年6月に始まった現在の米国の景気拡大は、第二次世界大戦後の記録である120カ月を超える見通しです。この記録は現在、1991年3月から2001年3月までの景気拡大が保持しています。すでに戦後平均の58カ月を上回っています。懸念すべきでしょうか。次の景気後退は間近に迫っているのでしょうか。
ビジネスエコノミストによれば、答えはイエスです。たとえば、昨年2月に発表された全米ビジネス経済学協会の半年ごとの調査では、回答者の4分の3が2021年末までに景気後退が起きると予想しています。2019年に景気後退が起きると予想する回答者はわずか10%ですが、42%は2020年に起きるとし、25%は2021年に起きると予想しています。
より学術志向の経済学者の間で一般的な見方によれば、答えはノーです。彼らは、最近Rudebusch(2016)が論じたように、「景気拡大はピーター・パンのように持続し、年を取ることがないように見える」と考えています。彼が書いたように、「期間だけを基準にすれば、80カ月続いた景気拡大が終わる確率は、実質的に40カ月続いた景気拡大と同じだ」ということです。この見方は、当時の連邦準備制度理事会議長(現在は退任)のジャネット・イエレンも昨年12月に強く表明しました。彼女は「……景気拡大が老齢で終わるというのは神話だと思います。老齢で終わるとは考えていません。したがって、今回の景気拡大がかなり長く続いているからといって、……終わりが近いとは思いません」と述べました。
ポール・ボードリー、ダナ・ガリツィアと私の研究は、前者の見方を支持する傾向にあります。つまり、今後18カ月以内に米国経済を景気後退が襲うことを懸念すべきだという見方です。
この結論に至った理由は二つあります。一つ目は、景気拡大の期間だけを使って景気後退の確率を予測する統計分析に基づいています。二つ目は、市場経済が実際にどのように機能するかをより深く掘り下げます。
まず、Beaudry and Portier(2019)では、景気拡大がq四半期続いたことを条件として、米国経済が翌年(または翌々年)に景気後退に入る確率を推定しています。ワイブル分布に基づくパラメトリックな方法、またはKaplanとMeierの生存関数推定量を用いたノンパラメトリックな方法で推定できます。方法にかかわらず、第二次世界大戦後の米国データを用いると、図1に示すように、期間への依存を一貫して示す証拠が得られます。わずか5四半期続いた景気拡大では、翌年に景気後退に入る確率は約10%ですが、35四半期を超えて続いた場合は30~40%に上昇します。同様に、2年間の期間で見ると、景気拡大が5四半期から32四半期へと延びるにつれ、今後2年以内に景気後退に入る確率は25~30%から約50~80%に上昇します(正確な確率は、パラメトリック法とノンパラメトリック法のどちらを用いるかによって異なります)。
図1景気拡大が今後1年、1年半、または2年以内に終わる確率(パラメトリック法とノンパラメトリック法)
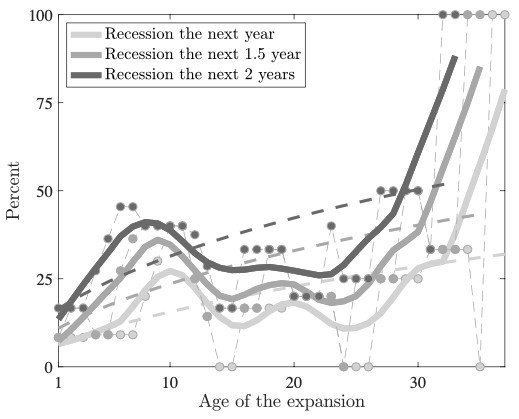
注:点はノンパラメトリック推定値、太線は点を平滑化したもの、破線はパラメトリック推定値です。推定には、戦後期間(1945年9月~2019年1月)の景気拡大と景気後退に関するNBERの四半期データを使用しています。景気拡大の期間は四半期単位です。
ノンパラメトリック推定値によると、25四半期までの景気拡大では、期間への依存はわずかです。しかし25四半期を超えると、期間の影響がはっきりと現れます。たとえば、景気拡大が6年から9年へと長くなると、1年以内に景気後退が起きる確率はほぼ3倍になることが、ノンパラメトリック推定値から示唆されます。景気拡大の初期段階、つまり8四半期までを詳しく見ると、二番底の景気後退が起きる可能性を反映し、期間への正の依存を示す証拠も見られます。次に、8四半期から25四半期までは、景気拡大が定着するにつれて、反対に負の期間依存が見られるようです。つまりこの段階では、景気拡大が長くなるにつれて景気後退に入る確率が低下するように見えます。最後に、25四半期を超えると、景気拡大が長期化するにつれて景気後退に入る確率が急速に上昇します。景気拡大が6年を超えると、景気後退の発生をより起こりやすくする特定の脆弱性が高まる可能性を示しています。別の研究(Beaudry et al. 2016)では、米国の実体経済系列と金融系列は、約10年周期のサイクルをたどる傾向があることを示しました。もちろん、これは10年周期の決定論的なサイクルがあるという意味ではありません。しかし、こうした統計的規則性により、景気拡大が10年に達したときに景気後退が起きる可能性は一段と高まります。言うまでもなく、景気後退は比較的まれなため、私たちの計算はいずれも少数のデータサンプルに基づいています。限られたデータから得られる推論として、これが最善の結果です。
次に、私たちの最近の研究(Beaudry et al. 2016、2017)は、市場経済はその性質上、外部の攪乱とは無関係に、好況と不況を繰り返し生み出す可能性があることを示しました。この考えは、「不況は次の好況の種をまく」という言葉によく表れています。この考えは経済学の文献に長い歴史がありますが(Kalecki 1937、Hicks 1950など)、現代のマクロ経済モデルの大半には取り入れられていません。この見方によれば、景気拡大の間に経済の脆弱性の要因が蓄積します。脆弱性は金融面のもの(たとえば、債務やレバレッジの蓄積、あるいは少数の主体へのリスクや担保の集中)であることも、実体経済面のもの(たとえば、耐久財の過剰な蓄積や住宅への投資)であることもあります。こうした蓄積があるため、悪いショックが景気後退を引き起こすとは限りません。このメカニズムは、データで見られる期間依存を生み出します。つまり、景気拡大が長期化すると、いずれ景気後退の確率が上昇するはずです。
結論として、私たちが示す証拠と理論は、景気循環を決定論的に捉えるものではないことを強調しておきます。景気拡大が10年に達した時点で、景気後退が必ず起きると考えるべきではありません。アナリストは懸念すべき理由(中国の景気減速、イールドカーブの逆転など)を見いだすかもしれません。私たちが示唆するのは、突然の悪影響を及ぼすショックがなくても、今後1~2年のうちに景気後退が起きる可能性が最も高く、そのリスクは2年前より高まっているということです。




