ここ数十年、世界の税制における最も顕著な変化は、法人所得税率の低下かもしれない。1985年から2018年にかけて、法定法人税率の世界平均は半分以上下がり、49%から24%になった。
なぜ法人税率は低下しているのか。一般的な説明は、グローバル化によって各国が生産的な資本をめぐり、より激しく競争するようになったというものだ。税率を引き下げれば、機械や工場、設備をより多く呼び込み、労働者の生産性を高め、賃金を押し上げられる。この理論は政策立案者の間で特に広く支持されている。税制をめぐる議論の多くに浸透しており、たとえば2018年に米国が法人税率を35%から21%に引き下げた決定にも表れている(例:Council of Economic Advisors 2017)。
しかし、この理論は実証面で十分な根拠があるのだろうか。今日の大手多国籍企業は、低税率の地域に有形資本をあまり移していないようだ。そもそも、有形資本をそれほど保有していない。代わりに、会計上の利益を移転して納税を回避している。たとえば2016年、Google Alphabetは大西洋に浮かぶ小さな島、バミューダで192億ドルの収益を上げた。同社はそこでほとんど従業員を雇わず、有形資産もほぼ保有していないうえ、法人税率はゼロである。
世界各地で利益が計上される場所を示す
最近の論文(Tørsløv et al. 2018)で、私たちはこの利益移転が法人所得税率低下の主要な要因だと論じている。私たちの推計では、2015年に多国籍企業の利益の約40%が人為的にタックスヘイブンへ移転された。この大規模な租税回避と、それを抑制できていないことにより、ますます多くの国が多国籍企業への課税を断念する事態になっている。法人税率の低下は、高税率国の誤った政策の結果であり、グローバル化に必然的に伴うものではない。
多国籍企業の利益の40%がタックスヘイブンに移転されているという私たちの推計は、海外子会社統計と呼ばれる新たなマクロ経済データに基づいている。この統計は、外国の多国籍企業の子会社が支払う賃金と、そうした子会社が得る利益を記録している。言い換えれば、国民経済計算の集計値(企業が支払う賃金、企業の営業余剰など)を「国内企業」と「外国企業」に分解できる。私たちはこの統計を用いて、各国で国内企業と外国企業がそれぞれ計上した利益を記録する新たな世界データベースを作成した。これにより、世界各地で利益が計上される場所を網羅的に示す初めての地図が可能になった。
このデータベースを用いて、税引前の企業利益と賃金の比率という、単純なマクロ統計を作成し分析する。論文で活用した新たなデータのおかげで、この比率を各国について外国企業と国内企業に分けて算出できる。調査からは目を見張る結果が明らかになった。
タックスヘイブンではない国では、外国企業の収益性は国内企業より一貫して低い。対照的に、タックスヘイブンでは外国企業の収益性は一貫して高く、その差は非常に大きい(図1)。
図1 税引前企業利益(従業員報酬に対する割合)
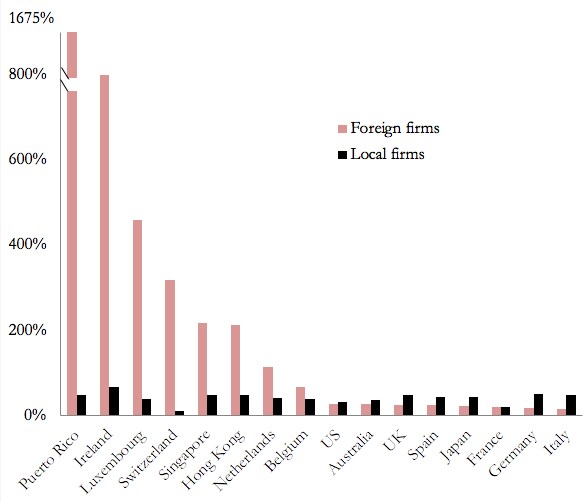
国内企業では課税対象利益と賃金の比率が通常30%~40%程度であるのに対し、タックスヘイブンの外国企業ではその比率が桁違いに高く、アイルランドでは800%にも達する。これは企業の付加価値に占める資本の割合が80%~90%であることに相当する(国内企業では約25%)。
こうした高利益の背景を理解するため、実質的な効果(タックスヘイブンの外国企業がより生産的な資本を利用すること)と、利益移転による効果(資本への通常を上回る収益や利子収入)に分解した。その結果、タックスヘイブンで利益と賃金の比率が高いのは、基本的に利益移転による効果で説明できることが分かった。
全体として、2015年には多国籍企業の利益の約40%がタックスヘイブンへ移転されたと判明した。ここで多国籍企業の利益とは、親会社が所在する国以外で多国籍企業が得た利益を指す。私たちの研究は、政策立案者がタックスヘイブンに流入する利益の規模、そこから得られる税収、他国が失う税収を追跡できる、透明性が高く算出しやすい指標を提供する。定期的にオンラインで更新するこの統計は、租税回避を減らすために実施された政策の影響を監視するのに役立つだろう。
次に、タックスヘイブンで計上された利益を、もともと利益が生み出された国へさかのぼって割り当てる。利益移転がない世界であれば、これらの利益はその国で課税されていたはずだ。これにより、世界各国の政府にとって利益移転がもたらすコストを初めて包括的に把握できる。EU諸国と途上国の政府が、この利益移転による主な損失を被っていることが分かった。多国籍企業による租税回避は、EUの法人税収を約20%減少させている。
利益を移転する企業の本社所在地を調べると、米国の多国籍企業は他国の多国籍企業に比べ、より多くの利益を移転していることが分かった。これは、2018年以前の米国税法に含まれていた特有の誘因と、利益移転を容易にした1990年代に実施された米財務省の政策によって説明できる(Wright and Zucman 2018)。
タックスヘイブンの繁栄を許す一方で、非タックスヘイブン国は互いの税収を奪い合う
多額の税収損失が生じているにもかかわらず、欧州や途上国をはじめとする世界各地の高税率国は、なぜ課税基盤を守れないのだろうか。理論的な分析から、高税率国の財政当局にはタックスヘイブンへの利益移転に対抗する誘因がなく、代わりに他の高税率国で多国籍企業が計上した利益の移転を取り締まることに注力する誘因があることを示す。
他の高税率地域で計上された利益を追及するのは、実行可能で(情報が存在する)、費用がかからず(多国籍企業の世界全体の税負担に大きく影響しないため、企業からの反発が少ない)、迅速に進められる(高税率国間の紛争を速やかに解決する枠組みがある)。この種の取り締まりは、タックスヘイブンへの対策を圧迫する。タックスヘイブン対策は、困難で(データがほとんどなく)、費用がかさみ(多国籍企業が低税率地域への利益移転を正当化するために多大な資源を投入し)、時間もかかる(タックスヘイブンの協力が得られないため)。
この理論と一致して、税務当局間の税務紛争に関するデータを分析したところ、高税率国の取り締まりの大半は他の高税率国に向けられていることが分かった。実際には、タックスヘイブンの繁栄を許す一方で、非タックスヘイブン国は互いの税収を奪い合っている。
この政策の失敗は、タックスヘイブン側の誘因によってさらに強まっている。タックスヘイブンは、呼び込んだ多額の利益に低率で課税することで、税率がはるかに高い米国や欧州の非タックスヘイブン国よりも、国民所得に占める割合で多くの税収を得てきた。税収を最大化するタックスヘイブンの税率が低いことは、文献で指摘されている租税回避スキームの供給拡大、たとえば特定の多国籍企業に有利な税務上の裁定の増加を説明し、ひいては1980年代以降の利益移転の増加を説明しうる。
私たちの知見は経済統計にも影響を及ぼす。GDP、企業利益、貿易収支、企業の労働分配率と資本分配率など、主要な経済指標が大きくゆがめられていることを示している。タックスヘイブンで記録された高利益の裏返しとして、非タックスヘイブン国で記録される生産、純輸出、利益は過少になっている。私たちは、すべてのOECD加盟国と主要な新興国について、修正済みのマクロ統計をまとめた新たなデータベースを提供する。
高税率国から移転された利益を戻して計上すると、企業の資本分配率は大幅に上昇する。私たちの推計では、1990年代初頭以降の欧州における企業の資本分配率の上昇は、公式の国民経済計算に記録された上昇幅の2倍に達する。この知見は、技術の変化と不平等をめぐる現在の議論に重要な意味を持つ(例:Piketty and Zucman 2014、Karabarbounis and Neiman 2014)。私たちの研究は、経済統計と世界経済活動の監視を改善する具体的な提案を示している。




