米国と貿易相手国との緊張の高まりにより、世界貿易戦争の可能性が高まっている。関税引き上げによる直接的な影響に加え、貿易戦争は、不確実性や生産環境の変化による生産性の低下などの間接的な経路を通じてGDPにも影響を及ぼす可能性がある。多国間モデルを用いた本コラムは、世界全体にわたる一般的な10パーセントポイントの関税引き上げにより、追加的な間接的経路がすべて顕在化した場合、世界GDPの水準が影響発現時点で約2.0%、2年後には最大3.0%減少しうることを示している。
2018年初頭以降、米国政府は、特定の分野(鉄鋼やアルミニウムなど)や国(中国など)を対象とした一連の保護主義的措置を発表・実施してきた。これらの新たな関税は、当初は限られた数の製品と米国貿易のわずかな割合を対象としていたが、米中間の貿易摩擦が激化するにつれて、対象となる商品の範囲は徐々に拡大した。中国が米国の関税に対する報復措置を決定したことを受け、ホワイトハウスは2018年夏、中国からの200億ドル相当の輸入品を対象とする追加関税を発表した。これらの追加措置は2018年9月に実施されたが、最終的には、中国からの米国のすべての輸入品が新たな関税の対象となりうる状況にある。保護主義的措置は、米国政府によって自動車および自動車部品の輸入にも拡大される可能性があり、最も影響を受ける地域(例:EU)も報復措置を講じうるため、貿易戦争の地理的拡大のリスクが高まっている。世界の貿易体制は現在、例外的な圧力にさらされている。現状は、中国商務部によって「経済史上最大の貿易戦争」と挑発的に表現されている(Wall Street Journal 2018)。
関税引き上げの短期的なマクロ経済的影響
最近の論文(Berthou et al. 2018)では、IMFのグローバル統合金融財政動学的確率的一般均衡モデル(GIMF)を用いて、世界貿易戦争の短期的な影響を評価している。このモデルは、二国間貿易の流れをすべて明示的に考慮し、二国間為替レートや実効為替レートなど、各地域の相対価格の動きを追跡する。世界の3地域(米国、ユーロ圏、その他の国々)について年次ベースで較正されている。
本シミュレーションでは、世界3地域のすべての貿易相手国からの中間財および最終財の輸入に対して、関税を恒久的に10パーセントポイント引き上げる、全面的な貿易戦争のシナリオを分析する。
短期的には、輸入関税の引き上げにより、企業と家計の双方にとって輸入品価格が上昇する。世界貿易戦争の文脈では、世界GDPへの影響は、輸入品と国内品の代替可能性、関税に直面する輸出企業の対応、そして金融政策の反応に左右される。
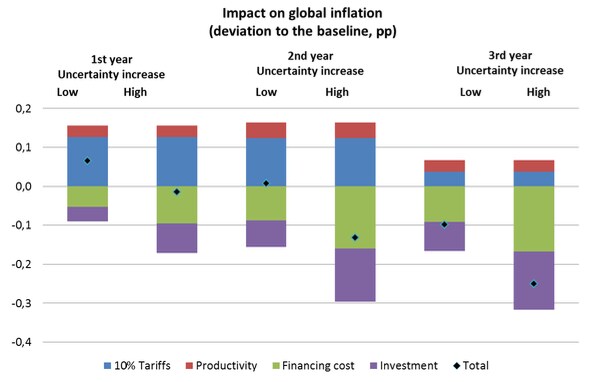
基準シミュレーションによると、関税導入後、世界GDPは初年度に0.7%減少し、3年目末までに最大1.1%減少する。インフレへの影響は小さい。関税引き上げによる直接的なインフレ効果は、金融政策の対応と、価格に下押し圧力をかける総需要(国内および海外)の減少によって緩和されるためである。世界的なインフレ率の上昇は穏やかで一時的なものとなる見込みである(1年後に世界全体で0.1パーセントポイント、3年後に0.04パーセントポイント)。
本シミュレーションは、関税導入の影響を評価するより広範な政策論議に位置づけられる。米国と貿易相手国との間の二国間貿易戦争に焦点を当て、同様のモデルを用いて、ECB(2018)およびIMF(2018)は、当然ながら、世界GDPへの影響はより小さいとの結論を示している。
世界貿易戦争の影響を増幅させる間接的経路
関税引き上げによる影響に加え、貿易戦争は、異なる間接的経路を通じて経済に影響を及ぼしうる。本稿では、そのうち3つを検討する。
間接効果1:異質な企業間での生産資源配分の変化に起因する生産性の低下
間接効果2:金融ストレスによって生じる資本の資金調達コストの上昇
間接効果3:将来の事業環境に対する不確実性の高まりにより、企業が「様子見」の姿勢をとることで生じる投資の減少
これらの間接的経路は、関税引き上げによる直接的な影響を増幅させる。本較正は、生産性ショックの大きさについてはBerthou et al.(2018)に、シカゴ・ボード・オプション取引所ボラティリティ指数(VIX)が投資需要に与える影響についてはBussière et al.(2015)に依拠している。
分かりやすくするため、関税引き上げによる直接的な影響と間接的な影響は別々に示し(図1および図2を参照)、その後合算して全体的な影響を求めている。2つの想定シナリオを区別するため、不確実性の高まりは、資金調達コストとVIXの上昇幅に応じて「低」または「高」と仮定している。具体的には、間接効果2については社債スプレッドが50ベーシスポイントおよび100ベーシスポイント上昇した場合、間接効果3についてはVIXが1標準偏差および2標準偏差上昇した場合としている。すべての経路(直接効果および間接効果)を考慮し、不確実性が高いシナリオを想定すると、高い金融ストレスを引き起こす世界全体の貿易戦争は、影響発現時点で世界GDPの水準を2.0%、2年後にはほぼ3.0%減少させることになる。
図1 世界GDPへの影響
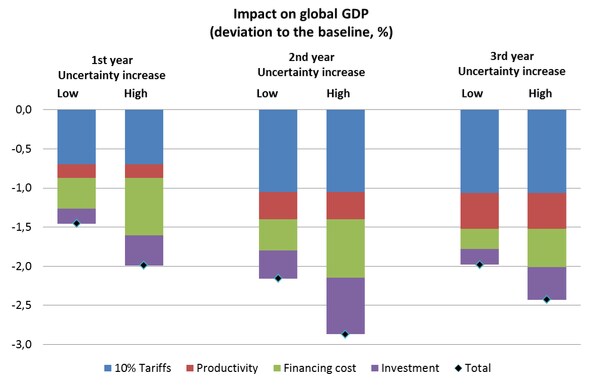
図2 世界インフレ率への影響
長期貿易モデルに照らした貿易戦争のマクロ経済的影響
これらの貿易政策の経済的影響は予測や定量化が困難である。このため、世界貿易戦争の長期および短期的な影響を評価するには、異なる手法が適切となる場合がある。
GIMFのような国際マクロ経済モデルは、中期または短期における保護主義の動学的な影響を定量化するために用いることができる。これらのモデルは、金融、労働、財の各市場における摩擦や、内生的な政策対応(金融政策および財政政策)を取り入れているため、短期的な動学についてより詳細な記述を提供する。
一方、一般均衡定量的貿易モデルは、貿易戦争の長期的な影響をシミュレーションするために用いることができる。これらのモデルから得られた結果は、ポール・クルーグマンによるニューヨーク・タイムズの最近のブログ記事で要約されている。それによると、30~60パーセントポイントの一律の関税引き上げは、長期的に世界の実質GDPを2%~3%損失させることになる。フランス経済分析評議会が最近発表したノート(Jean et al. 2018)でも同様の数値が示されており、それによれば、輸入関税を60パーセントポイント引き上げると、長期的に大規模経済国の実質GDPが3%~4%減少するとされている。
結論
経済学者の一般的な認識では、貿易戦争は、米国のような大国であっても容易に勝利できるものではない。多国間の動学的確率的一般均衡モデルを用いると、世界全体で関税が10パーセントポイント引き上げられた場合、貿易紛争の開始後最初の2年間において世界の実質GDP損失は大きく、貿易戦争が生産性と不確実性に及ぼす間接的影響を通じて増幅される可能性があることが示される。最も極端なシナリオが必ずしも最も起こりやすいわけではないが、本コラムは、高い金融ストレスを生じさせる貿易戦争の潜在的に大きな実質的コストを浮き彫りにしている。
本シミュレーションから得られる結論は、世界の貿易体制の崩壊、すなわち、加盟国間の公正で透明性のある貿易慣行の監督機関としてのWTOの地位の弱体化は、長期的には世界の厚生を低下させるだけでなく、短期的には世界のGDP成長の足かせにもなりうるということである。




