2008年の金融危機から10年となる節目については多くが語られるだろう。そこで私は世界経済に焦点を当てる。世界経済は、多くの人が考えるほど低迷してはいない。
国際通貨基金(IMF)によると、実質(インフレ調整後)の世界GDP成長率は平均で2000~2010年に3.7%だった。いわゆる大不況がなければ、4%近くになっていただろう。これと比べると、今世紀に入ってから現在までの年平均成長率は3.5%で、2000年代の平均をわずかに下回るものの、1980年代と1990年代の3.3%を上回っている。
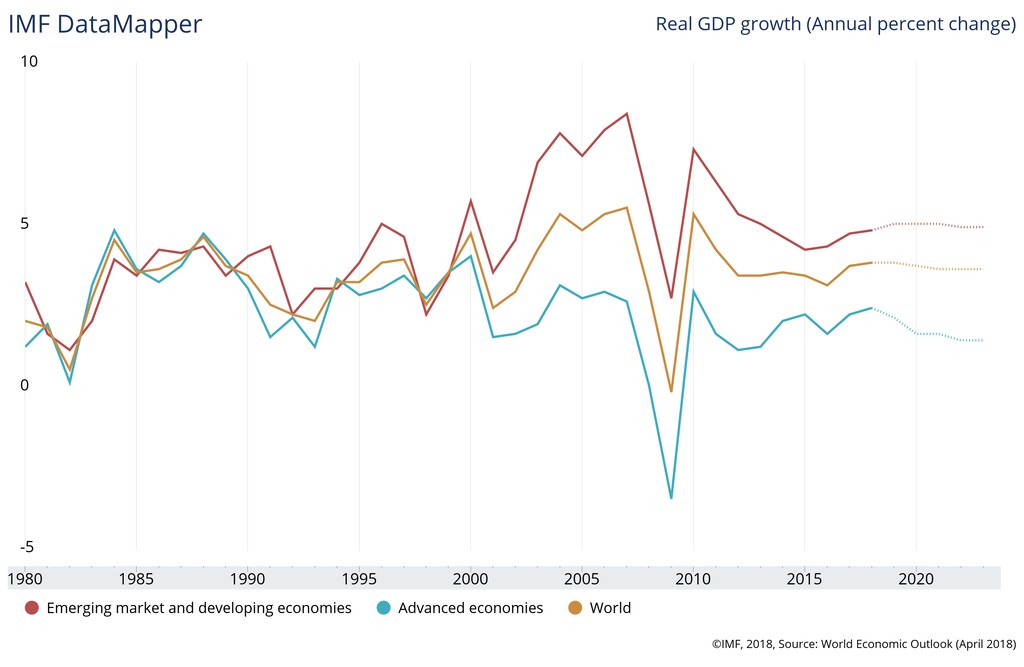
私の見立てでは、中国はこの10年間、前の10年間よりも世界の成長に大きな割合で貢献してきた。GDPはほぼ3倍になり、2008年末の4兆6,000億ドルから現在は約13兆ドルに達した。この8兆ドルの増加分は、過去10年間の世界GDPの増加分の半分以上を占める。
私は長年、金融危機の原因は世界最大の経済大国である米国と中国の国内および両国間の不均衡にあると考えてきた。米国の経常赤字は2008年にほぼGDPの5%だった(2007年の一部四半期には7%近くに達した)。一方、中国は9%以上という巨額の経常黒字を維持していた。
危機後、私はその後の10年間で、米国と中国の立場はある程度入れ替わる必要があると予測した。中国は貯蓄を減らして支出を増やし、米国は貯蓄を増やして支出を減らす必要があった。現在の経常収支を見る限り、両国とも大きく前進したようだ。2018年には、中国の黒字は約GDPの0.5~1%にまで縮小する見込みで、2008年以降にGDPが2倍以上になったことを考えれば、これは驚くべきことだ。同じく注目すべきことに、米国の赤字はGDPの2~2.5%となる見通しで、多くの経済学者が持続可能とみなす2~3%の範囲内にある。1
しかし、その他の世界指標はそれほど心強いものではない。2008年当時、ユーロ圏は経常赤字がGDPの1.5%で、ドイツは約5.5%の黒字を記録していた。だがドイツの大幅な黒字は、他のユーロ圏諸国の大きな赤字に負うところが大きく、この不均衡が2009年以降のユーロ危機を招いた。懸念されるのは、その後ドイツの黒字が膨らみ、GDPの約8%に達したことだ。その結果、ユーロ圏全体でも黒字が約3.5%に達している。地中海沿岸の加盟国で長年、国内需要が低迷してきたにもかかわらず、そしておそらくそのためにだ。これは間違いなく、さらなる不安定化の兆候だ。実際、イタリアでくすぶり続ける危機は、ユーロ圏を待ち受ける事態の前触れかもしれない。
金融危機前の経済を特徴づけたものの一つに、米国の住宅バブルがあった。それは、世界の貯蓄を循環させるために、金融セクターがますます複雑で(しかも疑わしい)手法を編み出した結果でもあった。それから10年、ロンドン、ニューヨーク、シドニー、香港など多くの「世界都市」では、海外の富裕層投資家からの需要増を背景に、定住者のごく一部しか手の届かない住宅価格になっている点に触れておきたい。
しかし今年に入り、兆しが強まっている。これらの都市や他の都市で、住宅価格が反転しつつある可能性を示す兆しだ。自治体が住民により手頃な住宅を提供するために講じた措置を反映しているだけかもしれない。一方で、少し余裕のある新規購入者が減りつつあることを示している可能性もある。
確かに、こうした都市で住宅価格が徐々に下落すれば、経済的・社会的平等の観点から歓迎すべきことだろう。しかし、住宅価格の下落が有害な副作用をもたらさなかった時代を探しても、見つからないだろう。
チャタムハウスの会長に就任した今、住宅費などの要因が所得や富の不平等というより大きな問題とどう結びついているかについて、さらなる研究を促したい。私の考えでは、こうした相互関係を追跡するために、世界にははるかに優れた指標が必要だ。
たとえば、明らかなのは、富の不平等が過去10年間に、所得の不平等をはるかに上回るペースで拡大したことだ。都市部の住宅価格の急騰が大きな役割を果たした。英国を含む多くの先進国で、経済的不平等は深刻な問題となっている。しかし所得に関しては、最新データによると、不平等は実際には1980年代の水準(依然として高すぎる水準)まで後退している。
不平等をめぐる一般的な認識が実態を誇張しがちなのは、多くの企業の経営幹部が部下の従業員に比べ、ますます巨額の報酬を得ているからだ。株価の動向を踏まえれば、こうした報酬体系を正当化することはできるかもしれないが、それで正当なものになるわけではない。
これもチャタムハウスで研究したい課題だ。2009年以降、ほぼ途切れることなく続いてきた株式市場の異例の上昇は、大企業による自社株買いに大きく支えられてきた。重要な事例の中には、自社株買いの資金を調達するために社債を発行した企業さえある。
自社株買いの広がりは、欧米で固定投資と生産性がこれほど低迷し続けている理由を説明するのだろうか。また、こうしたマクロ経済要因は、近年、英国や米国など西側諸国の民主主義で起きた政治的激変の一端を説明するのだろうか。
どちらについても、答えはイエスだと私は考える。企業利益が実際に目的に役立つ世界を取り戻せなければ、経済、政治、社会のさらなる衝撃が起きる可能性は、耐え難いほど高いままだろう。




