今年の グローバル競争力指数で、ユーラシア地域の一部の経済国が順位を上げた。ロシア連邦とカザフスタンはそれぞれ8位上昇し、タジキスタンは11位上昇した。
競争力のいくつかの側面で改善が見られたものの、結果をより詳細に分析し、世界経済の最新の見通しと併せて検討すると、この地域の将来の競争力は依然としてリスクにさらされている可能性があることが分かる。
過去に大きく成長した後、ユーラシア諸国の今後の成長率は4%を下回ると予測されており、これは持続的な繁栄の達成に必要な水準を下回る。
ウクライナとロシア連邦はすでに景気後退に入っており、これは地域の他の経済国にも大きな影響を及ぼす可能性がある。加えて、原油価格の低迷と需要の低下により、これらの国々およびユーラシア全体で、公的財政と競争力強化策に充てられる資源が減少する可能性が高い。
こうした動向は、グローバル競争力指数におけるこれらの経済国の業績にも部分的に反映されている。一部の改善が見られるものの、ほとんどのユーラシア諸国は、より持続可能な成長経路とより高い生活水準の実現に不可欠な、より高い競争力の水準への収斂に苦戦している。この地域の経済国の競争力の実績は、依然としてOECD諸国や、経済構造の転換によって成長を達成してきた国々に大きく後れを取っている。
2015-2016年グローバル競争力指数における成績
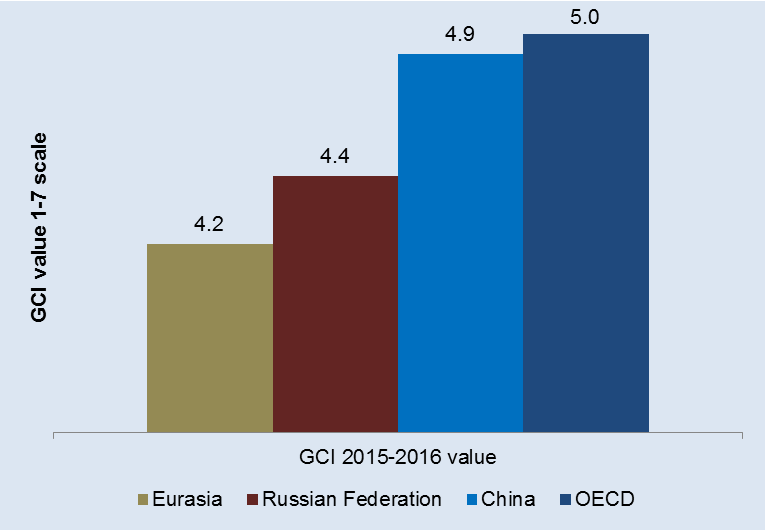
出典: Global Competitiveness Report 2015-2016
例えばロシア連邦は、今年順位の改善を達成したが、それは、低油価がマクロ経済環境に与える影響、地政学的緊張、そしていくつかの 技術的統計調整をまだ十分に反映していない統計の遅れのおかげにすぎない。ロシアは、事業開始に要する時間と手続きを削減することにより(世界銀行のデータにも示されているとおり)、商品市場の効率性を改善するための大きな努力を確かに行っており、ビジネス環境も改善している。しかし、制度的・金融的な脆弱性、限定的な市場競争、イノベーション能力といった長年の構造的障壁には、まだ取り組めていない。
他の地域の経済国は、高い商品価格の恩恵を受けた後、世界金融危機以降の世界経済の現実の変化を超えて成長を維持することができていない。例えば、2000年から2008年の危機の開始までの間に、カザフスタンは年率ほぼ10%、アゼルバイジャンは15%超の成長を遂げたが、どちらもその後この実績を再現できていない。これらの国々やこの地域の他の国々は(経済の高度化と多角化を進める代わりに)、鉱物輸出への依存を強め、商品価格の変動にさらされるようになった。この課題を推進するために導入された施策にもかかわらず、これまでのところ、この地域で進展はわずかしか見られていない。
競争力を高めるためには、ユーラシア諸国は構造的な障壁を克服し、より強固で多角化されたビジネス部門の発展への道を切り開く必要がある。脆弱な公共機関、競争が限られた市場の欠如、金融部門の弱い規制が、多角化政策の成功を妨げる主要なボトルネックとして依然残っている。
例えば、地域内競争の強度に関して、カザフスタンは94位、キルギス共和国は115位と評価される一方、地域で最も優れた成績を収めた国(ロシア連邦)は、140の経済国中77位にとどまっている。
同様に、金融部門は依然として非常に脆弱であり、銀行の健全性に関して、ロシア連邦は115位、アゼルバイジャンは103位、ウクライナは最下位(140位)となっている。
透明性の欠如も、いくつかのユーラシア諸国にとって依然として重大な問題である。アゼルバイジャン、カザフスタン、キルギス共和国、モルドバ、ロシア連邦、ウクライナの企業経営者は、ビジネスを行う上で最も問題となる要因として汚職を挙げている。
これらの知見と、より広範な地域経済の状況を踏まえると、ユーラシア諸国が強い成長を取り戻し、より持続的かつ共有された繁栄を達成するためには、長年の制度的・構造的な脆弱性に取り組む必要がある。
Global Competitiveness Report 2015-2016の全文は こちらでご覧いただけます。
執筆者:Roberto Crotti、Global Competitiveness and Risks担当エコノミスト、世界経済フォーラム
画像:2014年9月17日、首都モスクワの航空写真。REUTERS/Maxim Zmeyev




