ユーロ圏の現在の状況を最もよく表す言葉があるとすれば、それは「油断」だろう。市場は上昇し、債券利回りは過去最低水準となり、成長見通しは改善している。欧州連合は「断固たる行動」のおかげで危機の終息を成し遂げたと、勝ち誇ったように宣言した。
欧州連合が回復局面にあることは疑いようがなく、それは前向きなことだ。企業景況感は改善し、製造業景況指数は拡大を示している。しかし、ここ数カ月でその拡大のペースは鈍化しており、課題も残っている。
高齢化する欧州の人々
ユーロ圏にとって最大の問題は人口動態だ。人口の高齢化が急速に進み、いくつかの国では人口減少が問題に拍車をかけている。ユーロ圏の主要国の平均年齢は44歳から47歳の範囲にある。同時に、国連は欧州連合の人口がすでにピークに達し、20年足らずで減少に転じると推計している。人口は減り、さらに高齢化も進む。
高齢化は多くの課題をもたらす。消費や投資が減速するなか、医療費や年金の費用は増加し、税収は減少する。この人口動態上の課題は財政と生産性の課題を生み、高付加価値投資を呼び込み、生産性の高い分野を奨励することでしか反転できない。欧州連合は逆のことをしている。主に生産性の低い分野に補助金を出し、生産的な企業に課税し、外国のテクノロジー大手に不利益を課す一方、中小企業の税負担を増やしている。
ユーロ高
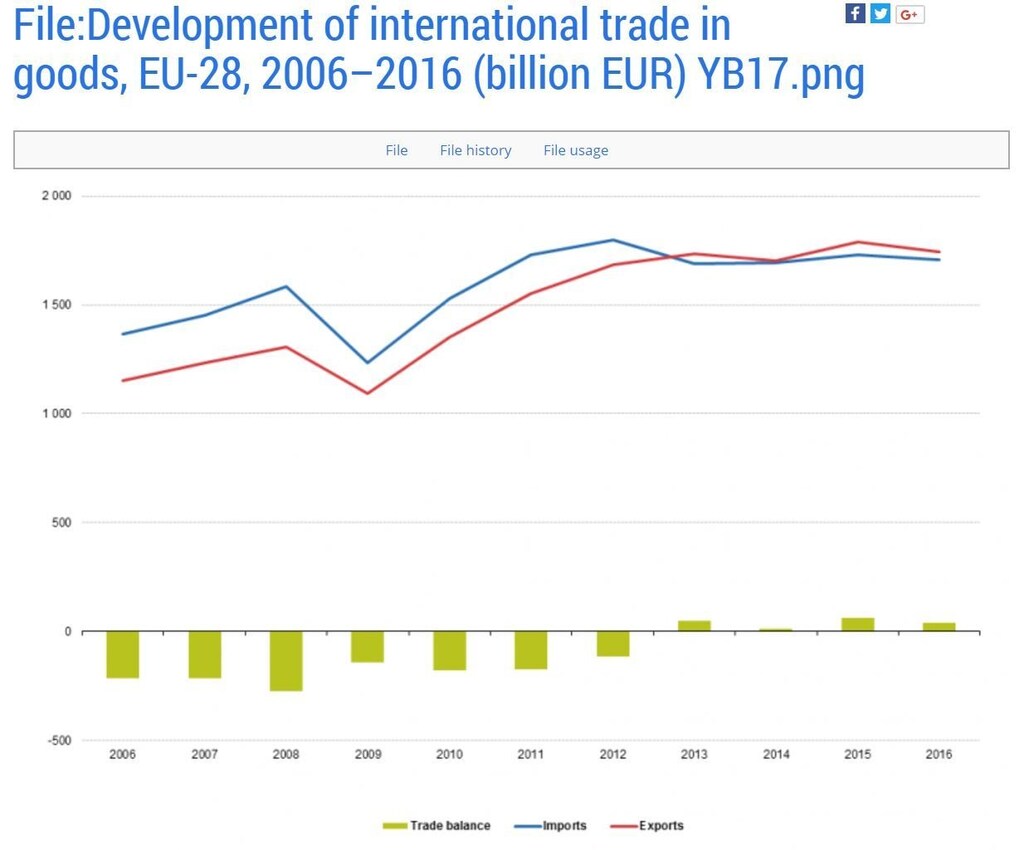
ここから2つ目のリスクに移ろう。欧州中央銀行のバランスシートをユーロ圏GDPの35%にまで拡大させた大規模な金融緩和政策にもかかわらず、ユーロは主要な貿易相手国の通貨すべてに対して上昇している。ユーロ圏諸国は主に相互に輸出しており、輸出の75%は単一通貨圏内で行われている。つまり、金融抑圧策は信用拡大を通じて域内需要を人為的に押し上げる助けになるかもしれないが、ユーロ高という厄介な副作用を直ちにもたらす。そのため、欧州中央銀行が大規模な資産購入プログラムを開始して以来、EU28カ国以外への輸出の伸びは停滞している。
ユーロ高は、消費者や高付加価値企業にとって問題ではない。消費者は低インフレの恩恵を受け、貯蓄の大半を預金で保有しているため、物価が抑えられ、購買力が高まることで、ユーロ高は厳しい環境を乗り切る助けとなる。高付加価値企業も輸出に支障はない。高品質で先進的な製品への需要が急増しており、販売を伸ばすための人為的な通貨切り下げ補助を必要としていないからだ。
ユーロ高は、インフレによって債務問題を解消しようとする欧州中央銀行の計画にとって問題となる。ここ1カ月でインフレ期待は大幅に引き下げられ、物価上昇が財政赤字を抱える国々の債務を目減りさせるという考えは完全に崩れている。
通貨高は、付加価値と生産性の低い分野にとって深刻な問題だ。ユーロ圏の主要な貿易相手国は米国と中国で、両国はユーロ圏の輸出のほぼ50%を占める。単一通貨の上昇は、競争力が技術やイノベーションではなくコストによって左右される場合、海外での販売拡大の可能性を狭める。ユーロ圏は低金利、通貨切り下げ、補助金を通じて、競争力の弱い、または平均的な分野の支援に力を注いできた。そのため、ユーロが「安全資産」通貨になると、これらの分野が成長するのは難しい。さらに投資家は、ユーロ高によって欧州の主要株価指数の利益成長見通しが損なわれ、株価がその過程で割高になることに気づき始めている。
悪しき習慣
3つ目のリスクは金融面にある。国際決済銀行は、ゾンビ企業の割合が上場大手非金融企業全体の9%にまで急増したと警告している。ゾンビ企業とは、営業利益で金融費用を賄えない企業を指す。同時に、ユーロ圏の銀行の不良債権は3年ぶりの高水準に達し、1兆ユーロを超え、貸出総額の5.1%となっている。
これらの数字が示すのは、極端な低金利と大量の流動性が金融・企業システムを強化するどころか、弱体化させたということだ。欧州各国の政府は、欧州中央銀行の極端な金融緩和政策によって金融費用を約1兆ユーロ「節約」したが、その大半は依然として財政赤字を抱え、財政基盤を強化するために不可欠な改革を先送りし続けている。実際、欧州各地では支出を増やし、誤って緊縮財政と呼ばれてきた政策を忘れるべきだという政治的な声が上がっている。それは実際には、きわめて穏健な予算調整にすぎなかった。
さらに懸念すべき結論がある。財政赤字を抱える国も、経営の弱い企業も、わずか1%の金利上昇さえ吸収できないだろう。そして金融システムは、過去数年に経験した以上に多くの流動性危機や支払能力危機に見舞われることになる。
欧州中央銀行は構造的な問題を解決できない。各国や企業は、非伝統的な金融政策がシステムの強化、改革や再編に取り組むための時間を稼ぐ手段であり、大量の流動性と低金利が当たり前だと慣れるためのものではないことを忘れてしまったようだ。欧州の政府や企業が何より陥ってはならないのは、油断である。




