モバイルマネーは、発展途上国や新興市場国における金融包摂の状況を一変させ、正式な銀行サービスの提供を飛び越えて普及してきた。本稿では、貯蓄、保険、女性のエンパワーメントなど、発展途上国の市場の失敗が生じているいくつかの領域を、モバイルマネーが改善し得る仕組みを解説する。急速に発展する実証研究の例を用いてこれらの効果を示し、モバイルマネーがシステム全体にもたらす影響は、現在の研究が示唆する以上に大きい可能性があると結論づける。
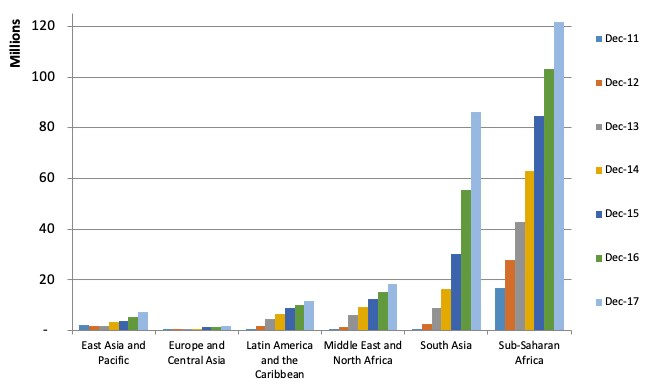
モバイルマネーは画期的な存在だ。10年前にはほとんど知られていなかった。しかし、発展途上国や新興市場国における金融包摂の状況を一変させ、正式な銀行サービスの提供を飛び越えて普及してきた(図1、2)。低所得国および中所得国の3分の2でモバイルマネーを利用できる。
図1 地域別の、銀行口座を持たない人々向けに稼働中のモバイルマネーサービス数
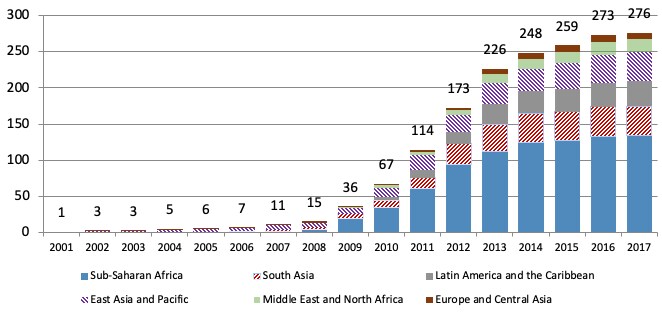
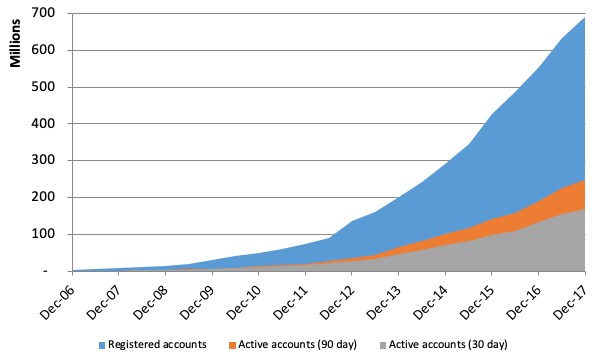
図2 地域別の、90日間に利用実績のあるモバイルマネー口座数の推移
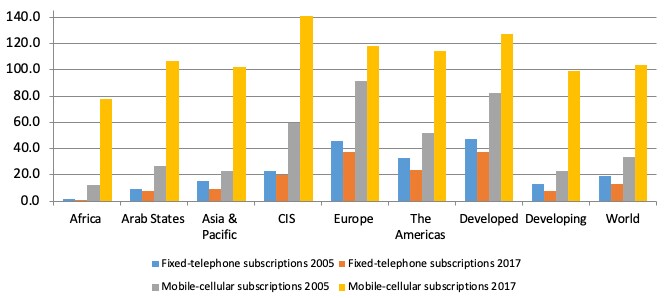
モバイルマネーとは、携帯電話を使う人なら誰でも利用できる可能性のある金融取引サービスを指し、商業銀行にとって採算の取れる対象ではない、銀行口座を持たない世界の貧困層も含まれる(図3)。利用者はSIMカードに携帯電話アプリをインストールし、サービス提供者(通常は、国の管轄制度に応じて、携帯電話事業者単独または1行以上の銀行との正式な提携により運営される)に電子マネー口座を開設し、現金を預けて電子マネーに交換する。ごく少額でも保管でき、現金として引き出したり、暗号化された安全なテキストメッセージを通じて他者に送金したりできる。利用者も受取人も正式な銀行口座を持つ必要はない。携帯電話技術の利点は、利用者が端末に投資する一方、安全なネットワーク回線を通じて通話時間を広く提供するための(拡張可能な)インフラがすでに整っていることにある(図4)。モバイルマネーを導入することで、金融サービスが十分に行き届いていない人々は、より低い費用で安全に送金や支払いを行えるようになり、資金を安全かつプライベートに保管できる。
図3 銀行インフラの整備状況
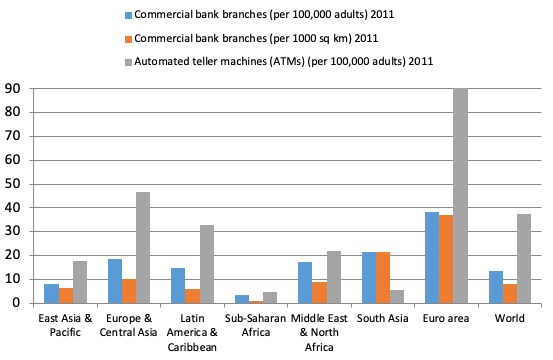
図4 固定電話および携帯電話の契約数:2005年と2017年
この技術革新は、担保を持たない貧困層への融資に際し、従来型の銀行が直面する情報の非対称性という制約を緩和する。現金が電子口座に入金されることで、銀行口座を持たない人々の金融取引履歴が初めてリアルタイムで記録される。こうした記録をアルゴリズムで分析すれば、個人の信用スコアが継続的に更新され、やがて利用者は正式な金融サービスを携帯電話だけで利用できるようになる。たとえば、利息付きの貯蓄口座、小口融資、保険商品などである。モバイルマネーを通じた割賦購入も可能で、高額な耐久消費財を遠隔から安全に購入し、利用に応じて支払える。
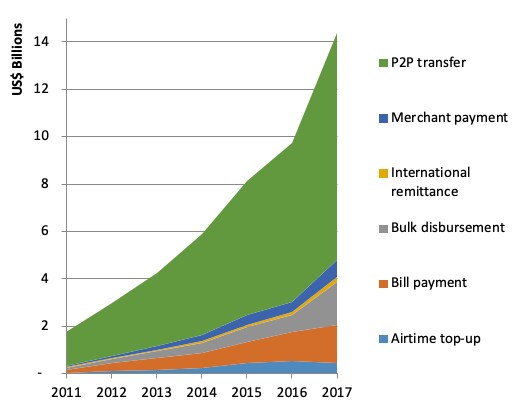
金融市場が発達した経済では、モバイル決済は既存の銀行口座と結び付いている。現金中心の発展途上国や新興国では、利用者の大半が銀行口座を持たない。モバイルマネーシステムが発展し、貧困国でもスマートフォンが手頃な価格になれば、サービスの幅が広がり(図5など)、銀行や保険会社が提供するサービスと連携する可能性がある。その境界では、モバイルバンキングとモバイルマネーの区別が曖昧になる。しかし、最貧困層は銀行口座を持たないまま、基本的な金融サービスをモバイルマネーに頼り続けるだろう。
図5 多様な決済プラットフォームの拡大
モバイルマネーシステムが新しく急速に拡大する中、規制当局の対応は後手に回っている。規制環境は、ビジネスモデルの実行可能性と多様性、競争、イノベーションを左右する。モバイルマネーは大きなビジネスだが、皮肉にも容易には利益を上げられない(Aron 2017)。実証結果は、利用を可能にする規制がモバイルマネーシステムの収益性と持続可能性を高めることを示唆している。重要な規制上の教訓は、Aron(2019)、Di Castri(2013)、Klein and Mayer(2011)にまとめられている。
モバイルマネーの経済学:ミクロの視点
モバイルマネーは、発展途上国で市場の失敗が生じているいくつかの領域を改善し得る。
取引費用の低減
特に交通インフラが不十分な場所では、送金や受け取りにかかる取引費用が減る。これには、移動に伴う交通費、移動時間、長い列に並ぶ待ち時間、個人間、企業と供給業者または顧客の間、政府と個人の間の調整費用、そして遅延や資金流出による費用が、税のように作用する(あるいは安全でない送金手段による盗難で全額を失う)場合が含まれる。
透明性の向上
電子記録による透明性の向上は広範な影響をもたらす。モバイルマネーを通じた入金、出金、送金、支払いのすべてが、金融履歴として記録される。これにより顧客の権利が守られ、商取引への信頼が育まれ、効率的な決済ネットワークの拡大が促される。モバイルマネーは国際送金をより手頃にし、追跡可能にする。モバイル決済を通じて税収を改善でき、支出の可視性が高まることで納税回避も減らせる。成熟したモバイルマネーシステムは経済の正式化を促し、インフォーマル部門の利用者を企業ネットワーク、正式な銀行・保険サービスに組み入れるとともに、社会保障、納税、安全な賃金支払いを通じて政府とのつながりを築く。
貯蓄
モバイルマネーは貯蓄のあり方を変え、デジタル手段を通じた貯蓄を増やす。銀行口座を持たない貧困層にとって、「現金にどっぷり浸かった生活は、金融面で大きな摩擦を生み出す」(Radcliffe and Voorhies 2012)。現金中心の世帯は、マットレスの下に現金を隠すなど盗難の危険がある非公式な方法で貯蓄するほか、宝飾品や家畜などの資産を蓄えたり、非公式な貯蓄グループを利用したりする。モバイルマネーの電子口座は利息こそ付かないものの、現金を安全に保管できる。また、貧困層の貯蓄を促す積立貯蓄口座の選択肢も提供する(Dupas and Robinson 2013)。
プライバシーと女性のエンパワーメント
女性や少数者は、機会や財産へのアクセスに制約を受けることが多い。これは、広範な経済的非効率を生み得る不平等の一側面である。モバイルマネーは家族内の交渉力を変え、女性利用者のエンパワーメントにつながる可能性がある。プライバシーの向上は、世帯間の配分(Jakiela and Ozier 2016)と世帯内の配分(Duflo and Udry 2004)の双方に影響し得る。現金を受け取る場合と比べ、モバイル送金の時期や金額、蓄積した電子残高が見えにくくなることで、受取人の貯蓄を守れる可能性がある。
リスクと保険
貧困層の生活水準は、疫病、その他の自然災害、紛争、感染症の流行などの共同体全体を襲うショック、および個人に固有のショック――盗難、住居の損壊、病気、死亡など――によって脅かされる。正式な保険は通常利用できないが、家族、氏族、ネットワークのつながりによって、ネットワーク内の信頼関係に支えられた非公式な保険網が形成されることがある(De Weerdt and Dercon 2006)。Jack and Suri(2011)は、モバイルマネーがリスク分散を促進し得ることを示唆している。ネットワークの地理的な範囲を広げることもできる。少額でも迅速に送金できれば、深刻で回復が難しい生活水準の低下を食い止められる。リスクとリターンのトレードオフが改善し、より効率的な投資判断が可能になる。マイクロ保険を利用できる成熟したモバイルマネーシステムは、さらなる備えとなる。
ネットワークと労働市場の機会拡大
モバイルマネーは、社会的ネットワークの規模や結束力を変える可能性がある。リスク分担の改善と、より安価で遠距離の送金により、よりリスクは高いが収益性も高い職業を選んだり、より高い収益が得られる労働市場へ移住したりする選択肢が広がる(Suri and Jack 2016)。送金の取引費用が下がれば、故郷からの移住に対する考え方が寛容になる可能性がある(Jack and Suri 2011)が、遠方の移住者は把握しにくく、説明責任も問われにくい。モバイルマネーの取引データを用いて、ネットワークの形成や解消、移住や送金に関する意思決定を研究する余地は大きい(Chuang and Schechter 2015)。
ミクロ研究の実証的証拠
各国でモバイルマネーが福祉とリスク分担にもたらす利点を実証できれば、政府や援助機関による支援や投資の根拠を強められる。急速に拡大するミクロ経済学の実証研究では、モバイルマネーを通じて安全な金融サービスを利用することによる経済的利益や、導入を促す要因の定量化が試みられてきた。しかし、この研究分野にはデータ、方法論、因果関係の特定をめぐる問題がある。
データ上の課題
制度や政治体制の変化は、モバイルマネーの普及に影響する。たとえばコートジボワールでは、2012年に紛争が終結したことがモバイルマネー導入の鍵となった(Pénicaud and Katakam 2014)。要因の重要性は時間とともに変化する。たとえば、より安価で高性能なスマートフォンが普及すれば、利用可能性と所有者が広がる。原則として、こうした変化や体制転換の影響は実証的に検証できる。
モバイルマネーに関連する、地域社会における知識の波及効果や技術・品質の変化など、測定が難しい変数を除外すると、実証回帰のモデルに誤りが生じる。また、教育の質や富のような重要な観測可能変数も、通常は測定が不十分であり、偏りを悪化させるおそれがある。定義の曖昧さは、モバイルマネーの利用状況の測定に偏りをもたらすこともある。しかし、プライバシー上の懸念を克服できれば、企業や個人のモバイルマネー取引に関する管理データという、豊富なビッグデータへの新たなアクセスが、研究の大きな機会をもたらす。
図6 登録口座数と利用実績のある口座数の合計
実証手法の課題
定量的な実証研究には、モバイルマネーの導入要因(すなわち、モバイルマネー利用の代理指標を被説明変数とする)を評価する研究と、モバイルマネーがミクロ経済の成果に及ぼす影響を検証する研究が含まれる。後者の例としては、モバイルマネーがリスク分担、食料安全保障、消費、事業の収益性、貯蓄、現金給付の効果的な活用を促進するかどうかが挙げられる。
選択に関する問題が2つあり、因果関係が曖昧になる。事業者や代理店が、世帯や村の特性に基づいて営業地域を選ぶ場合、モバイルマネーの展開は無作為ではない可能性がある。たとえば、村に代理店を置くかどうかが富によって決まる場合(そして回帰分析で富を適切に調整していない場合)、モバイルマネーが消費を促す効果は過大評価される。代理店がより収益性の高い地域を自ら選んだ可能性を否定するのは難しい。第二の選択問題は明らかである。個人によるモバイルマネーの導入は、観測可能な要因(教育、都市居住、銀行サービスの利用など)と観測できない要因(リスクへの敏感さ、地域社会での学習の波及効果、技術に対する選好の変化など)の双方に左右され、これらの要因もモバイルマネー利用と相関している可能性がある。そのため、利用状況の指標を用いて一方向の因果関係を立証するのは難しい。
この分野で主流の実証手法は、ランダム化比較試験(RCT)、差の差法による推定を用いた準実験、または傾向スコアマッチングというノンパラメトリック手法、そして操作変数法である。各手法が個人または世帯レベルの異質性に対処できる度合いは異なる。制度構造が異なる他の状況にも結果を一般化できるよう、「規模を拡大」したり「適用」したりできるかどうかも検討が必要である。
証拠の評価
幅広い研究を詳細かつ技術的に検討したレビューは、Aron(2017、2018)に示されている。中でも優れた研究はパネルデータを活用している。特に説得力のある分析には、差の差法によって、モバイルマネーが大きなショックの後に非公式ネットワーク内のリスク分担をどのように促進したかを示すものがある。想定される仕組みは、取引費用の低下に基づく。焦点は、モバイルマネー利用が福祉に及ぼす直接的な影響ではなく、世帯の特性を調整したうえで、モバイルマネー利用が負の所得ショック(干ばつや洪水など)とどのように相互作用するかである。ケニアでは、Jack and Suri(2014)が、モバイルマネー利用者の総消費は負の所得ショックの影響を受けなかった一方、非利用者、特に最貧困層では消費が減少したことを明らかにした。タンザニアについては、Riley(2018)が、負のショックの後にモバイルマネーが農村の村落社会にもたらし得る有益な波及効果をさらに検証している。
ウガンダの農村パネル研究(Munyegera and Matsumoto 2016a)は、教育と富が導入に影響するという定性的証拠を裏付けている。複数の研究は、モバイルマネーが申告貯蓄(貯蓄方法別)と貯蓄の流れに有益な影響を与えると主張している(Demombynes and Thegeya(2012)、Munyegera and Matsumoto(2016a)、Mbiti and Weil(2016))。しかし、因果関係の曖昧さという問題によって結果の信頼性は損なわれており、頑健で決定的な結論には至っていない。モザンビークとアフガニスタンで行われたRCT研究(Batista and Vicente 2016、Blumenstock et al. 2015b)は、貯蓄額は増えず、貯蓄方法がモバイルマネーに切り替わったことを示唆している。これらの研究は小規模で特殊なサンプルを用いており、一般化できる可能性は低い。
これに対し、レビュー対象となった複数の福祉研究(RCT以外)は満足できるものではなく、Aron(2018)は結果を概して信頼できないと評価している。中心的な問題は、モバイルマネー利用を示すダミー変数の因果関係が曖昧なことであり、これを緩和するためのさまざまな手法も必ずしも説得力があるわけではない。比較的有力な研究はウガンダ(Munyegera and Matsumoto 2016a)とケニア(Suri and Jack 2016)を対象としたものだ。ケニアのパネル研究は、女性が世帯主の世帯では、モバイルマネーを利用できることで消費の伸びがプラスとなり、農業以外の職業への移行も見られ、ケニアの世帯の2%が貧困から脱却したことを示唆している。ただし、結果にはおそらく偏りがあるため、解釈には留保が必要である(Aron 2018参照)。
Aker et al.(2016)による説得力のあるRCT福祉研究は、ニジェールで、モバイルマネー口座を通じて現金給付を受けた世帯の福祉が、干ばつの後に改善したことを明らかにした。世帯内での女性の交渉力が高まり、交通費、移動時間、待ち時間の削減によって生産性も向上した。受給者は換金作物を栽培して市場で販売する可能性が高まり、子どもの食事も改善した。こうした利益を得るには、モバイルマネーのインフラが機能していなければならない。結果を一般化するには、他の地域、文化、大陸、期間でも再現される必要がある。
最後に
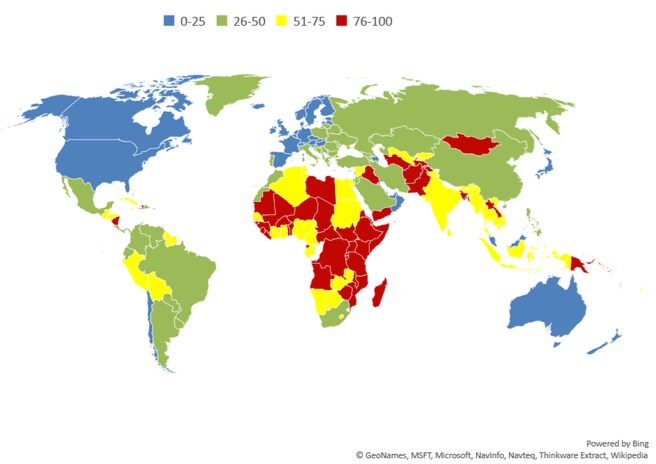
Atkinson(2015)は、経済的不平等は、情報通信技術へのアクセス、利用、知識の違いと結び付いていることが多いと論じた(図7など)。研究者、企業、政策立案者、政府には、技術変化の方向性や進路を形作る可能性があると強調した。援助機関、ドナー、国際機関は、モバイルマネーの有益な拡大と金融包摂を強く後押ししてきた。
図7 2016年にインターネットを利用していない人の割合
ミクロデータに基づく静的なスナップショットでは、モバイルマネーがもたらすシステム全体への利益を過小評価するおそれがある。ミクロ分析では、ネットワークの拡大や、経済の透明性と正式化の進展に伴う正の外部性を捉えられない。静的な分析では、個人レベルでも多くの利益が蓄積するまで時間がかかる可能性が見落とされるため、長期的な利益はより大きいと考えられる。




