ラテンアメリカの多くの人々にとって、中国は今なお遠く、異国情緒あふれる国です。しかし、このアジアの大国は地域との結びつきを急速に 強めており (中国向け輸出の割合は2000年の10倍に達しています)、両者の経済的運命はますます結びついているようです。実際、中国経済の減速が一段と進めば、ラテンアメリカ諸国が懸念し、備えるべき主要なリスクの一つとなります。何が問題なのでしょうか。中国発のショックは、ラテンアメリカ経済にどの程度影響するのでしょうか。
以前の 研究 では、当誌の 2014年4月地域経済見通しで紹介したとおり、世界経済の大規模モデルを用い、商品価格を通じた連関に焦点を当てて成長の波及効果を分析しました。今回は、経済データの発表に対する金融市場の反応を活用する、シンプルながら新しい手法によって、その分析を補います。中国の成長率が予想を上回ったり下回ったりすると、ラテンアメリカ経済に対する市場の見方に大きな影響が及ぶことが分かりました。
金融市場を通して捉える中国発ショックの影響
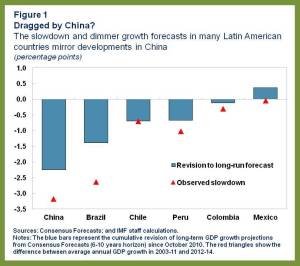
2000年代、中国の二桁成長を主な原動力として商品価格が急上昇し、多くのラテンアメリカ諸国にかつてない所得の恩恵をもたらしました。この背景のもと、産出の伸び率は1982~2002年の平均2.5%から、2003~11年には4.5%へと急上昇しました。しかし現在、中国経済は減速しており、長期的な成長率予測は2010年半ば以降、2¼パーセントポイント引き下げられています(図1)。ラテンアメリカの主要経済国でも、これに似た動きが見られます。これらの事実は関連しているのでしょうか。それとも、別の要因への共通の反応にすぎないのでしょうか。
中国経済に関する予想外の情報を受けて、経済主体が各国の経済見通しをどう見直すかを探るため、主要経済指標の発表直後に外国為替市場がどう反応するかを調べます。考え方は次のとおりです。中国がある国の経済見通しに影響するなら、その指標の実績値と予想値に差が生じるたびに、その国の通貨が反応すると考えられます。
図2は、中国の工業付加価値の成長率が予想外に変化したときの、各為替レートの反応を示しています。実際、ブラジル、チリ、コロンビアなど、ラテンアメリカの資源輸出国の為替レートは大きく、有意に反応することが分かりました。(ペルーでの反応が予想外に小さく、有意でなかったのは、為替介入の頻度がより高いことを反映している可能性があります。) JPモルガンのラテンアメリカ通貨指数 の変化も有意で、比較的大きく(特に、対応する アジア通貨指数の変化を上回ります)。ノルウェーなど、他地域の資源輸出国でも、為替レートに有意な反応が見られます。

メキシコ、ポーランド、トルコなど、他の一部の新興市場国でも反応は大きくなっています。これらの経済は商品への依存度が高くありませんが、これはさほど意外ではありません。中国の好材料は世界的な信頼感やリスク選好を高める傾向があり、流動性の高いこれらの通貨は、しばしば他の新興市場資産の代替指標として機能するからです。
波及経路を探る:商品セクターの役割
ラテンアメリカの多くの国は商品への依存度が高く、中国は世界最大の商品購入国です。そのため、商品セクターは中国発のショックがラテンアメリカに波及するうえで、重要な役割を果たすはずです。そうであれば、中国の経済活動が市場予想から外れたとき、国際商品価格にも影響が及ぶはずです。図2(右パネル)は、中国の成長率の予想外の変化が、ラテンアメリカにとって重要な多くの商品の価格に大きく、有意な影響を与えることを裏付けています。
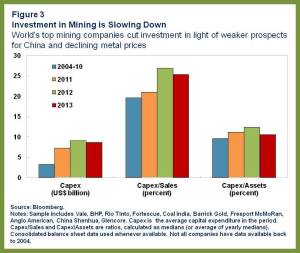
商品セクターの投資動向も、この波及経路の重要性と整合的です。図3が示すように、中国の長期成長率見通しの修正と金属価格の下落が進むなか、世界有数の鉱業会社の設備投資額は昨年から減少し始めました。報道によると、このセクターの企業は現在、業務効率の改善や投資選別の強化など、構造的な課題への対応に注力しています。
中国発ショックへの備え
中国がより緩やかで均衡の取れた成長経路へ段階的に移行することは歓迎すべきです。しかし、中国発のショックはラテンアメリカに影響するため、この地域は円滑な移行経路から予想外に外れる事態に備える必要があります。さらに、中国全体の減速が波乱なく進むとしても、商品集約的な投資から消費へと需要構成を移すという想定上のリバランスによって、金属など一部商品の需要が、現在予測され価格に織り込まれている以上に弱まる可能性があります。
この地域はどう備えればよいのでしょうか。慎重な財政政策、低インフレ、柔軟な為替レートを確保することは、いずれ起こり得るショックに対する地域の耐性を高めるうえで不可欠です。マクロ経済政策に加え、教育、インフラ、ビジネス環境の改善に焦点を当てた、信頼性のある大胆な構造改革の課題に取り組む必要があります。こうした改革は生産性を高め、バリューチェーンの上位へ移行する力を強化するでしょう。以上のすべては、潜在成長率を高めるだけでなく、中国の成長率が予想を下回った場合にラテンアメリカで信頼危機が引き起こされ、差し迫った調整がさらに困難になる可能性を抑えることにもつながります。
中国とラテンアメリカの経済・金融関係の概要については、こちらもご覧ください: Finance and Developmentの記事。
以下との協力により掲載: IMF Direct
著者:ベルトラン・グルスは、IMF西半球局の地域研究課に所属するエコノミストです。同課でラテンアメリカおよびカリブ海地域に関する調査と分析を行っています。
画像:2011年2月25日、リオデジャネイロのボタフォゴにある建物のガラス張りの外壁に映る、同市の名所「コルコバードのキリスト像」。REUTERS。




