プライベート・エクイティ(PE)によるバイアウトの支持者は、こうした取引が対象企業の所有を集中させ、資本構成にレバレッジをかけ、高インセンティブの財務的報酬を導入することで価値を創出する効率化の原動力であると主張しています。一方、批判派は、こうした取引が雇用や賃金の削減、そして企業倒産のリスクの高まりとしばしば関連していると指摘しています。スティーブン・J・デイビス、ジョン・C・ハルティワンガー、カイル・ハンドリー、ベン・リプシウス、ジョシュ・ラーナー、およびハビエル・ミランダは、これらの対立する見解を『プライベート・エクイティ・バイアウトの経済効果』(NBERワーキングペーパー 26371)で検証しています。その結果、効果は、対象企業が上場企業か非上場企業か、また買収の前後に重なる外部の経済状況によって大きく異なることが明らかになりました。
研究者らは、1980年から2013年の間に行われた米国企業に対する約9,800件のPEバイアウトを検討しました。この期間は、信用市場の逼迫度と GDP成長率が大きく変動した時期でした。米国国勢調査局の企業および事業所レベルの成果に関するデータを分析することで、バイアウトが雇用、雇用の再配分、労働生産性、そして労働者一人当たりの報酬に与える影響を推定しました。その結果、バイアウト間には顕著な異質性があり、いくつかの明確なパターンも見られることが分かりました。
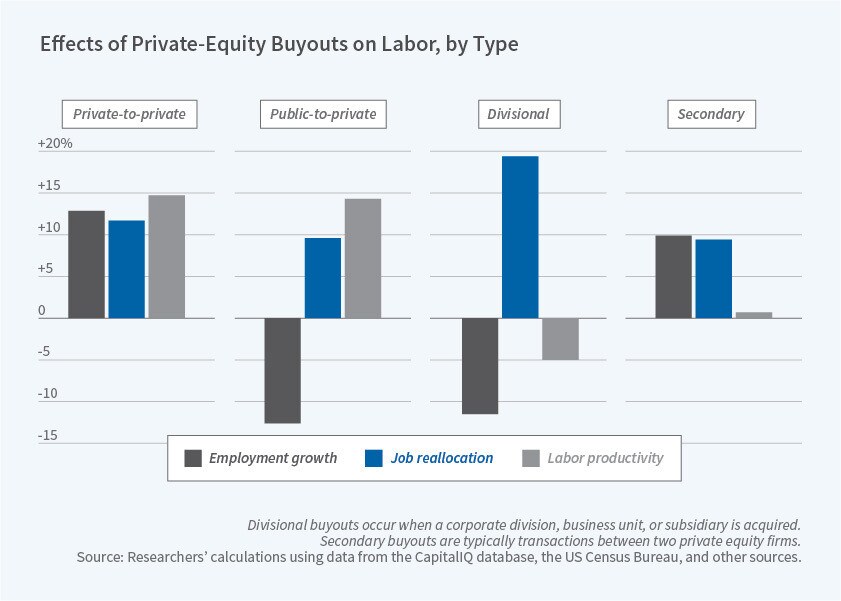
バイアウトから最初の2年間で、コントロール・サンプルと比較すると、それまで非上場であった対象企業(非上場企業間のバイアウト)では雇用が13%増加し、セカンダリー・バイアウト(あるPEファンドが別のPEファンドに売却された場合)では10%増加しました。対照的に、上場企業のバイアウト(上場企業から非上場化する取引)では雇用が13%減少し、企業の一部門のバイアウトでは16%減少しました。ここでもこれらの変化は、コントロール企業のサンプルとの比較によるものです。
対象企業における企業内の雇用の再配分のペースは、バイアウト後にコントロール企業と比べて上昇しました。このパターンはすべてのバイアウトの種類に共通しており、その大部分は、これらの企業による買収および事業売却活動の増加によるものです。バイアウト後にクレジット・スプレッドが拡大したり、GDP成長率が鈍化したりすると、対象企業の雇用増加は抑制され、上場企業から非上場化するバイアウトおよび部門のバイアウトでは生産性の向上が大きく縮小しました。
対象企業の労働生産性は、コントロール企業と比較して平均8%上昇しました。対象企業は成熟産業の成熟企業である傾向があることを考えると、これは顕著な効果です。しかし、バイアウト後に対象企業の労働者一人当たりの報酬は1.7%減少し、コントロール企業と比較した対象企業のバイアウト前の高い賃金水準はほぼ解消されました。賃金への影響もバイアウトの種類によって大きく異なりました。
信用状況はバイアウトの成果と関連していました。緩い信用環境の下で実施されたバイアウトは、信用が逼迫している時期に完了したバイアウトと比べて生産性の向上幅が小さくなりました。信用が容易に入手できる場合、PEグループは、業務改善ではなく金融工学によって私的なリターンをもたらすようにバイアウトを選定または構成する可能性があります。
バイアウトの種類によって顕著な異質性があるため、研究者らは、雇用、再配分、賃金、生産性への影響という点で、すべてのバイアウトを均質なものとみなす理由はほとんどないと結論づけています。特に、非上場企業間のバイアウトは金融上の制約を緩和し経営慣行を改善することで価値を創出するように見えますが、他の研究で高いレバレッジと倒産リスクを伴うことが示されている上場企業から非上場化するバイアウトでは、大幅な人員削減が伴います。この発見は、バイアウト関連の公共政策に重要な示唆を与えるものであり、特にプライベート・エクイティに対処する「画一的」政策の有効性に疑問を投げかけています。




