米国の銀行業について、民主党と共和党が一致する点はほとんどない。それでも、その多くは、金融危機の原因は銀行業務の慣行が変化し、返済能力がないにもかかわらず、より多くの低所得層や中間層の世帯が住宅ローンを組むようになったことだと考えている。とりわけ、サブプライムローンと呼ばれる、高額でリスクの高い住宅ローンが問題視されている。
しかし、一部の経済学者は、この広く受け入れられている説に懐疑的だ。
「一部の人々が主張したように、サブプライム融資がバブルを引き起こしたと論じるのは、非常に難しい」と、ポール・ウィレンは述べた。彼は、新たなワーキングペーパーの著者の一人で、全米経済研究所が発表したものだ。「それが真実だという証拠はなく、非常に説得力に欠ける説明だ」
ボストン連邦準備銀行のエコノミストであるウィレンは、富裕層の間でも債務と債務不履行の割合が上昇したと論じている。
標準的な見方を取る研究者たちは、こうした懐疑論はエリート層の傲慢さを弁護し、改革を怠るための口実にすぎないと見ている。新たな論文の主張を誰かが持ち出すこと自体に、アティフ・ミアンは懸念を示す。。プリンストン大学の経済学者だ。彼の言葉を借りれば、ウィレンの考え方は「実務的な観点から、非常に危険」だという。
銀行政策をめぐる論争は、異例なほど熱を帯びている。金融危機までは、略語と難解なほど詳細な図表が並ぶ地味な分野だった。今や研究者たちは、議会の判断を誤れば再び惨事につながりかねないと、緊張を強めている。
身の丈を超えた暮らし
ミアンと、シカゴ大学の同僚アミール・スーフィーは、次のように論じてきた。銀行はリスクを管理する手段があると確信し、低所得層の借り手への融資を不釣り合いなほど増やしたという。月々の返済に充てるため、こうした世帯はほかの支出を切り詰め始め、経済活動全体の勢いを鈍らせた。
共和党は、銀行の行動が変化した重要な要因は政府にあったと主張し、低所得の米国人の住宅購入を支援する連邦政府のプログラムを指摘する。
保守系シンクタンク、アメリカン・エンタープライズ研究所のエコノミスト、スティーブン・オライナーは、「政府のプログラムに少なくとも一部促され、信用基準が長期にわたって大幅に引き下げられた」と述べた。
オライナーらの経済学者は、融資基準の緩和、住宅所有者からの支払いを基にした複雑な金融商品の開発、あからさまな詐欺など、ほかの要因も挙げている。
これらの説はすべて、過剰なサブプライム融資を危機の原因として捉えている。新たな論文の著者たち――ウィレンと、ボストン連邦準備銀行の共同研究者であるクリストファー・フート、ララ・ローウェンスタインを含む――は、その見方は狭すぎるという。証券化、政府のプログラム、融資基準といった銀行のリスクを伴う行動は、 低所得の米国人が借り入れを増やした理由は説明できても、経済全体で家計債務が大幅に増加したことは説明できないと、彼らは論じている。
住宅市場の好況期に、初めて住宅ローンを組む人の割合は横ばいか、低下していたことを研究者たちは示している。つまり著者たちによれば、住宅価格を押し上げる入札をしたのは、所得が限られた人々ではなかった。
そうした買い手はむしろ、従来型のローンをすでに利用でき、より高額な住宅を購入していた、比較的裕福な人々だった。銀行の融資基準の緩和は、初めて住宅を買う人々が急騰する価格についていけるようにしただけだと、ウィレンは主張する。
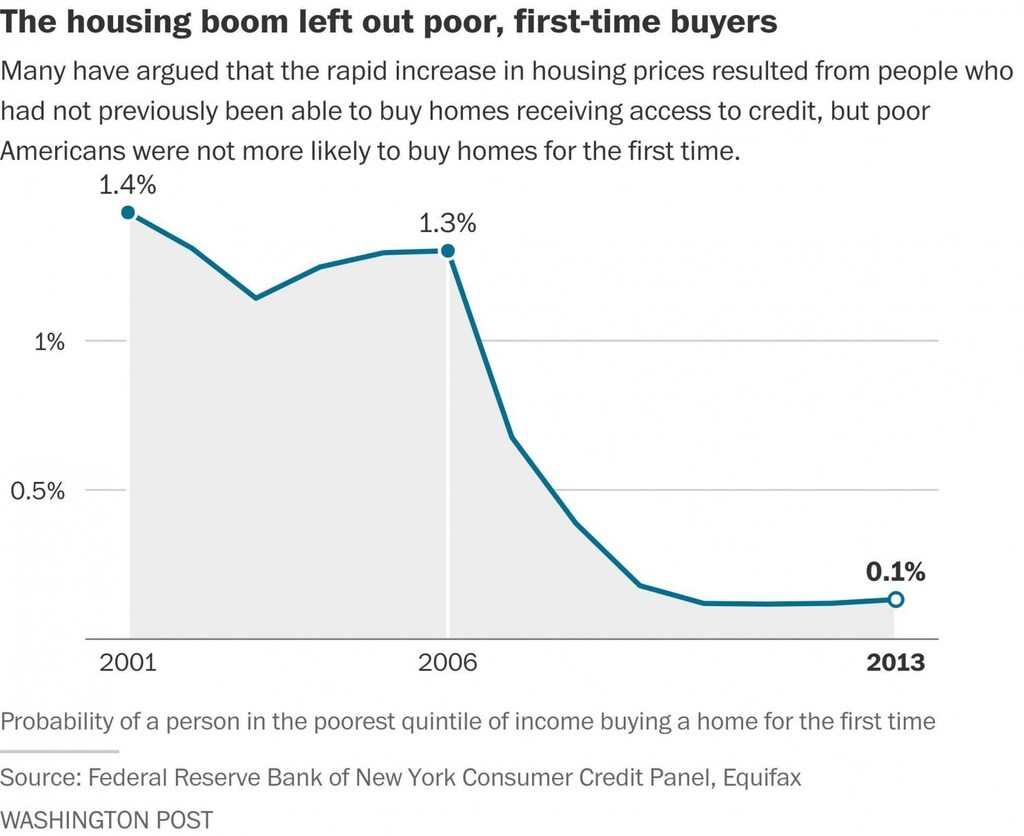
実際、サブプライム融資が加速し始めた2004年と2005年には、住宅価格はすでに急上昇していた。サブプライムローンの急増は、好況の真の原因となるには遅すぎたと、ウィレン、フート、ローウェンスタインは論じている。
郵便番号と信用スコア
この論争の一部は、米国人の異なる集団における債務の増加をどう測るかに関わっている。
核心となる問いは、根本的に住宅を購入する余裕のない借り手が、融資を受けやすくなる度合いが不釣り合いに高まったかどうかだ。ミアンとスーフィーは、好況前に信用スコアが低かった借り手の債務が、スコアの高い借り手より速く増えたことを明らかにした。
ウィレンとボストン連銀の同僚たちは、景気循環の初期に信用スコアが低かった借り手の債務増加は、低所得の借り手の債務が増えたことを必ずしも示さないと反論する。信用スコアの低い人々は、数年もすれば家計を立て直す傾向があると指摘する。借金を返し、支出を減らしたり、仕事を増やしたりする。信用スコアが改善すれば、さらに借り入れができるようになる。
個々の借り手の状況は時間とともに変わるため、誰が債務を増やしたかを追跡するのは難しい。一方、地域の特性はおおむね安定していると、3人の研究者は論じる。そして、低所得地域の郵便番号区域で債務が不釣り合いに増えたことは確認できなかった。好況期には債務不履行も同様の動きを示し、あらゆる種類の地域で大幅に増加した。
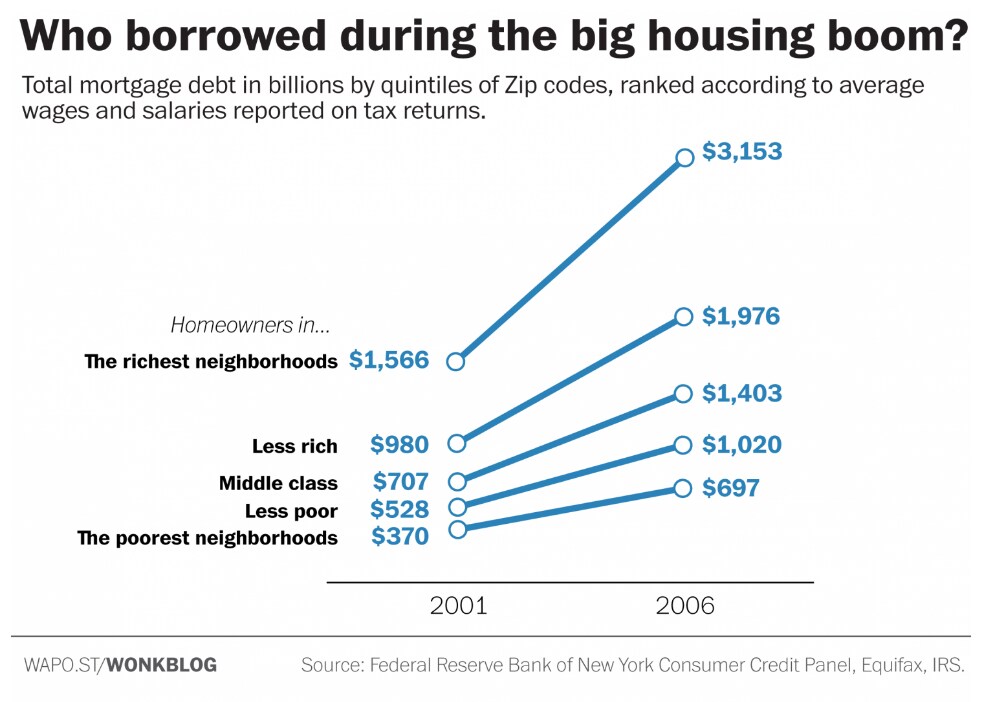
フート、ローウェンスタイン、ウィレンによれば、平均世帯所得が2万5,000ドルの典型的な郵便番号区域では、年間債務不履行率は2001年の6.2%から2009年には14.4%へと、およそ倍増した。一方、平均所得が5万3,000ドルの、より裕福な郵便番号区域では、同率は2001年の2.3%から2009年の7.2%へと、およそ3倍になった。
低所得地域の債務不履行が差し押さえの大半を占めた一方、裕福な地域の借り手はより高額な住宅ローンを組む傾向があったため、債務不履行が起きた際に危険にさらされる金額も大きかった。
「同語反復」
この統計上の謎を解くのは難しいが、経済学者の二つのグループの間には、さらに根本的な意見の相違があるようだ。
サブプライム融資以外に何が好況と不況を引き起こしたのか、自らの説を求められると、ボストン連銀のグループは、古くからある「非合理的熱狂」、つまり何世紀にもわたって市場を揺るがしてきた、あの「アニマルスピリット」を挙げる。こうした論法は非科学的なものに近いとミアンは言う。説明しがたい熱狂がどこから来るのかを解き明かすことこそ、経済研究の目標であるべきだと彼は論じる。
ウィレン、フート、ローウェンスタインが提示した説は「証明するのも反証するのもかなり難しい」と、ミアンは述べた。経済学者は、 市場が好況と不況を生み出すので、住宅市場にも好況と不況があったと言うだけでは不十分だと彼は論じた。
「それはほとんど同語反復だ」とミアンは述べた。「そういう仮説だけを頼りにしているなら、実際には何も語っていないに等しい」
一方、ウィレンは言い過ぎを懸念している。つまり、惨事の真の原因について、自分やほかの経済学者が知っている以上のことを断言するのを危惧している。
「資産価格に関する私たちの理解は、今もかなり未熟だ」と彼は述べた。「住宅価格がなぜあれほど上昇したのか、十分な説明はできていない」
金融規制と耐震工学
この哲学的な意見の相違は、政策担当者に現実的な影響を及ぼす。ワシントンでは、10年間で2度目となる、米国の金融システムを規定するルールの大幅な見直しが検討されている。次期大統領のドナルド・トランプは、こう述べている。民主党が2010年に成立させた包括的なドッド=フランク金融改革を撤廃するという。
金融危機の一因になったと自らが考えるリスクの高い慣行を防ぐため、規制当局は銀行の活動を厳格に監視すべきだとミアンは論じる。これに対しウィレンは、危機の原因が依然として分かっていない以上、政策担当者は次の破綻に耐えられるよう金融システムを備えるべきだと主張する。次の破綻は避けられない一方で、いつ起きるかは予測できないかもしれないと彼は示唆している。
たとえば、ドッド=フランク法が義務づける、いわゆる「ストレステスト」のように、危機時に金融機関がどうなるかを分析すれば、銀行関係者や政策担当者が最悪の事態に備えられると彼は述べた。
ウィレンは金融規制を耐震工学になぞらえた。「地震を防ごうとする人はいない」と彼は述べた。むしろ、地震が起きても建物が倒壊しないようにすることが目標だ。
政策担当者は両方を同時に実現できるかもしれない。ビル・クリントン大統領の下で連邦準備制度理事会の副議長を務めたアラン・ブラインダーは、サブプライム融資が市場のより広範な問題の一側面にすぎなかったとしても、ウォール街の判断は精査に値すると述べた。
「大きな住宅バブルがあり、熱狂が起き、住宅価格は急騰した」とブラインダーは述べた。「だからといって、ウォール街の責任が免除されるわけでは決してない」
下院金融サービス委員会の委員長であるジェブ・ヘンサーリング下院議員(共和党、テキサス州)や、連邦議会議事堂の共和党の盟友たちとは反対に、ブラインダーは、再び大規模な金融制度改革を行えば、銀行関係者に過度の裁量を与えることになりかねないと警告する。
「ドッド=フランク法を解体するのは、ひどい間違いだ」と彼は述べた。




