先進国、とりわけ欧州の証拠に基づけば、増税は経済活動に大きなマイナスの影響を及ぼす。この論考では、より幅広い国々を対象とした場合、この実証結果が当てはまらないことを示す。発展途上国では、増税によってGDPを減らさずに歳入を増やせる可能性がある。公共財の供給が乏しい国や、商品輸出に依存する国では、特にそうである。
Alesinaら(2015)は、「歳出削減に基づく財政調整は、税収増に基づくものよりも、産出損失の面でコストがはるかに小さい……」と主張した。過去10年間の研究では、税乗数が大きなマイナスになることが示されている。先進国、主に欧州諸国だけを対象とした複数の単一国および多国間分析は、Romer and Romer(2010)のナラティブ・アプローチを基礎とし、税乗数は約−1.7から−5.1の範囲にあると報告している。
一見すると確かなこの証拠を受け、上記の引用にも表れているように、欧州の先進国では強い政策提言がなされてきた。そこで、発展途上国を含むより大きなサンプルでも、大幅なマイナスの税乗数が確認されるのかを検証した。
税制変更が産出に及ぼす非線形の影響
1970年から2014年までの51カ国(先進国21カ国、発展途上国30カ国)を対象とする付加価値税の新たなデータセットに、ナラティブ・アプローチを適用した。その結果、全サンプルで税乗数は−1.7だった(Gunterら、2018年)。欧州の先進国では、税乗数は−3.6(先行研究で報告された範囲のほぼ中間)で、統計的に有意だった。一方、サンプルの残りの国々では−1.2であり、統計的に有意ではなかった。
税乗数はなぜこれほど大きく異なるのだろうか。理論上、税によるゆがみやインセンティブの低下に基づく議論(例:Jaimovich and Rebelo、2017年)は、税制変更が産出に及ぼす影響は強い非線形性を持つと示唆しており、私たちの結果もこれを裏付けている。図1が示すように、当初の税率が非常に低い場合、税乗数は実質的にゼロであり、当初の税率と税制変更の幅が大きくなるほど、マイナス幅も拡大する。2
図12年後までの非線形な累積税乗数
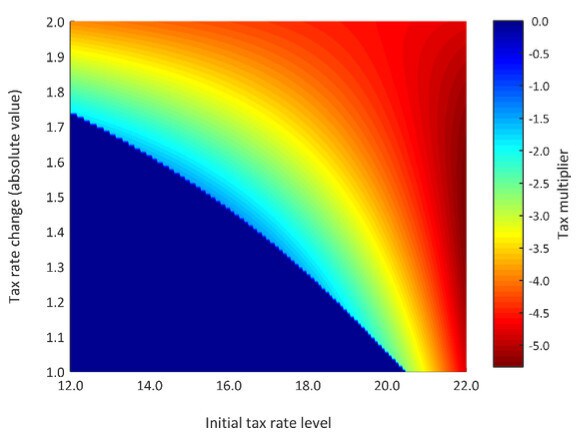
この結果は、先進国、とりわけ欧州(例:Alesinaら、2015年)で大幅なマイナスの税乗数があるという見方が広がっているのは、主に当初の税率が高いことに起因すると強く示唆している。大幅なマイナスの税乗数は、特に発展途上国では、実証的に確立された頑健な傾向とはいえない。
政策に焦点を当てた関連論文では、この新たな知見が、歳入動員、債務持続可能性分析、ラッファー曲線に関する重要な政策的含意を持つことを示している(Gunterら、2019年)。3
各国の税乗数
税の初期水準は国によって大きく異なるため、税率変更が産出に及ぼし得る影響も異なるのは自然である。図2は、各国の現在の付加価値税率に応じて、税乗数が統計的にゼロ(薄い青)、または中程度から大きな値(黄色、オレンジ、赤)となり得ることを示している。
図2 2年後の税乗数
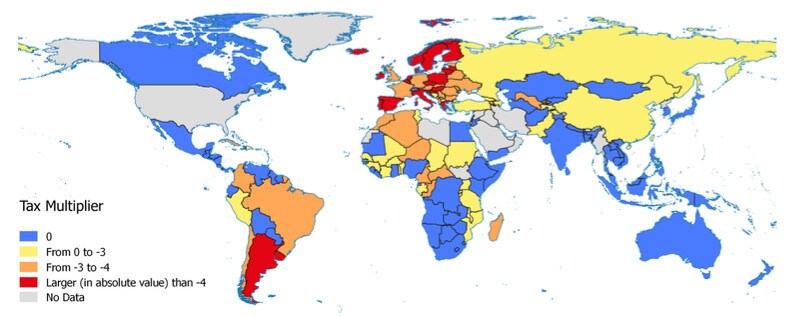
図2によると、世界の半数にあたる175カ国中88カ国では、税乗数は統計的にゼロである(薄い青)。例えば、アンゴラ、コスタリカ、エクアドル、グアテマラ、ナイジェリア、パラグアイのように税率が低い国では、税制変更がGDPに及ぼす影響は事実上ない。一方、アルゼンチンやウルグアイなどの新興国や、特に欧州の先進国の多くでは、同じ増税(または減税)によって産出が減少(または増加)する。
公共財の供給が乏しく、社会面・インフラ面で課題を抱える国々の歳入動員
政府の適切な役割と規模は、さまざまな観点から研究されてきた。例えばワグナーの法則は、GDPに占める政府支出の割合と実質一人当たりGDPとの間に正の関係があるとする。国民所得が増えると、公共支出は、活動範囲の拡大(新たな活動)と活動規模の拡大(既存の活動をより大規模に実施)の両面で増加する傾向がある。図3は、この広く知られた実証的傾向を強く裏付けている。
図3 一人当たりGDPとGDPに対する政府支出の規模との関係
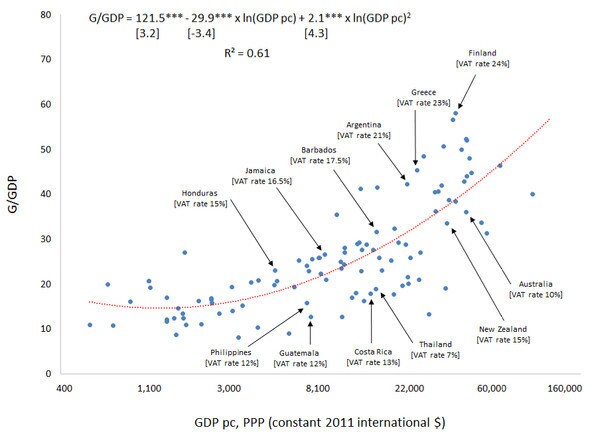
回帰直線より上(または下)に位置する国は、一人当たり所得が同水準の典型的な国と比べて、政府支出の規模が大きい(または小さい)。
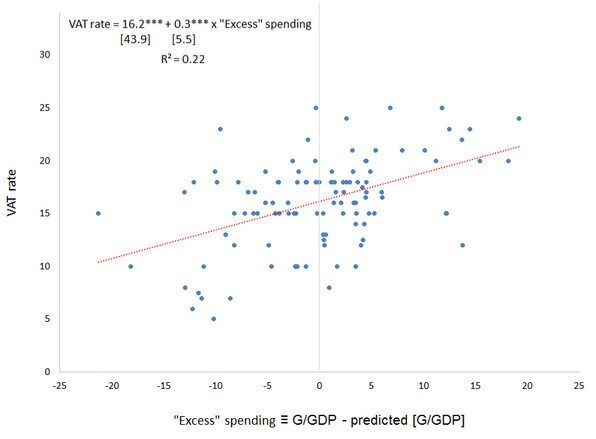
超過支出を、G/GDP比率から図3の回帰直線による予測G/GDP比率を差し引いた値と定義すると、図3の各国の例と図4のより体系的な証拠から、超過支出が正の国(ホンジュラス、ジャマイカ、アルゼンチン、ギリシャなど)は、超過支出が負の国(グアテマラ、コスタリカ、ニュージーランド、オーストラリアなど)よりも付加価値税率が高い傾向にあることが分かる。この証拠は、グアテマラのように、発展度に比して公共財の供給が乏しい国では、付加価値税率の引き上げによる歳入を使い、経済活動への影響を抑えながら、標準的な水準の公共財を提供できる可能性を示唆している。4
図4「超過」支出と付加価値税率との関係
商品依存国における歳入動員
2014年に商品価格が急落し、その下落は恒久的なものと見なされるようになっている。そのため、商品資源が豊富な国の多く、とりわけ財政収入の構造が商品収入に過度に依存している国々は、財政面で増大する課題に直面している。図5が示すように、経済の一次産品依存度(GDP全体に占める商品部門のGDPの割合で測定)と商品収入への依存度(総収入に占める商品収入の割合で測定)には、予想どおり強い関連がある。
図5商品部門のGDP(GDPに占める割合)と商品収入(総収入に占める割合)との関係
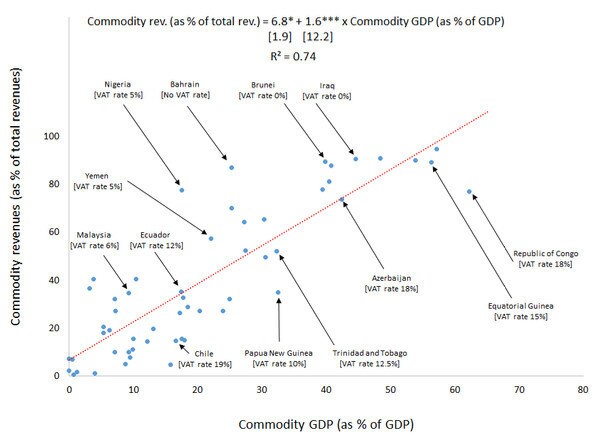
商品収入への超過依存度を、商品収入から図5の回帰直線による予測商品収入を差し引いた値と定義すると、図5の各国の例と図6のより体系的な証拠から、商品収入への超過依存度が正の国(マレーシア、イエメン、ナイジェリアなど)は、商品収入への超過依存度が負の国(チリ、パプアニューギニア、トリニダード・トバゴ、コンゴ共和国など)よりも付加価値税率が低い傾向にあることが分かる(バーレーン、ブルネイ、イラクのように、付加価値税がない場合もある)。
図6 「超過」商品収入依存度と付加価値税率との関係
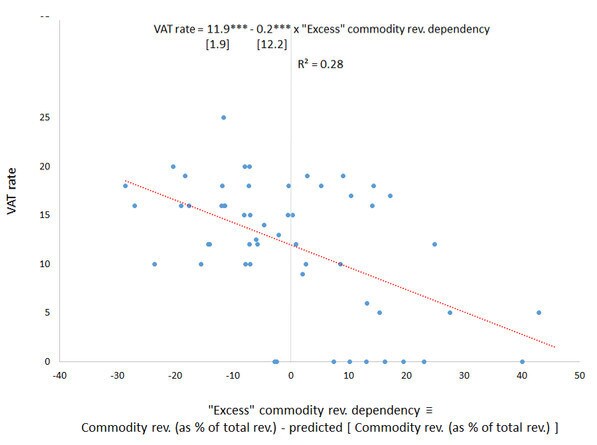
この証拠は、ナイジェリアのような国では、付加価値税率を引き上げることで、経済活動への影響を比較的小さく抑えながら、商品関連以外の活動から迅速に歳入を動員できる可能性を示唆している。




