関税、移民、資本規制の歴史は、反グローバル化政策がもたらしうる大きな経済的コストについて明確な教訓を与えている。本コラムでは、米中貿易戦争と政策関連の不確実性がどのように経済的パフォーマンスを損なうとともに、連邦準備制度(FRB)の金融政策を歪め、その信頼性と独立性を損なっているかを説明する。関税と裁量的な金融政策は有害な組み合わせであり、筆者らは負担の大きい貿易障壁の緩和を促すとともに、FRBに対し、金融政策において体系的でルールに基づくアプローチを採用するよう求める。
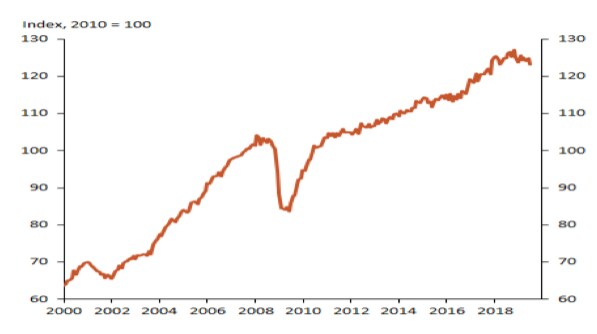
トランプ大統領の目標、すなわち中国に国際貿易のための市場開放を迫ること、資本規制を縮小すること、知的財産の不公正な扱いを是正すること、そしてサイバーセキュリティやその他の米国の国家安全保障上の問題に対処することは、大きな利益を伴う重要な目標である。しかしながら、段階的に引き上げられる関税は、世界の貿易量、工業生産、資本形成に対する影響を強めており(図1参照)(Bown and Irwin 2019、Cavallo et al. 2019、Irwin 2019)、貿易障壁と保護主義のみに依存する戦術は誤っており、潜在的に危険である。
図1世界の貿易量
これらの政策はFRBを板挟みの状況に置いている。FRBは二重の責務を達成してきたものの、その裁量的な政策運営により、貿易政策の不確実性に関連して認識された下振れリスクへの対応として政策金利を引き下げてきた(Powell 2019)。こうした保険的な利下げは、関税およびそれに関連する不確実性によって課された生産能力に対する供給制約を相殺するうえでは、たとえ効果があるとしてもわずかである(Levy 2019)。しかしながら、ゼロ金利制約からの余裕を狭めることにより、この利下げはFRBが将来の景気後退に対して効果的な景気循環対抗型の政策を実施する柔軟性を低下させるとともに、金融システムに歪みを加える。トランプ大統領によるFRBへの不適切な公的圧力と相まって、不確実性へのFRBの過度な注目は、政策の誤りのリスクを高めるとともに、その公的な信頼性と独立性を損なう(Bordo and Levy 2019)。
トランプ大統領の関税への依存は、2016年の大統領選挙キャンペーンで掲げた公約を果たすものである。現在、主に中国からではあるが、日本、韓国、カナダ、メキシコからの輸入を含め、2,750億ドルを超える米国の輸入品に関税が課されている(Chudik 2019、Fajgelbaum et al. 2019)。一方、米国の貿易相手国は、米国製品に対して約1,210億ドルの関税で報復している(Amiti et al. 2019)。関税の不規則な引き上げと、さらなる引き上げを示唆する不規則な威嚇は、中国の対応に対するトランプ大統領の見誤りと、解決が困難な複雑な非関税問題へと広がる米中交渉の範囲を反映しているように見える。
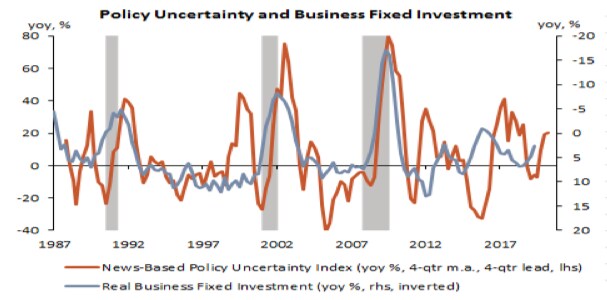
最近の研究では、政策関連の不確実性は、実際の関税よりも同程度か、より大きな負の影響を設備投資と経済的パフォーマンスに及ぼしていることが明らかになっている。Baker et al.(2016)が開発した経済不確実性指数と米国の企業固定投資との単純相関は0.49である(図2)。Ahir et al.(2019)は、エコノミスト・インテリジェンス・ユニット(EIU)の国別報告書から導出した世界貿易不確実性(WTU)指数を開発し、2017年から2019年第1四半期にかけてのWTU指数の急上昇が、2019年の世界成長率を最大0.75%押し下げると推計している。Ebeke and Siminitz(2018)は、テキストマイニング手法に基づき、EU、米国、中国、英国を対象に集計した貿易不確実性の指標を開発し、貿易不確実性の水準が1標準偏差上昇すると、その後5四半期にわたりユーロ圏の投資対GDP比率が0.75%低下すると推計している。連邦準備制度理事会の研究者は、貿易政策の不確実性について、企業レベルの指標1つと、新聞報道および輸入関税のデータ変動に基づく集計指標2つという異なる指標を開発し、2017年と2018年の貿易政策の不確実性の上昇が、集計投資の1~2%の減少を予測すると推計している(Caldara et al. 2019)。
図2 政策の不確実性と米国の企業固定投資
最近の動向と広範な事例証拠は、これらの研究結果を裏付けている。先進国における世界貿易量と工業生産は減少しており、生産性を低下させ、資本形成は頭打ちとなっている。中国の主要な貿易相手国である日本、韓国およびその他のアジア諸国、そしてドイツは、その影響の矢面に立たされている。高度に統合された世界のサプライチェーンに課された歪みは測定が困難であるが、間違いなく大きい(Economist 2019)。企業投資と資本ストックの持続的な減少は、生産能力と潜在成長率を低下させるだろう(Handley and Limoa 2017)。
大きなリスク:第二のグローバル化の時代は終わりつつあるのか?
歴史は決して繰り返さないが、しばしば韻を踏む。このことが、近年の貿易および移民政策の推進を懸念させる。世界は過去2世紀にわたり、二つのグローバル化の時代を経験してきた(図3参照)(Bordo 2017)。第一の時代は、19世紀半ばから1914年までであり、貿易障壁の低下、重要な技術革新、国境を越える移民や資本の流れの活発化によって推進され、急速な経済成長と生活水準の向上をもたらした。貿易の伸びは国民所得を大きく上回り、貿易可能財の国境を越えた価格において、欧州における顕著な収斂が見られた(Findlay and O’Rourke 2004)。金融市場の統合が成長を後押しし(Goetzmann 2016)、欧州の先進国からの資本の流入は新興国の成長を促した(Bordo 2002)。主要国が金本位制を遵守したことで為替相場は安定し、ロンドンの資本市場へのアクセスを求める国々にとって、信用を担保する仕組み、すなわち「優良な家計の証(good housekeeping seal of approval)」として機能した(Bordo and Rockoff 1996)。
図3グローバル化の波
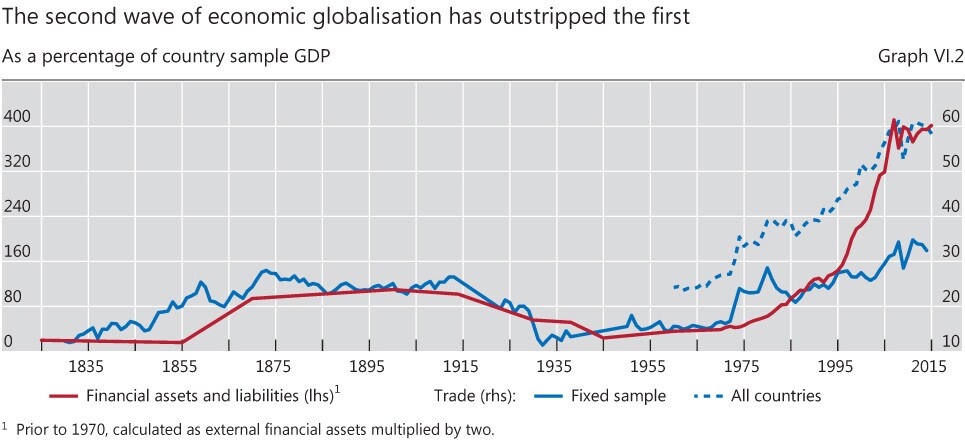
しかし、19世紀後半の大量移民と世界貿易に対するポピュリスト的な対応は、反移民法と貿易障壁の反動を招いた。第一のグローバル化の時代は、1914年の第一次世界大戦の勃発と、為替および資本規制の導入(Eichengreen 1992)、ならびに関税と割当制の導入によって頂点に達した。両大戦間期においては、米国が最大の責任を負った。1922年のフォードニー・マッカンバー法と1930年のスムート・ホーリー関税法である。他国も報復し、これらの障壁は大恐慌を大いに深刻化させた(Crucini and Kahn 1996、2003)。第二次世界大戦以降の第二のグローバル化の時代は、貿易、移民、資本に対する障壁の大幅な低下、中国の超経済大国としての台頭、そしてグローバル・サプライチェーンの発展を伴ってきた。これらの要因は、強力な世界的成長をもたらした商品、労働、資本、技術革新の自由な流れに大きく寄与してきた。
反移民政策の高まりとトランプ大統領によるエスカレートする関税は懸念材料であるが、現在の状況における三つの違いが経済的な悪影響を緩和するはずである。第一に、両大戦間期を支配した資本規制は、いまだ導入されておらず、導入される可能性も極めて低い。第二に、先進国の経済は、製造業への依存を消費およびサービスへと大幅に低下させており、そのため製造業への関税の負担は主に新興国が負うことになる。第三に、生産プロセスは、複雑なサプライチェーン、多国籍企業、情報共有を通じて世界的に統合されてきた(Baldwin 2016)。しかし、関税がエスカレートするにつれ、これらが危うくなる可能性がある。さらに、これまでに課された関税は、1930年代に課された関税のごく一部にすぎず、今日の政策立案者は、貿易、移民、資本の流れに対する障壁のコストについて、はるかに深い理解を有しており、80年前には存在しなかったより広範な政策手段を用いて経済を安定させる方法も心得ている。また、金融市場や資本フローの高度化により、1930年代型の惨事が起こる可能性は大きく低下している。とはいえ、回避可能な政策の誤りは避けなければならない。
関税と金融政策
関税と貿易政策の不確実性は、連邦準備制度による金融政策の運営に、いくつもの困難な側面を加えている。FRBは二重の責務を達成しており、失業率は50年ぶりの低水準にあり、インフレ率は2%をわずかに下回っている。しかし、FRBは7月と9月の両方で、貿易政策関連の不確実性を理由に利下げを行った。実際のデータは、経済がFRBの予測に沿って成長し、FRBの推計する潜在的な経路に沿って推移していることを明確に示していたにもかかわらず、である。これは、データ依存型の金融政策運営からの明らかな逸脱であり(Clarida 2018)、また、非金融(財政)政策の変更に対する実際の経済的影響に応じて金融政策を変更するという、FRBの従来の手法からの逸脱でもある。その結果、予期して保留中の政策イニシアチブを先取りするのではなく。これにより、FRBは金融政策における体系的(ルールに基づく)アプローチから一層遠ざかり、不確実性に関する裁量と勘に頼る方向へと向かっている。これは政策の誤りの確率を高めており、FRBの信頼性と独立性を損なうおそれがある。
より根本的な要因は、関税の不規則な引き上げが経済全体の総需要または生産能力(供給)を低下させるかどうか、そして金融政策がそれに対して何らかの手段を講じられるかどうかである。金融政策による景気刺激は総需要の落ち込みを相殺しうるものの、関税や、資本ストックを減少させ世界のサプライチェーンを歪める政策関連の不確実性のような、生産能力に対する供給制約を相殺することはできない(Levy 2019)。供給制約に直面しながら金融緩和を持続させても成長は刺激されず、インフレ率が低水準にとどまったとしても、負の結果をもたらすだろう。それはFRBをゼロ金利制約に近づけ、人為的な低金利は貯蓄者を罰し、債権者を補助し、多くの金融的歪みを生み出す。
この緊張した環境において、FRBは、生産能力に対する供給制約を課すエスカレートする貿易障壁と政策の不確実性は、金融政策によって是正できる範囲を超えていることを明確にすべきである。FRBは金融政策の運営において、より体系的で、ルールに導かれるべきであり、不確実性に関する自らの勘ではなく、実際のデータに依拠すべきである。また、政治的な干渉や圧力を受けずに政策を運営するという独立性の重要性を強調するとともに、政治的中立の立場を維持しながら、政権からの不適切な圧力をはねつけなければならない。




