ユーロ圏の発足当初、同圏は不完全で最適性を欠く通貨圏だとして、(主にアングロサクソン系の)経済学者からしばしば批判されていた。批判者によれば、同連合には、金融主権を放棄することを正当化できるほどの民間・公的なリスク分担の仕組みや生産要素の移動性がなかった(例:Eichengreen 1992)。生活水準の収斂と金融総量の安定化という点で一見成功した10年を経た後、こうした悲観的な見方は、2010~12年の危機とその後の回復の遅れによって裏付けられたように見えた。かつて競争力を維持するため頻繁な通貨切り下げに頼っていた多くの加盟国では、ユーロによって金融政策の信頼性が高まった一方、重要な局面で切実に必要とされる金融政策の自律性が犠牲になった可能性があると広く考えられている。共通通貨がもたらす貿易促進効果と統合の制度的利点を保ちながら、ユーロ圏の安定化メカニズムを改善する方法はあるだろうか。
各国政府から完全に独立した状態を保ち、恒久的な移転も行わずに、ECBが金融政策の手段の一部を各国の状況により適合するよう微調整することは可能だと私は考える。私が「的を絞ったインフレ目標設定」と名付けるこの枠組みでは、国境を越える決済の流動性と共通市場の一体性を維持しながら、ECBが加盟国間の金融・信用環境を調整することになる。非対称ショックに対する金融政策の適合性を高めつつ、ルールに基づく介入がもたらす信頼性の利点を保ち、長期的な中立性と財政移転を行わないという約束を維持することを目指す。
フランスとドイツが共同で発表したメゼベルク宣言に示されたように、ユーロ圏におけるマクロ経済サイクルの収斂と安定化をめぐる最近の議論では、国境を越えた失業再保険制度など、反景気循環的な財政政策を支える予算手段の設計が焦点となっている。公的・学術的な議論の大半は、大規模な非対称ショックに見舞われた国への緊急信用枠、銀行同盟を完成させるための欧州預金保険制度の創設、欧州安定メカニズムの改革など、危機への対処を目的とした手段を中心に展開されてきた(例えば、次のVoxEUの議論はBénassy-Quéréら(2018)が始めた)。
深刻な金融不安が定期的に発生する可能性はあるものの、ユーロ圏の根本的な弱点は、「中核」諸国と「周辺」諸国の間で、生産性の動向、賃金インフレ、価格競争力に中期的な乖離が生じていることにある。ユーロ圏加盟国間で国内生産者物価水準の推移に大きく持続的な差があることで、競争力の格差や経常収支の不均衡、対外公的・民間債務の蓄積が進んできた。これは、「南部」諸国で公的・民間貯蓄が減少する一方、輸出を生み出す貿易可能部門への投資がそれに見合って増えなかったためである。こうした不均衡は、さらに、内部切り下げと厳しい財政再建を必要とした。「突然の資本流出」が起き、対外債務の借り換えが困難になると、為替レートを調整できなかったためである(例:Schmitt-Grohé and Uribe 2016)。
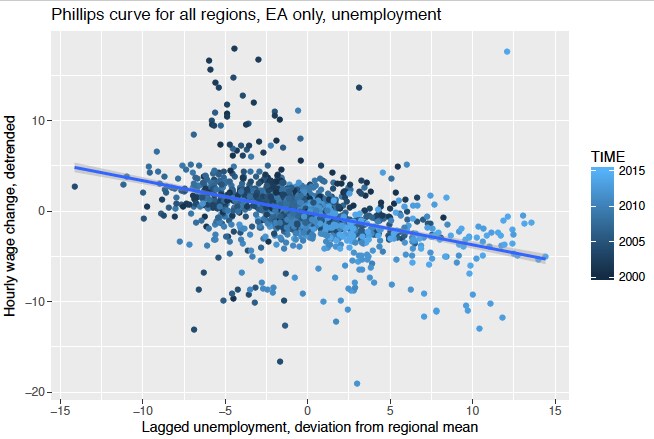
金融政策は、景気循環に沿った短期的な需要主導の変動を安定させるうえで役立つ。しかしECBにとっての重要なジレンマは、権限上、地域間の乖離を考慮せずにユーロ圏全体の物価水準を安定させる必要があることから生じる。Farhi and Werning(2017)の言葉を借りれば、通貨同盟では中央金融当局は総体としての労働ウェッジをゼロに設定するのが最適だが、各国の労働ウェッジがその効率的な水準から乖離するのを許さざるを得ない。実際、最近の論文(Levy 2018)で私は、各国、さらには地域間の失業率の乖離が賃金動向の差と結びついていることを示す証拠を提示した。これは、「フィリップス曲線」がユーロ圏全体だけでなく地域レベルでも働いていることを示唆している(図1参照)。
図1ユーロ圏のNUTS-2地域250か所における、時間当たり賃金の前年比変化(トレンド除去後)と遅行失業率(平均差を除去後)
こうした動向の乖離は、為替レートという手段の主導権を取り戻し、ユーロから離脱する必要性を示していると主張する人もいる。価格と賃金が硬直的な場合には、付加価値税と給与税の減税を組み合わせるなど、通貨切り下げによる価格調整を模倣する財政政策が必要だとする見方もある(Farhiら、2013年)。これらの改革案は、ユーロ圏全体のインフレ動向を安定させるという金融当局の目的を所与としており、ユーロという「黄金の拘束服」から離脱するか、積極的な反景気循環的財政政策やリスク分担で補完する必要があると論じている。後者を補完するものとして、「的を絞ったインフレ目標設定」は、国ごとの総需要ショックへの対応に役立つ可能性があると私は考える。
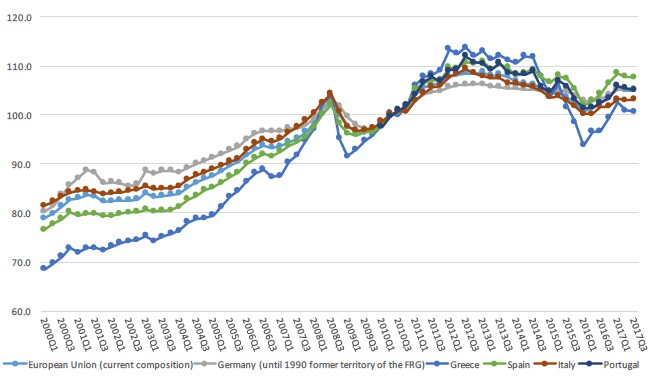
国内のマクロ経済状況が総需要の低迷を示す国では、ECBは相対的に拡張的な介入を強化すべきである。長期リファイナンスオペや、資産市場への直接介入による「量的緩和」政策では、総需要の状況を示す、的を絞った反景気循環的な指標に応じて、国内金融市場間で資産購入の配分を組み替えることをECBに認めるべきだ。例えば、次のようなルールが考えられる。インフレ率または名目支出の伸び率が中期平均を下回る国への資産購入の配分をECBが増やす。具体的には、季節調整済みの直近四半期の値が、直近8四半期の平滑化した値を下回る場合などである。この平滑化ルールにより、金融環境の緩和は一時的かつ対象を絞ったものに限られ、物価水準のトレンド成長率が低い国への恒久的な暗黙の移転は生じない。対象を絞った目標設定のルールは、国別の消費者物価インフレ率ではなく、生産者物価インフレ率の乖離に基づくべきである(図2参照)。実際、Gali and Monacelli(2008)が示すように、各国のPPIインフレ率は国内の価格の不均衡を測る重要な指標である(消費者物価インフレ率は、通貨同盟内の輸入価格の動向に影響される)。
図2欧州の一部の国における四半期別生産者物価指数(2010年=100)
こうした「的を絞った目標設定」は、ECBが近年、非伝統的な金融政策介入を用いる際に直面してきた制約を克服できる可能性がある。実際、ECBは独立したルールベースの配分メカニズムを確保するため、加盟国間での公的・民間債務の量的緩和による資産購入を、ECBの出資比率の配分における「資本キー」に従って割り当ててきた。その結果、信用・金融環境を緩和する必要性が比較的小さかったにもかかわらず、ドイツ資産が機械的に大量購入された。上記のような反景気循環的ルールを用いて、ルールに基づくアプローチを維持しながら、経済状況がより弱い国を一段と積極的に対象とすることもできたと私は考える。
危機時には、非伝統的な介入を調整するため、的を絞ったインフレ目標設定がとりわけ緊急に必要となる可能性がある。しかし、最近の物価水準の動向に基づく同様の反景気循環的ルールを使って、国ごとの流動性供給を微調整するなど、通常の景気循環においても適用できる。例えば、公開市場操作で各加盟国の国債に適用され、その流動性価値を決める「ヘアカット」は、最近のインフレ動向に基づいて調整できる。
私が提案する的を絞ったインフレ目標設定には、主に3つの批判が考えられる。
第一の批判は、実質為替レートの再調整に価格調整(例えばドイツのインフレ率上昇)が本当に必要な場合、「的を絞った目標設定」がその過程を遅らせるというリスクに関するものだ。しかし、不均衡の主な原因が非対称な総需要ショックであるなら、この批判は必ずしも当てはまらない。その場合、反景気循環的な財政政策と同じように、対象を絞った金融介入が有効となる。
生産者物価インフレ率は産出ギャップを測る最適な指標ではなく、名目GDPや国債スプレッドのほうが国内のマクロ経済状況をより正確に示すと論じる人もいるかもしれない。それが実際に正しい可能性は十分あるが、的を絞ったインフレ目標設定は、総体としてのCPIを目標とする現在のECBの権限により近い。そのため、従来の政策手段を用いて実施しやすく、議論を呼ぶ条約改正が必要となる可能性も低い。
最後に、ECBの資本キーやヘアカット政策を改めても、金融政策のスタンスに一義的な影響はないと言われるかもしれない。これは妥当な反論だが、いずれにせよ、よく知られた不可能性の「トリレンマ」(各国は自律的な金融政策、自由な資本移動、固定為替相場を同時に実現できないという命題)が、ユーロ圏の金融政策を各国の事情に適応させる余地を機械的に制約している。しかし、だからといって、何もしないほうが何かをするよりよいということにはならない。ECBは、与えられた権限の制度的な制約の範囲内で、金融政策のスタンスを各国固有の状況に最大限適合させるべきである。そうすれば、各国および連合全体の反景気循環的な財政政策を支え、通貨同盟に対する現在の批判に応え、長期的な構造的収斂政策の実施に一定の余地を生み出せる。




