システミックリスクは、地政学的、気候的、技術的な変動に特徴づけられる時代において、経済成長の軌道をますます左右しつつある。
当初は目に見えにくいものの、システミックリスクは成長に対する見えない税のように作用し、コストを押し上げ、イノベーションを阻害し、経済のレジリエンスを弱める。
前例のないリスクの複雑化が進む中、保険業界はシステミックな不確実性を持続可能な成長の基盤へと転換する助けとなり得る。
地政学的分断、気候変動による不安定化、技術的混乱、公衆衛生上の危機によって特徴づけられる時代において、経済成長の軌道を左右する要因は一つ、ますます明確になりつつある。それがシステミックリスクである。
当初は目に見えにくいものの、システミックリスクは成長に対する見えない税として機能する。投資コストを静かに押し上げ、イノベーションを阻害し、経済のレジリエンスを弱める。いったん危機として表面化すると、その影響は急速かつ深刻なものとなり得る。
新型コロナウイルス感染症(COVID-19)のパンデミックは、この現実を如実に示した。2020年には、世界経済が 約4.4%縮小した――現代史において平時としては最も深刻な景気後退の一つである。公衆衛生上の緊急事態として始まったものは、またたく間にサプライチェーン、金融システム、そして世界中の労働市場へと波及した。
気候問題と地政学的緊張がシステミックリスクを高めている
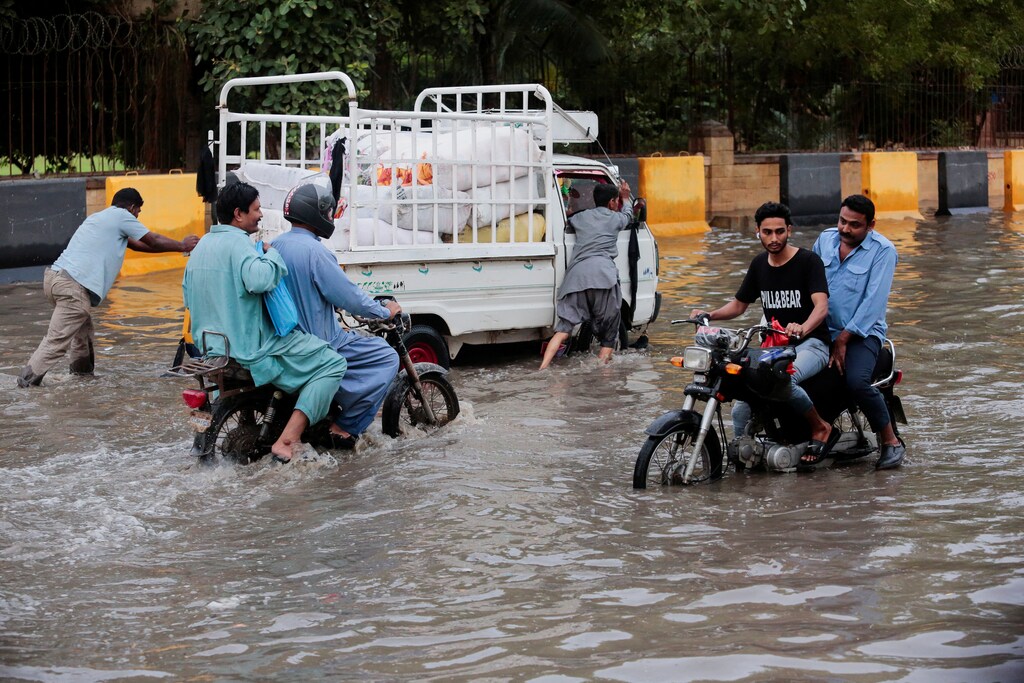
他のシステミックリスクも同様に顕在化しつつある。気候関連の災害が頻度と深刻度を増す中、一部の地域では保険会社が補償の縮小や、全面的な引き受け停止を余儀なくされている。
その結果生じる保護のギャップは、保険セクターにとどまらず、不動産市場、地域への投資、そして気候リスクにさらされた地域経済全体の安定性にまで波及し得る。
同時に、地政学的緊張と貿易の混乱により、重要産業や素材のグローバルなサプライチェーンにおける変動性が高まっており、持続的なインフレ圧力の一因となっている。
最近では、中東における戦争が主要な海上輸送ルートを脅かしている。世界の石油供給の大きな割合を運ぶこれらのルートへの脅威は、地政学的ショックがエネルギー市場やグローバル経済全体にいかに速やかに波及し得るかを浮き彫りにしている。
これらの動きは、地政学的・経済的分断へと向かうより広範な構造変化と並行して進んでいる。かつてグローバルなリスクプールは国境を越えた分散とリスクの効率的な分担を可能にしていたが、現在では国や地域ブロックが、ローカルな解決策の開発を迫られつつある。例えば、特定の地政学的状況において国際再保険市場へのアクセスが制約されるなか、インドは独自の国内再保険制度の構築に着手しており、ホルムズ海峡を通過する石油・ガスの海上輸送をカバーすることを目的としている。
これは、より広範な傾向を反映している。すなわち、システミックリスクは増大しているだけでなく、地域的により集中しつつあり、資本効率、価格設定、レジリエンスに影響を及ぼしている。
これらの動きを総合すると、現代のシステミックリスクが単一のセクターにとどまることは稀であることがわかる。むしろ、相互に連関した経済システムを通じて伝播し、不確実性を増幅させ、長期的な成長を支えるために必要な投資を鈍化させる。
システミックショックは金融エコシステムの安定性を脅かす
こうしたシステミックショックは、個別の経済的混乱とは性質が異なる。個々の金融機関ではなく、金融エコシステム全体の安定性を脅かす。その結果、その影響は信用市場、投資判断、そして経済の信頼感へと波及する。
システミックリスクが強まると、金融仲介は鈍化する。銀行や金融機関は融資に消極的になるか、融資できなくなり、事業者は拡大やイノベーションに必要な資金を得られなくなる。信用収縮は外側へと波及し、経済活動と雇用を抑制する。
同時に、相互に連関した金融システムはショックを増幅させ得る。一つの機関や市場での破綻は他に連鎖的な影響を引き起こし、資産の急速な売却を強いて、市場の下落スパイラルを強化しかねない。世界金融危機は、このような連鎖的な波及がいかに速やかに広がり得るかを示した。
金融機関はまた、共通のエクスポージャーを抱えることも増えている。銀行、保険会社、資産運用会社は、長期にわたる低金利から市場の変動に至るまで、類似のマクロ経済リスクに直面している。これらのリスクが同時に顕在化すると、経済が最も必要とする時期に、複数の金融機関が同時に苦境に陥る可能性がある。
その結果として、資本の配分の歪みが生じることが多い。不確実な環境下では、投資家は経済の生産的なセクターではなく、金などの安全資産へと逃避する。長期投資は減速し、イノベーションは停滞し、経済成長は勢いを失う。
金融市場の枠を超えて、新たな種類のシステミックリスクも出現している。気候変動、サイバー脅威、パンデミックは、経済全体を同時に混乱させる可能性を秘めている。これらのリスクは国境やセクターの境界を意に介さず、集団的な解決策を必要とする。
AIがもたらす新たなシステミックな脆弱性の層
同時に、人工知能(AI)の台頭は、新たな層のシステミックな脆弱性をもたらしつつある。AIの能力が大規模モデルへとますます集中するにつれ、地政学的な考慮事項が、これらのシステムがどこで開発、ホスティング、統治されるかという問題と交錯し始めている。
AIを支える物理的インフラ、特にデータセンター、クラウド処理能力、半導体サプライチェーンは、地理的に集中しており、地政学的緊張と物理的な混乱の両方にさらされている。
これにより新たな形態のシステミックリスクが生じる。AIエコシステムの主要な拠点に影響を及ぼす停止、規制、または紛争が、これらの技術への依存を急速に強めつつある産業全体に連鎖的な影響を及ぼしかねない。
このような環境において、不確実性そのものが成長の足かせとなる。企業はリスクを定量化できない場合、投資判断を先送りする。家計が不安を感じれば、消費は弱まる。その累積的な影響は、経済発展の緩慢化と包摂性の低下である。
リスク移転から経済の安定へ
しかし、リスクが成長に対する見えない税であり続ける必要はない。
保険は、不確実性をレジリエンスへと転換する上で独自の役割を担っている。リスクを定量化し、プールし、移転することにより、保険業界は、不確実な時代であっても、企業、政府、地域社会がより大きな確信をもって投資できるようにする。
歴史的に見ると、保険は資産の保護、金融システムの安定化、起業の促進を通じて経済発展を支えてきた。今日、社会が新たなシステミックな課題に直面する中、保険業界の役割は拡大している。
第一に、保険会社はショックが発生する前にレジリエンスの構築を支援できる。高度なリスクモデリング、データ分析、早期警戒システムを通じて、保険会社は気候リスクからサイバー上の脆弱性に至るまで、新たな脅威を特定し、組織の備えを支援できる。
第二に、保険はレジリエンスと適応に向けて資本を動員できる。気候変動に強いインフラや、サイバーセキュリティの向上など、リスク低減を促す商品を設計することで、保険会社は金融面での保護を長期的な持続可能性と整合させることができる。
第三に、単一のセクターの能力を超えるリスクに対処するためには、官民パートナーシップが不可欠となる。パンデミック保険プール、災害リスク分担の仕組み、気候レジリエンス基金は、政府と保険会社の協働が、経済の安定を維持しつつ保護の範囲を拡大できることを示している。
最後に、保険はより包摂的な成長を支えることができる。今日、数十億人の人々と数百万の中小企業が、十分な保険に加入していないか、まったく加入していないままであり、積み重ねてきた進歩を一瞬で失いかねないショックに対して脆弱な状態に置かれている。
デジタルプラットフォーム、革新的なマイクロ保険商品、エコシステムのパートナーシップを通じて保険へのアクセスを拡大することで、経済全体のレジリエンスを強化することができる。
リスク管理を成長戦略へと転換する
世界は、前例のないリスクの複雑化の時代に入りつつある。しかし、それは同時に機会の瞬間でもある。
リスクの測定、分担、軽減の方法を再構想することで、保険業界は、システミックな不確実性を持続可能な成長の基盤へと転換する助けとなり得る。そうすることで、レジリエンスがコストではなく、繁栄への起爆剤となることを確実にする上で、極めて重要な役割を果たすことができる。
リスクが効果的に管理されるとき、成長はもはや不確実性によって制約されることはない。それはレジリエンスによって可能になる。