ソブリン債務不履行は、新興市場国・開発途上国にとって大きなリスクである。
ほとんどの債務不履行は、政府債務が高水準にあり、財政規則がない状況で発生している。
国内債務は債務不履行リスクを軽減するが、借入コストの上昇と関連している。
新興市場国・開発途上国(EMDEs)における政府債務の高水準、ならびに世界的な金利の上昇は、過去2年間にわたり、現在、EMDEsにおける債務不履行リスクを高めている。しかしながら、過去の債務不履行は債務関連リスクへの対処に失敗することが多かった。過去のソブリン債務不履行の3分の1以上は、政府債務や借入コストを持続的に引き下げることができなかった。成功した事例では、中央値を上回る債務再編と成長の加速が伴っていた。多くのEMDEsは、債務不履行リスクを低減する国内債務に目を向けている。ただし、主に国内の政府債務は、より高い借入コストと、民間部門への銀行融資の減少という代償を伴う。 現在の厳しい対外環境では、持続可能な成長を加速させ、財政基盤を強化する政策が求められている。
1. ほとんどの債務不履行は、現在の局面に類似した状況下で発生している。
最新の南アジア開発アップデートによると、過去のソブリン債務不履行は、米国連邦準備制度理事会(FRB)の金融引き締めサイクルの終了時期前後に集中しており、政府債務がEMDEの中央値を上回り、財政規則が存在しない場合に最も多く発生していた。
出典:Asonuma and Trebesch (2016);Erce, Malucci, and Piccarelli (2022);Haver Analytics;世界銀行。
注:世界銀行(2022年)で定義されている米国連邦準備制度理事会の金融引き締めサイクル終了年、またはその翌年に発生したすべての債務不履行の割合。債務不履行時点において、財政規則が存在しない国、またはEMDEサンプル全体の中央値を上回る政府債務を抱えている国で発生したすべての債務不履行の割合。すべての債務不履行には、国内債権者および対外債権者に対するものが含まれ、対外債務不履行は対外債権者に対するものを指す。灰色の線は50%を示す。
2. ソブリン債務不履行の3分の1以上は、債務や借入コストを持続的に引き下げることができなかった。
債務不履行の3分の2未満が、5年後に政府の債務対GDP比率または政府債務の実効金利の引き下げに成功した。
出典:Asonuma and Trebesch (2016);Erce, Mallucci, and Picarelli (2022);世界銀行。
注:不履行事例は、不履行の年よりも5年後に政府の債務対GDP比率または政府債務の実効金利が低下した(「成功」)か上昇した(「失敗」)かによって区分されている。1979年から2018年にかけてEMDEs 64か国で発生した177件の国内または対外債務不履行事例に基づく。
3. 債務不履行後の債務および借入コストのより大幅な削減は、より好ましい世界の経済・金融状況と関連している。
世界の成長が強く、世界の借入コストがより大きく低下した場合、債務不履行後に政府の借入コストはより大幅に低下した。国内の産出成長が強い場合に、政府債務比率は最も大幅に低下した。世界の投資家のリスクセンチメントがより好ましい場合、債務不履行後の借入コストと債務の両方がより大幅に低下することと関連していた。
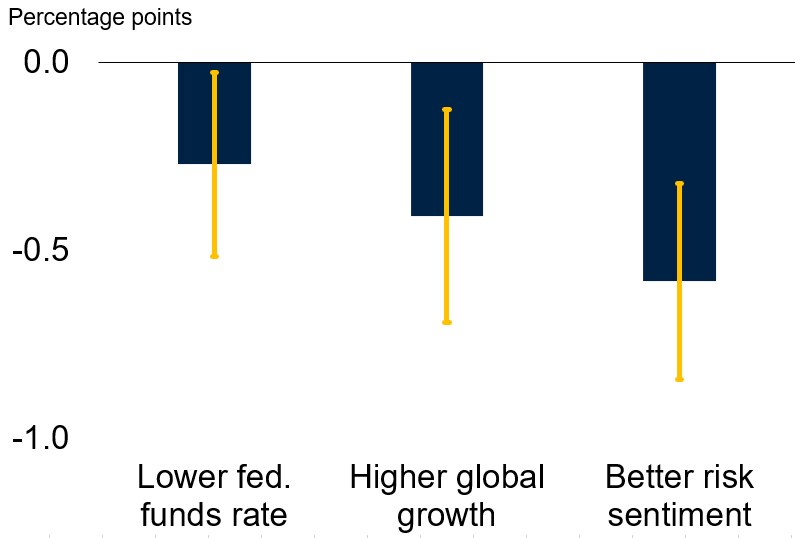
注:政府債務の実効金利の予測変化は、サンプル期間中に横軸に示された変数が1パーセンテージポイント上昇した場合(世界のリスクセンチメントの場合は標準偏差0.5の低下)に、選択バイアスを補正したパネル回帰推定の係数推定値を乗じたものとして定義される。黄色のひげは95%信頼区間を示す。
4. 国内債務は債務不履行リスクを軽減するが、代償を伴う。
平均的なEMDEsでは、国内債務は2021年の政府債務のわずかに半分強を占め、2010年から2021年にかけての債務増加の3分の2弱を占めた。過去において、主に国内で調達された政府債務の増加は、主に対外で調達された場合と比べて債務不履行と関連することは少なかった。しかしながら、政府債務に占める国内債務の割合が中央値を上回る場合、政府の借入コストの上昇、債務満期の短期化、および中央政府に向けられる国内信用の割合の増加と関連している。
出典:IMF World Economic Outlook;IMF(各種スタッフレポート);Kose et al. (2022);世界銀行。
注:政府の実効金利は、前年の政府総債務に対する政府の純利払い費の割合として定義される。南アジアについては、データはインド、スリランカ、パキスタンに限られている。政府債務に占める国内債務の割合が中央値を上回るまたは下回るEMDEsについて、2010年から2022年の非加重平均。




