暗号資産、とりわけビットコインは、近ごろ大きな注目を集めている。coincodex.comによると、暗号資産の時価総額は2017年12月に約4,000億ドルに達した。coincodex.com。
図1 2010年7月から2018年7月までのビットコイン価格
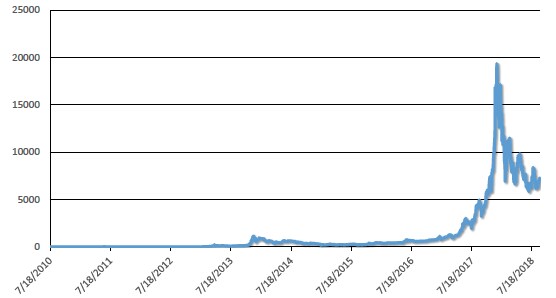
図2 2017年9月から2018年9月までのビットコイン価格
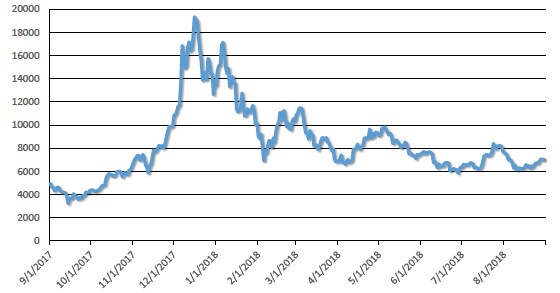
上の2つの図が示すように、ビットコイン価格は2016年から2018年にかけて急騰し、約2万ドルのピークに達した。2018年初め以降、価格は幾分安定したものの、変動性は依然としてかなり大きい。こうした動きを受け、暗号資産の価値評価を理解することがますます急務となっている。
ビットコインには中央銀行がない
2018年6月のフィナンシャル・タイムズの記事によると、国際決済銀行(BIS)は、暗号資産価格の不安定さの原因を暗号資産の中央銀行が存在しないことに求めている。ビットコインの価値が特定の中央銀行によって管理されていない点は、従来の通貨との大きな違いである。
たとえば米連邦準備銀行は、インフレ率の安定などの政策目標を達成するため、ドルを流通に供給したり、流通から引き揚げたりする。これに対し、ビットコインの供給量は「マイナー」による分散型の計算活動を通じて変化し、時間の経過とともに増加することしかない。そのため、価格安定を促す従来の手段を暗号資産に用いることはできない。BISは「価値の不安定さ」を、暗号資産が長期的に主要通貨となるうえでの大きな課題の一つに挙げている。
為替レートの不確定性と通貨投機
ビットコインはドルと同様、それ自体には価値がなく、どちらも法定通貨である。2つの法定通貨の共存とその分析は、目新しいものではない。経済において双方が交換手段として使われる場合、カレケンとウォレス(1981)が著名な論文で示したように、その為替レートは不確定となる。
しかし、ビットコイン、あるいはより一般的に暗号資産を考えると、新たな問題が生じる。とりわけ、ビットコインの中央銀行が存在しないこと、そして供給量は増え続けるものの上限があることは、新たな、重要になり得る側面をもたらす。観察されるビットコイン価格のランダムな変動は大きく、カレケン=ウォレスの分析には見られない。さらに、トレーダーはビットコインや他の暗号資産を交換手段ではなく投資対象とみなし、価格上昇を見込んで投機することもある。こうした新たな側面を考慮すると、ビットコインの価格形成や従来通貨の金融政策にはどのような影響があるのだろうか。私たちの新しい論文(Schilling and Uhlig 2018)は、重要な結果をいくつか示している。
分析の枠組み
私たちは、交換手段であると同時に投機対象でもあるという、ビットコイン(または他の暗号資産)の二重の役割を分析する。ドルとビットコインのどちらも、腐敗しやすい消費財を購入するための、広く受け入れられ摩擦のない支払手段として機能する将来の世界を想定する。重要なのは、ドルとビットコインのどちらもそれ自体には価値がないと仮定する点である。他の資産とは異なり、どちらの通貨を保有しても配当も効用も得られない。法定通貨の唯一の用途は、財の購入に使えることである。ドルについては、外生的に与えられる確率的なインフレ目標を達成する中央銀行が存在する一方、ビットコインの価値を管理する中央機関は存在しないと仮定する。
ビットコイン投機が起きないという結果
私たちのモデルでは、将来の価格上昇を見込んでエージェントがビットコインを使わずに保有することも可能である。しかし、かなり穏当な仮定のもとでは、均衡においてそのようなことは起きないと分かった。むしろ、エージェントは各期にドルもビットコインもすべて支出する。この結果の直観は、買い手と売り手の複雑な駆け引きにある。今日のビットコイン価格が、買い手が財の購入にビットコインを手放したくないほど低ければ、財の売り手もビットコインを保有したがり、ドルと引き換えに販売することを拒む。均衡では、取引の双方が満足していなければならない。したがって、ドルとビットコインがどちらも使われるなら、均衡においてそれらは各期にすべて人の手に渡る。
これは現在目にする世界とは違うように見えるかもしれない。実際、値上がりを見込んだ投機だけを目的にビットコインを保有するトレーダーが多数いるのかもしれない。このモデルと推論は、そうした投機局面がいつ、なぜ終わるのかについて、直観をより明確にする。
ビットコインの価格方程式
第二に、期待値で見れば、翌日のビットコイン価格(ドル建て)は、ビットコイン価格の変動と名目価格カーネルとの相関を考慮して調整した今日のビットコイン価格に等しいことを示す。この名目価格カーネルは、ドルのインフレ率で調整した限界消費で表される。私たちの価格式は、標準的な消費ベースの資本資産価格モデル(CCAPM)の結果(Sharpe 1964、Lintner 1975、Cochrane 2005)に似ている。これは、CCAPMも私たちの価格方程式も、異時点間の消費ベースモデルから導かれるためである。
ただし、大きな違いがある。CCAPMは、均衡においてエージェントが今日と明日の消費を限界的に無差別とすることを基礎に、資産価格を決める。これに対し、私たちの価格方程式は、買い手と売り手の双方がビットコインとドルのどちらを使うかについても無差別となることから導かれる。そのため、私たちの価格方程式は同時点間の考慮を取り入れ、価格カーネルもCCAPMの文献で使われるものとは多少異なる形をとり得る。直観的には、リスク回避度を考慮して調整したビットコイン保有の期待実質収益率は、ドル保有の実質収益率と等しくなる必要がある。この条件が満たされなければ、売り手はどちらかの通貨を受け取ることを拒むか、買い手が通貨を手放すことを拒む。したがって、私たちの価格式が要求するのは、エージェントがビットコインとドルの両方をいくらか支出することだけである。
この価格式は、将来のビットコイン価格と、ドルのインフレ率で調整した限界消費との相関を用いて書き換えることができる。この相関が負なら、ドル建てのビットコイン価格は期待値で上昇する。一方、相関が正なら、ビットコインの価値は期待値で下落する。たとえば、エージェントがリスク中立でドルの物価水準が一定である場合など、相関がない特別なケースでは、ビットコイン価格はマルチンゲールとなる。つまり、今日のビットコイン価格が明日の価格の最良の予測となる。ここでも、相関がない場合には資産価格が利子率と同じ率で上昇するとする標準的な資産価格理論の結果との違いに留意されたい。
ビットコインの締め出しと実質価値の上限
第三に、ビットコインの実質価値が消費の限界効用と正に相関するなら、ビットコイン全体の購買力は時間の経過とともに消失することを示す。この結果は、ビットコインの供給量に上限があることの重要な帰結の一つである。仮定した正の相関のもとで、ビットコインの実質価格過程が厳密な超マルチンゲール(すなわち、期待値で下落する)となるため、この結果が成り立つ。
第四に、経済が生産できる最大産出量と現在のビットコイン供給量に依存する、ビットコイン実質価値の上限が存在することを示す。ビットコイン供給量が増え続けるにつれて、上限は低下する。この結果が興味深いのは、ビットコインの供給量が決して減少せず、したがってゼロにならないという事実が鍵となっているためである。この性質は従来の法定通貨には当てはまらない。とりわけ、最後の2つの結果はビットコインの中央銀行が存在しないことによって生じる。
ドルの金融政策への含意
私たちのモデルでは、ビットコインとドルの競争によって、インフレ率に依存するビットコイン価格式が導かれる。したがって、ビットコイン価格はドルの金融政策と相互に作用する。これがドルの中央銀行に、従来型と非従来型の両方の含意を持つことを示す。従来型の含意として、ビットコイン価格に外生的な変動があるとする。この場合、ドルの中央銀行は望ましいインフレ目標を達成するため、ドル供給の決定にあたってこうした変動を考慮する必要がある。非従来型の見方では、幅広いドル供給量に対してドルのインフレ目標が実現すると仮定する。このとき市場清算条件から、ドルの中央銀行はビットコイン価格を誘導できることが示唆される。ほかにも可能性が考えられる。私たちの研究は、そうした可能性を考える出発点となる。




