物価の下落、すなわち財・サービス価格の下落への懸念は、近年の政策論議で大きな位置を占めてきた(例:Cochrane 2014、Muellbauer 2014、The Economist 2015)。この議論の背景には、状況にかかわらずデフレは持続可能で力強い拡大を妨げる経済的病理である、という根強い見方がある。
しかし、デフレと経済の弱さをほぼ反射的に結びつけることが妥当とは限らない。症状として見れば、デフレは総需要の不足だけでなく、供給の増加によっても生じ得る。後者は生産を押し上げる。一方、原因として見た場合、実質賃金と失業率を押し上げること、債務の実質価値を高めること(債務デフレ)、あるいは消費者に支出を先送りさせることによって有害になり得る一方、実質所得と富を増やし、輸出品の競争力を高めることで有益にもなり得る。デフレのコストは、最終的には実証的な問題である。
さらに、財・サービス価格のデフレが及ぼす影響は事前には曖昧である一方、資産価格の「デフレ」、すなわち資産の名目価値の下落が及ぼす影響はそうではない。広く認識されているように、財・サービス価格が一定であれば、株価や不動産価格の下落という形での資産価格デフレは、富と担保価値を損ない、需要と生産を下押しし得る。財・サービス価格のデフレは、しばしば資産価格のデフレと同時に起きる。そのため、後者がもたらすコストを前者に誤って帰属させる可能性がある。
データの制約により、これらの問いに答えることはこれまで困難だった。私たちの最近の論文(Borio et al. 2015)では、1870年から2013年までの140年以上にわたり、最大38の経済を網羅する新たに構築したデータセットに基づき、一歩前進した。具体的には、データには株価と不動産(住宅)価格、ならびに債務に関する情報が含まれ、一部はSchularick and Taylor(2012)に、住宅価格についてはKnoll et al.(2014)に依拠している。結果はきわめて示唆的である。
物価デフレと生産成長:関連はあるのか?
財・サービス価格のデフレは、該当する価格指数(ここでは消費者物価指数、CPI)の下落と単純に定義する。さらに、持続的な価格下落は一時的なものよりコストが大きいと予想されるため、両者を区別する。価格が少なくとも5年間、直前のピークを下回った期間を持続的デフレと特定する。1
図1は、デフレの記録を俯瞰したものである。デフレはそれほど珍しくない。サンプルでは、各国がデフレにあった期間は全体の約18%(年数ベース)である。そして周知のとおり、第二次世界大戦前にはデフレが非常に一般的だった。持続的デフレの大半は当時に起きており、戦後に発生したのはわずか4回である(日本で2回、中国、香港特別行政区)。とはいえ、戦後も一時的デフレは珍しくなく、サンプルにはデフレとなった年が100年を大きく超えて含まれている。
図1.デフレはそれほど珍しくない
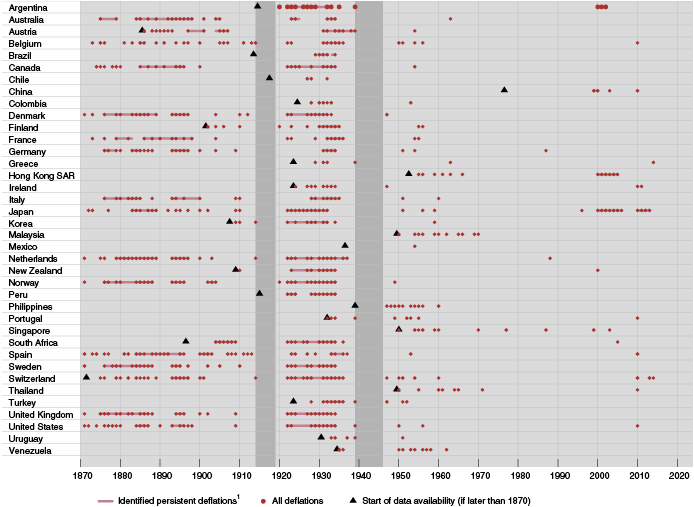
1 財・サービス価格(消費者物価)の持続的デフレは、5年間移動平均の転換点に関連する価格ピーク後の期間で、ピーク水準がその前後各5年間の価格指数水準を上回るものとして特定した。ボトムはピーク後の価格指数の最低値として特定した。
出典:Schularick and Taylor(2012);Global Financial Database;International Historical Statistics 1750–2010;各国データ;著者による計算。
デフレと成長(1人当たりで測定)の関連についての予備的な評価からは、明確な負の関係はうかがえない。インフレ年とデフレ年をすべて比較すると、全体としてインフレ年の成長率がやや高かったにすぎない(表1)。平均成長率の差が最大で統計的に有意なのは戦間期のみであり、とりわけ世界恐慌を含む1929~38年(約4パーセントポイント)である。他の時期の差ははるかに小さい。全サンプルの結果を左右しているのは戦間期の経験である。実際、戦後はデフレ年の成長率の方が高く、3.2%対2.7%となっている。
表1.財・サービス価格のデフレと1人当たり実質GDP成長率(38の経済、1 1870~2013年、年次データ、%)

1 グラフ1に列挙した経済。2 1人当たり実質GDP成長率。3 インフレ期とデフレ期の1人当たり平均実質GDP成長率の差。4 */**/***は、平均値が等しいという仮説が10/5/1%水準で棄却されることを示す。5 持続的デフレは、5年間移動平均の転換点に関連する価格ピーク後の期間で、ピーク水準がその前後各5年間の価格指数水準を上回るものとして特定した。ボトムはピーク後の価格指数の最低値として特定した。
出典:Schularick and Taylor(2012);Global Financial Database;International Historical Statistics 1750–2010;The Maddison Project;各国データ;著者による計算。
同様に、持続的デフレ後の1人当たり成長率の変化に着目すると、関連は弱いにとどまる(図2)。ピーク後5年間の平均成長率は概して低いものの、その差が大きく、明らかに統計的に有意なのは、世界恐慌が起きた戦間期のみであり、その差は3.6パーセントポイントである。この小期間が全サンプルの結果も左右しているようだ。古典的金本位制期の差は0.6パーセントポイントだが、統計的に有意ではない。実際、戦後は価格ピーク後5年間の平均成長率が0.3パーセントポイント高かったが、この差も統計的に有意ではない。さらに、ピーク後に生産が実際に減少したのは戦間期だけだった。古典的金本位制期に生産が堅調だったことから、先行研究はこの時期のデフレを「良い」デフレと評してきた(Bordo and Redish 2004、Atkeson and Kehoe 2004、Borio and Filardo 2004、Bordo and Filardo 2005)。この基準に立てば、戦後のデフレについても同じことが言えるだろう。
図2.財・サービス価格の持続的デフレによる生産コスト1(38の経済、2 1870~2013年、変動ピーク3年=100)

注:グラフの数値は、価格ピーク前後の1人当たり実質GDP成長率の5年間平均(%)と、両期間の差(パーセントポイント)を示す。*/**/***は、平均値が等しいという仮説が10/5/1%水準で棄却されることを示す。括弧内は計算に含まれるピーク数。対象データは、1914~18年および1939~45年の観測値の影響を受けない、5年間の完全な推移を含むピークを網羅する。スペインについては、内戦期の観測値(1936~39年)も除外した。
1 各経済について、各ピークの前後5年間のCPIおよび1人当たり実質GDPの数値系列を単純平均し、ピークを100(年0と表示)として指数化したもの。2 グラフ1に列挙した経済。3 ピークの定義はグラフ1を参照。
出典:Schularick and Taylor(2012);Global Financial Database;International Historical Statistics 1750–2010;The Maddison Project;各国データ;著者による計算。
物価デフレと資産価格デフレ:どちらがコストをもたらすのか?
資産価格デフレを考慮すると、デフレと成長の弱い関連はどの程度変わるのか。変わるとしても、関連はさらに弱まり、資産価格が予想どおりの役割を果たすことが証拠から確認できる。
CPIと資産価格の上昇・下落が起きたすべての年を、単純な重回帰分析で調べても同じことが言える(図表は省略)。この分析でも、デフレと成長の負の関連が見られるのは世界恐慌期のみであり、対照的に、生産成長と資産価格の変化は全サンプルおよび大半の小期間で有意な正の相関を示す。2 この関連は、戦後の住宅価格で特に強い。
持続的デフレを考慮すると、結果はさらに明瞭である。ここでは、CPIおよび資産価格指数それぞれのピーク後の生産の動きを調べる(図3)。3 持続的なCPIデフレ後の成長率の変化は、統計的に有意でない状態が一貫していることが分かった。ただし、戦後の短い期間では例外であり、その場合、デフレはより強い生産成長の先触れとなっているように見える。これに対し、株価および不動産価格のピーク後は、生産成長が常に統計的に有意な形で弱まる。額面どおりに受け取れば、株価と不動産価格のピーク後の生産減速はいずれも大きい。たとえば全サンプルでは、両方の資産価格について減速幅はかなり近く、5年後までの累積成長率は約10パーセントポイント低くなる。
図3.価格ピーク後の1人当たり生産成長率の変化1(パーセントポイント2)

注:推定回帰式は「 」であり、yは1人当たり実質GDPの対数値、 はそれぞれCPI、不動産価格、株価のピークを表す。白丸は係数が有意でないことを示し、黒丸は係数が少なくとも10%水準で有意であることを示す。推定効果は、サンプル平均(国固定効果)および他の各価格ピークの効果を条件としている(たとえば、CPIピーク後のh年間累積成長率の推定変化は、不動産価格と株価のピーク後の推定変化を条件としている)。
1 グラフは、価格ピーク後とピーク前のh年間累積成長率の推定差を示す。2 推定回帰係数に100を乗じ、パーセントポイント単位の効果を得ている。
出典:著者による計算。
高水準の債務が存在すると、これらの結果はどう変わるのか。言い換えれば、高水準の債務がデフレの有害性を高めることを示す証拠はあるのか。これはFisher(1993)がいわゆる「債務デフレ」と呼んだ現象である。
データからこれを見いだすのは難しいが、住宅価格との有害な相互作用は現れている(図表は省略)。具体的には、価格ピーク後の成長率の変化が、ピーク時の公的債務と民間債務の水準に左右されるかを検証した。CPIピークについては、そうした関係を示す証拠はほとんどない。これに対し、「過剰」な民間債務の指標と不動産価格の下落を組み合わせると、生産成長の減速はかなり大きくなるようだ。
結論
私たちの歴史分析による証拠は、財・サービス価格のデフレは、たとえ持続的であっても常に有害であるという一般的な見方に疑問を投げかける。資産価格デフレ、とりわけ戦後の住宅価格デフレの方が、より大きな損害をもたらしたことを示唆している。また、債務と財・サービス価格デフレの相互作用が、過去の景気悪化に重要な役割を果たしたと決めつけることには慎重であるべきだと警告している。むしろ、不動産価格デフレと債務の相互作用が重要だった可能性がある。
当然ながら、私たちの結果には重要な留保が伴う。データセットはさらに改善できる。生産コストの要因として検討したのはごく一部にすぎない。戦後の持続的デフレの事例もわずかしかない。そして現在の債務水準は、GDP比で歴史的な高水準にあるか、それに近い。こうした点を踏まえ、包括的な結論や将来についての確固たる推論を導くことには慎重であるべきだ。
それでも、この分析は政策に関係するいくつかの検討事項を示している。
第一に、あたかも典型例であるかのように、世界恐慌からデフレのコストについて推論するのは誤解を招く。
この事例は生産損失の規模という点で例外的だった。さらに、その損失規模は、物価水準そのものの下落よりも、資産価格の急落やそれに伴う銀行部門の混乱など、他の要因とより強く関係していた可能性がある。
第二に、より一般的には、デフレに対する政策対応を調整する際、その要因を理解し、そして常に、当局が利用できる手段の有効性を把握することが極めて重要である。
そうすることで、関係する便益とリスクをより的確に特定できる。
最後に、政策当局者はこれまで以上に金融循環、すなわち民間部門の信用と並行して起きる資産価格、とりわけ不動産価格のブームと急落に注意を払うべきである(Borio 2014 a,b)。
本記事は、 Vox EUとの協力により掲載されています。掲載は、世界経済フォーラムが見解を支持することを意味しません。
アジェンダの最新情報を受け取るには、 週刊ニュースレターに登録してください。
著者:Claudio Borioは、国際決済銀行の金融経済局長。Magdalena Erdemは、BIS金融経済局の調査・統計部門の上級調査アナリスト。Andrew Filardoは、BISの金融政策部門長。Boris Hofmannは、国際決済銀行金融経済局の上級エコノミスト。
画像:2012年5月11日、東京の証券会社の外にある株価表示板を見る男性。REUTERS/Toru Hanai




