通貨同盟は当初から壮大な賭けであった。ECBは、それ自体が国家ではない広大な地域のために設立された。これは、特定のいかなる政府も代表しない、政府的な任務を負う欧州横断的な機関である。
ユーロの創設者たちは、この特異性から生じるすべての影響を予見していたわけではなかった。実際、ユーロ圏が拡大するたびに、ガバナンスや金融政策の運営の複雑性の高まり、すなわち政府に対する資金調達条件や民間商業銀行への資金供給を考慮することなく、ECB理事会は自動的に拡大されてきた。こうした根深いガバナンス上の問題を克服するには、ユーロシステムの抜本的な改革が必要である。この改革の中核は、ECBを構成する各国中央銀行の境界を引き直すことでなければならない。
通貨同盟においては、地域の利害が分かれるのと同様に、時間の経過とともに国家の利害も乖離しうる。ユーロ計画の当初から、経済学者たちは、単一の金融政策がリスクの源泉であると警告してきた。特に、調整が必要となり、為替切り下げがもはや不可能な場合にはなおさらである。欧州周辺国での動向が明確に示すように、通貨同盟における調整は痛みを伴う。したがって、そのような不均衡が最初から生じないようにすることが何よりも重要である。こうした警告にもかかわらず、欧州の政治家たちは、根本的な欠陥を抱えた制度を主張した。
共通の金融政策は、個々の国家の関心を超えて策定されなければならない。しかし、ユーロ圏の各国中央銀行はECBの金融政策に大きな影響力を持っており、実際、ECBを所有しているため、重大なリスクの源泉ともなっている。
その一例が、加盟国の民間銀行が融資活動の資金調達のために用いる担保の価値に対して「ヘアカット(掛目)」を課すことへの、よく知られた消極性である。
これは、政府による借入、特に無謀な財政政策によって生じる借入に対する、数少ない自然な歯止めの一つである。この意味で、ECBは2000年代半ばに南欧諸国が競争力を失い、政府が国家支出を抑制するための措置を講じていないことが明らかになった時点で、もっと早くその歯止めを適用すべきであった。
通常の判断からすれば、例えばギリシャの銀行は、同国の政府と民間部門が既に過剰に拡大していたため、2003〜04年にこの制約に直面すべきであった。当時、ギリシャの銀行やその他の貸し手への信用供給を制限していれば、総需要と、既に現れていた競争力の悪化は鈍化していたであろう。当時のトリシェ総裁が称賛した単一金利政策は、市場に対してまさに誤ったシグナルを送った。
市場が事態の実態を察知すると、それまでドイツと同じ条件で借入ができていた政府は、競争力の急激な悪化に直面した。その時点では、すでに手遅れであった。調整の後、ECBは金融システム全体の財務健全性の立て直しに追われ、各国政府の格付け、国債利回り、信用供給がすでに大きく乖離していたにもかかわらず、いずれの単一国に対しても厳格なヘアカットを適用することができなかった。
要するに、各国中央銀行を通じた金融政策の再政治化は、ユーロ圏における経済統合の一層の進展にとっても、国籍を問わない中立的な(国に対して盲目な)通貨・信用政策にとっても、重大なリスクをもたらすのである。
制度を是正する方法
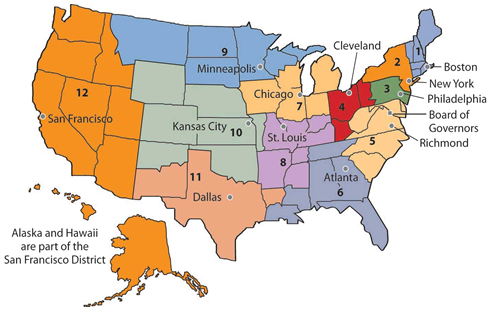
論理的な解決策は、米国の連邦準備制度(図1)に見られる仕組みに倣ってECBを再設計することである。米国の地区連邦準備銀行は、米国の州の境界を越え、時にはそれを分断するほど広大な領域を担当している。
連邦準備区間では国際収支の問題や競争力の不均衡は生じるものの、それらは非政治的であり、州議会からの圧力を受けることはない。
それらは個々の州の財政とはほとんど、あるいは全く関係がなく、地区連邦準備銀行による州の救済という選択肢は存在しない。
図1。連邦準備制度の12の地区
米国の49州が経常支出の赤字資金調達に関する憲法上の制限を定めていることは、この「救済なし」の方針が信頼に足るものであることを示している。
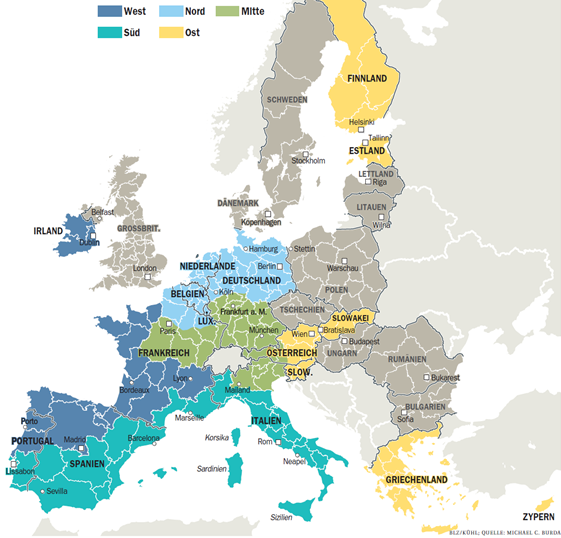
図2は、既存のEU行政区域(NUTS-2)に沿って、ユーロ圏の金融当局を再区分する一例を示している。大国の国境を意図的に横断するこのECBの再編は、中立的かつ政治的に独立した貨幣と信用の配分を再確立する助けとなるであろう。
各地区を代表する理事の数は、人口またはGDPに基づいて決定することができる。
新しいECBの統治機関は、各国当局による指名を経て、欧州議会から民主的な正統性を得ることができる。
図2。ユーロ圏の再区分に関する一つの提案
小国は罰せられるどころか、大加盟国の自然な覇権が縮小されることで利益を得るであろう。欠陥のある現状の遺産である、各国中央銀行のバランスシート上のターゲット2勘定は、NUTS-2の人口またはGDP比率に応じて、按分ベースで新しいECBの各地区に再配分することができ、その政治的意義は直ちに失われるであろう。
金融政策から国家の影響を排除することは、通貨同盟の効率性と機能性を高めるであろう。加盟銀行への中央銀行信用の配分に関する中立的で市場ベースの枠組みは、機能する銀行同盟にとって不可欠である。信用力に基づくECBの銀行向け refinancing に関する厳格なヘアカット規則は、加盟国に国家財政へのより厳格な規律を課し、欧州条約の救済禁止原則への信頼できる回帰を可能にするであろう。過去5年間のターゲット2不均衡の爆発的拡大は、当初から担保と レバレッジ制限を公平に適用していれば防げたはずであり、地域の金利を資金調達の不均衡に整合させるとともに、アイルランドやスペインにおける初期のバブルを阻止できたであろう。長期リファイナンス・オペレーションやアウトライト・マネタリー・トランザクションのような国家主導の救済策は、過去のものとなるであろう。また、ECBの金融政策措置に対し、その独立性が標榜されているにもかかわらず、ブンデスバンクの事例に見られたように、各国中央銀行が公然とロビー活動を行うことも同様になくなるであろう。
結びにかえて
この次のステップは、欧州統合の道筋において最も困難なものとなるであろうが、同時に単一通貨計画へのより大きな献身、すなわち真のルビコン川越えとなるであろう。しかし、真に独立した中立的な金融政策の持続可能な未来を確保するため、また価格安定というECBの長期的使命の利益のために、これは不可欠である。金融政策の脱政治化に向けた信頼できる措置がなければ、現在の形のユーロが今後数年に訪れるマクロ経済的ショックに耐えられる可能性は低い。
本稿は当初、 voxeu.orgに掲載された。
著者: Michael Burda、ベルリン・フンボルト大学経済学教授、CEPR研究フェロー。
画像:欧州中央銀行の新本部建設現場の前に立つ交通標識(REUTERS/Ralph Orlowski)。




