IMFによれば、過去10年間に、多くの国々が為替レートを積極的に管理してきた(Habermeier et al. 2009、IMF 2012を参照)。ブラジル、チリ、コロンビア、トルコ、そして物価目標政策を公表している他の新興市場は、為替レートへの大規模な介入を行い、これらの国々への外国資本の流入が増加する中で、多額の外貨準備を積み上げてきた(Aizenman and Hutchison 2010、Céspedes, Chang and Velasco 2012を参照)。こうした政策は、国際市場の大幅な変動から新興国自身を守る有効な方法なのだろうか?
巨額の対外債務
多額の外貨準備を積み上げている国の中には、金利差にもかかわらず巨額の対外債務を抱えている国もある(図1を参照)。例えば、ブラジル政府の純資産状況は、2011年12月時点で約3,520億ドルの外貨準備を積み上げている一方、2,980億ドルの対外債務を抱えるという状況が拡大している。外貨準備の積み上げと対外債務の併存は正当化できるのだろうか?両者を相殺した方が良いのではないだろうか?
図1。2010年の新興国の対外債務および外貨準備保有高(対GDP比、%)
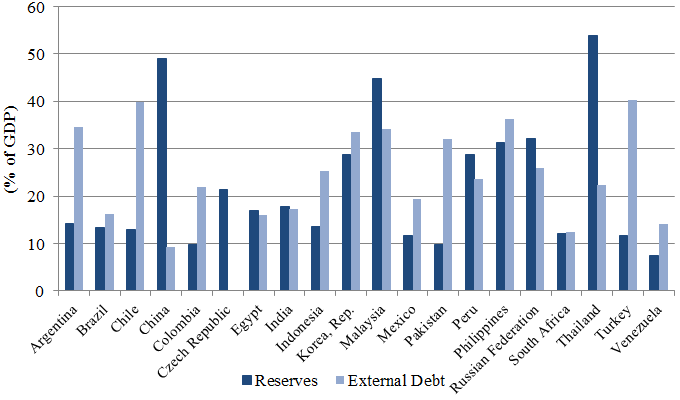
出典:世界銀行『World Development Indicators』。チェコおよび韓国は総債務、その他の国は対外債務。
新興市場への資本流入は、キャリー・トレードの急増と、現地通貨建て債券市場への外国人投資家の参加拡大によっても特徴づけられてきた。国際決済銀行(BIS)のデータが示すように、この動きが量的に重要になったのは過去10年に入ってからにすぎない。全体として、新興市場における国内債券の比率は2000年から2010年にかけて上昇した(表1を参照)。また、Burger, Warnock and Warnock(2012)が記録しているように、新興市場の国内債券市場への外国居住者の参加も増加している。こうしたキャリー・トレード活動は、受入国である新興国にとって必ずしも有害なのだろうか。それとも新興市場は、現地通貨建て債務のための国際市場が発展するこの動きを活用できるのだろうか。いわば「原罪」からの救済である。
表1。国内政府債務証券の未償還残高(10億米ドル)
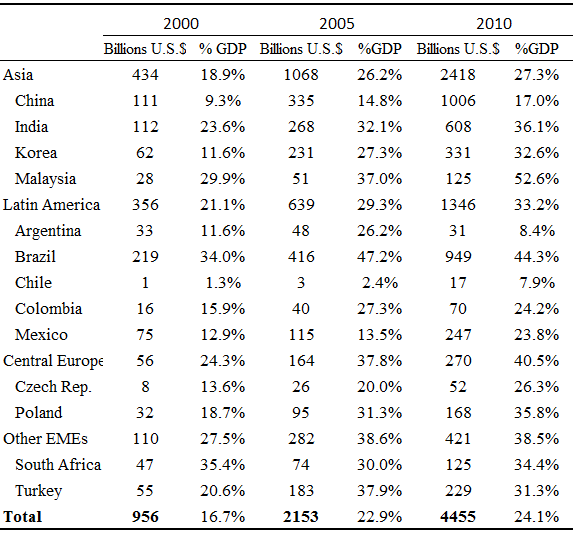
注記:BISの証券統計において、国内債務証券とは、居住者が現地市場において現地通貨で発行したものと定義される。これらのデータには一部外貨建て発行も含まれるが、その額は小さい。中央銀行の発行は除外している。出典:BIS、2012年(BIS証券統計、JPMorgan Chase、各国データ)。
新たな研究
Alfaro and Kanczuk(2013)において、我々は新興市場への資本流入の新たな現実を踏まえ、最適な為替レート制度とその含意について、これらの問題を再検討した。10年以上前、Calvo and Reinhart(2002)は、名目(または実質)為替レートの自由な変動を当局が認めたがらないことを示すため、「変動への恐怖(fear of floating)」という用語を生み出した。しかし、最適な為替レート制度をめぐる議論は、新たな状況に応じて新たな形で繰り返し浮上している。実際、最適な為替レート制度に関する文献が導く結論は、その前提によって異なる(対照的な例については、Helpman 1981、Céspedes, Chang and Velasco 2004を参照)。
現在の状況を考慮するため、我々は、政府が国内通貨と国際通貨の双方で外国債務を発行する小規模開放経済の動学的一般均衡モデルを構築し、較正した。国内金利と国際金利は異なる可能性があり、その差に伴うリスクを明示的にモデル化している。この枠組みのもとで、国内および国際的なショックに対する、異なる為替レート制度の最適条件を検証する。
伝統的な固定為替レート制度は、外部ショックがある場合には理想的であるものの、持続可能ではない。
例えば、一連の悪いショックは、最終的に新興国に制度の放棄と通貨の変動相場制への移行を余儀なくさせるだろう。
しかしながら、新興国は現地通貨市場を発展させるにつれ、国内債務とともに外貨準備を積み上げる「疑似変動制」を実施できることを、次に見いだした。
この政策により為替レートの変動は小さくなり、市場への恒常的な介入を必要とせずに、固定為替レート制度を部分的に模倣することができる。国際的ショックの種類にかかわらず、現地債務は消費の安定化に寄与する。国際的ショックが好ましい場合には、債務返済額が増加し、消費は減少する。国際的ショックが好ましくない場合には、債務返済額が減少し、消費は増加する。この政策は、外部ショックのもとでの変動を安定化させる点で最も優れており、その結果として、より高い厚生水準をもたらす。
確率的な環境において、消費(または税)の平準化を達成するため、政府の負債には状態依存型証券を含めるべきである、という本結果の経済学的根拠はよく知られている(Bohn 1990、Alfaro and Kanczuk 2010)。本件においては、債務の建値通貨は、債務返済額が賦存量ショックと負に相関するため、消費の平準化に有用な手段である。やや知られていない点として、状態依存型の返済の潜在的な利益は、状態依存型債務のそれよりも大きい(Grossman and Han 1999)。すなわち、現地通貨建て債務を一定額とすることは、国際通貨建て債務または外貨準備の額を変動させることで達成されるよりも、より大きな平準化効果をもたらす。
結論
我々の分析は、債務とともに外貨準備を積み上げることについて、追加的な根拠を示唆している。政府が消費を平準化するために可能な限り多くの債務を発行することが最適であるとしても、未償還債務には持続可能性の限界がある。(リスクフリーの)国際金利が付される外貨準備または国際通貨建て資産を保有することで、政府は純債務の額を同じに保ちながら、国内通貨建て債務の安定化効果を高めることができる。提案された構造の重要な特徴は、不利な時期においても外貨準備の水準が高く維持されることである。すなわち、我々の分析では、政策関係者の通常の議論とは異なり、各国は『悪い』時期に取り崩すために大規模な外貨準備を積み上げるわけではない。むしろ、恒常的に大規模な外貨準備は、国内通貨建て債務の安定化効果を高めることで、負の外部ショックに対するヘッジとして機能する。
マンデル=フレミング・モデルによれば、外国の実質ショックに見舞われた経済では、変動為替レートが固定レートより優れている。その直感は、実質為替レートの低下を必要とするショックに対応して、名目為替レートを調整する方が、名目の硬直性のために、より速く、かつコストも小さいというものである。しかし、外国のショックを相殺する、あるいは少なくとも緩和することが可能であればどうだろうか。
我々の研究は、現地通貨建ての国際借入によって、新興国は外国のショックを部分的に相殺できることを示唆している。外貨準備の積み上げと組み合わせることで、新興国は、持続可能であり、かつ代替的な制度よりも高い厚生をもたらす、より柔軟性の低い為替制度、すなわち我々が疑似変動制と呼ぶものを実施できる。
本稿は当初、 voxeu.org
執筆者: Laura Alfaro、ハーバード・ビジネス・スクール教授。 Fabio Kanczuk 、サンパウロ大学教授。
画像:ブラジルの外国為替取扱所で為替を両替する女性。REUTERS/Sergio Moraes。




