経済学の標準的な理論は、情報が個人のより良い意思決定に役立つため、常に価値があると予測する。これに対し、合理的無関心の理論では、個人は情報を得るための金銭的コストや機会費用(時間)を負担し、それらを期待される便益と比較すると考える。合理的無関心は、資産価格形成やマクロ経済学に関する近年の理論研究で、説明の仕組みとして用いられている。Woodford(2009)、Reis(2006)、Gabaix and Laibson(2002)、Van Nieuwerburgh and Veldkamp(2009)などがその例である。
しかし、人々は一見役に立たない情報を求めたり、有用な情報を避けたりすることもある(このテーマに関する研究の概観はGolman et al. 2016を参照)。情報依存型効用に関する研究では、情報は情報取得のコストと便益を超えて、効用に直接影響すると論じられている(Caplin and Leahy 2001、Golman and Loewenstein 2015、Kőszegi and Rabin 2009、Ely et al. 2015、Van Nieuwerburgh and Veldkamp 2010)。
無関心を左右するものは何か?
しかし、この問いに答える実証的証拠はあまりない。とりわけ、日常の行動を説明するうえで、合理的無関心の理論と情報依存型効用の理論のどちらがより有効なのかは、まだ分かっていない。
最近の論文で、私たちは、注意を向ける要因への理解を深め、理論研究に役立てるため、当座預金口座、普通預金口座、クレジットカード口座に対する個人の注意を大規模に実証研究した(Olafsson and Pagel 2018)。調査には、アイスランドの金融情報集約プラットフォームのデータを用いた。人々はこのプラットフォームで銀行口座を確認するが、金融取引を実行することはできない。(私たちの研究は、注意を向ける要因のみに焦点を当てており、その結果は扱わない。結果については、Carlin et al. 2017が最近調査している。)^1
個人の注意を測るため、オンライン口座とスマートフォンアプリへのログインを用いる。この方法は、退職後資産の研究でSicherman et al.(2015)、Karlsson et al.(2009)、Gherzi et al.(2014)がすでに採用している。また、所得、支出、残高、与信限度額について、取引単位の高頻度データも用いる。
私たちは次の問いを立てる。
>人々はいつ、どのような条件のもとで、自分の金融口座に注意を向けるのか。
>実証結果は、情報取得の直接的なコストと便益に基づく「合理的」な無関心の理論で説明できるのか。
>無関心はどの程度、「合理的」ではなく「選択的」なのか。つまり、情報依存型効用によって左右されているのか。^2
選択的な無関心
私たちの研究では、無関心は合理的というより選択的であり、「ダチョウ効果」(悪い知らせを避けること)を生み出す情報依存型効用と、予期的効用(将来の消費を楽しみにすることで現在の効用が高まること)が、個人が金融口座に注意を向けるうえで非常に重要だと分かった。
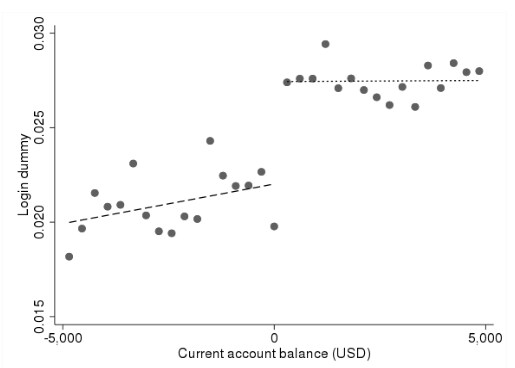
図1はこの点を示している。銀行口座残高とログインには正の相関があり、生データでは残高がマイナスからプラスに転じるとログインが急増する。オンラインメディアの逸話的な情報からは、銀行口座の残高を確認するのが怖いと感じる人が少なくないことがうかがえる。
図1 区分した当座預金口座残高ごとの平均ログイン回数。ある時点で残高がマイナスとプラスの両方になったことがある人のみを対象
私たちのデータでは、個人を自分自身の履歴の中で比較できます。^3 つまり、現金保有額や当座貸越額が、その人自身の平均と比べて多いか少ないかに着目する。これにより、個人間の違いを反映しない結果を得られる。さらに、個人のあらゆる特性、週ごとの規則的なパターンや休日のパターン、全体的な傾向を統制する。こうして、現金保有額や当座貸越額が比較的多いときと少ないときの個人を調べ、いくつかのパターンを見いだした。個人の注意は、次のように変化する。
>完全に予測可能な所得が入ると高まる。
>支出が増えると低下し、貯蓄が増えると高まる。
>現金保有額と流動性が高いほど高まる。
>個人の当座貸越が増えると低下し、とりわけ中程度の額でその傾向が強い。
>当座預金口座の残高がマイナスからプラスに変わると、不連続に急増する。
結果の解釈
これを解釈するため、情報コストと便益の影響を受ける一方、情報依存型効用を経験しない合理的無関心の主体が、どのように行動するかを考える。実証的証拠を、次の4つの合理的な仮説と比較する。これらの仮説では、人々は次の理由でログインすると考える。
>取引にかかわらずログインする。口座で何が起きているかをすべて知っているか、まったく知らないかのどちらかだからである。
>取引を確認するため。
>予算を立てたり、支出を計画したりするため。または
>機会費用が低いとき。つまり、ほかにすることがあまりない、または時間コストが低いとき。
こうした合理的無関心の理論は、私たちの実証結果と一致しないと考える。
>取引にかかわらずログインするという説明は成り立たない。完全に予測可能な所得の入金によってログインが増えた。したがって、人々が口座内の取引について完全に確信していた、またはまったく分からなかったとは考えられない。
>取引の確認がログインの主な動機とは考えにくい。たとえば、ほかの取引が多い給料日に、ログインの反応がより大きくなることは確認できなかった。ほかの取引があれば、取引確認の必要性は高まるはずである。
>給料日のログインの反応は、現金保有額と流動性が高いときのほうが大きかった。これは仮説2にも仮説3にも一致しない。現金保有額と流動性が低いときほど、人々は予算管理を重視するはずだからだ。
>ログインと支出には負の関係がある。特に、レストランでの食事や住宅改修など、時間のかかる支出でその傾向が強い。このことから、支出を機会費用の指標として使える可能性が示唆される。しかし、給料日のログインの反応は、同時期の支出に左右されない。
銀行口座と退職口座への注意
Karlsson et al.(2009)が分析した退職口座への注意と、私たちの研究の文脈には、重要な違いが3つある。
個人が口座にもっと注意を向ければ、経済状況を改善できることは分かっている(Carlin et al. 2017、Stango and Zinman 2014、Medina 2016)。しかし、投資家に銘柄選択や市場のタイミングを見極める能力があるかどうかは分からない。このことから、銀行口座に注意を向けるほうが、ポートフォリオに注意を向けるより有益だと考えられる。
銀行口座の残高に関する不確実性は、ポートフォリオに関する不確実性よりはるかに低いはずである。そのため、無関心を理論的に正当化するのはより難しく、当座預金口座で無関心が見られることは、なおさら意外な結果となる。
幅広く代表性のある母集団を対象に、日常的な活動の中で選択的な注意が見られることを明らかにした。これは、選択的な無関心が先行研究の示唆よりも広く見られる現象であることを意味する。
したがって、私たちの結果は、ダチョウ効果や予期的効用を生み出す情報依存型効用モデルを一般的に支持すると考える。この主張を補強するため、最も広く用いられている情報依存型効用モデルであるKőszegi and Rabin(2006、2007、2009)のモデルが、実証結果と整合する直観をどこまで説明し、形式化できるかを検討する。すなわち、人々は無関心でいることで相当な手数料を負担する一方、所得を受け取り、現金保有額が増えると、より頻繁に口座を確認するという直観である。Kőszegi and Rabin(2009)のモデルは、実証結果の一部を生み出すが、すべてではないことが分かった。
マクロ経済モデルにおける合理的無関心の仮定を用いると、私たちの結果が示唆するように無関心が合理的ではなく選択的である場合、集計的な動学は異なるものになる。Andrei and Hasler(2014)の時間変動型注意モデルの考え方に沿った単純なLucas(1979)の樹木モデルを用いて、これを形式的に示す。
慎重な効用関数を持つ主体は誰でも、富が少ないときほど消費を平準化することで大きな便益を得るため、合理的無関心の主体は、消費に不利なショックが生じたときに、より注意を向けるはずである。言い換えれば、より高い頻度で消費を平準化するはずだ。選択的無関心の主体は反対の行動を取ると仮定する。さらに、合理的無関心ではなく選択的無関心を仮定した場合、モデルによるリスク資産、無リスク資産、株式リスクプレミアムのリターンとボラティリティの予測が大きく変わることを示す。
選択的な無関心の応用
私たちの結果は、情報コストに関するほかの研究者の知見にも貢献する(たとえば、Abel et al. 2013、Alvarez et al. 2012、Huang and Liu 2007、Van Nieuwerburgh and Veldkamp 2009、Van Nieuwerburgh and Veldkamp 2010)。個人の家計への注意がもたらす因果効果を調査したCarlin et al.(2017)の研究とあわせると、人々は情報を受け取らないために対価を払うこともあると示唆される。したがって、情報コストは単純ではない形で時間とともに変化し、実質的にマイナスとなることもある。
さらに、深刻な経済状況にある人々は注意を向けず、そのことで状況が悪化するため、私たちの結果は貧困の罠に関する研究(文献の概観はAzariadis and Stachurski 2005を参照)や、貧困と認知機能に関する研究(Mani et al. 2013、Carvalho et al. 2016)にも役立つ。
最後に、私たちの結果は政策提言や(フィールド)実験的介入にとって重要である。こうした場合には、無関心が合理的ではなく選択的であることを考慮する必要がある(文献の概観はDellaVigna 2009を参照)。
著者注:本プロジェクトは、助成契約番号6165-00020のもと、デンマーク独立研究評議会から助成を受けた。データを提供し、その活用を支援してくれたMenigaのアナリティクスチームに深く感謝する。




