ウクライナでの戦争と制裁は、今後数年にわたるロシア経済の見通しを損なっているとエコノミストは指摘する。
最近の予測では、2022〜2023年にロシアのGDPが7〜8%減少すると見込まれている。
ロシアの長期的な成長は、不利な人口動態の傾向、低い投資率、低い生産性水準によって制約されている。
しかし、ロシア経済への最も深刻な影響は、依然として制裁の対象となった個別の分野に大きく限られている。
ロシアによるウクライナでの残忍な戦争は、すでに9か月以上続いている。EU、米国、その他多くの国々は、戦争のための金融面および技術面の能力を制限するため、ロシアに対して広範な経済制裁を科してきた。戦争と制裁はすでにロシア経済に影響を及ぼしている。ロシアは世界経済から大きく孤立し、新たな経済パートナーを見つけることも限定的にしか成功していない。戦争と制裁は、今後数年にわたるロシアの経済見通しを損なっている。
対ロシアの金融フローが枯渇
ロシアの金融部門は戦争と制裁によって大きな打撃を受けている。同国の外貨準備の大部分は凍結され、国際的な資金調達へのアクセスは制限され、国際的な決済取引は困難になっている。侵攻の初期段階では、ロシア中央銀行は、ルーブルの為替レートを支え金融危機を防ぐため、資本フローに対する厳しい制限に踏み切らざるを得なかった(Mukhin and Itskhoki 2022)。2022年6月には、制裁により国際的な債権者への支払いが妨げられたため、ロシア政府は数十年で初めて対外債務の債務不履行に陥った。
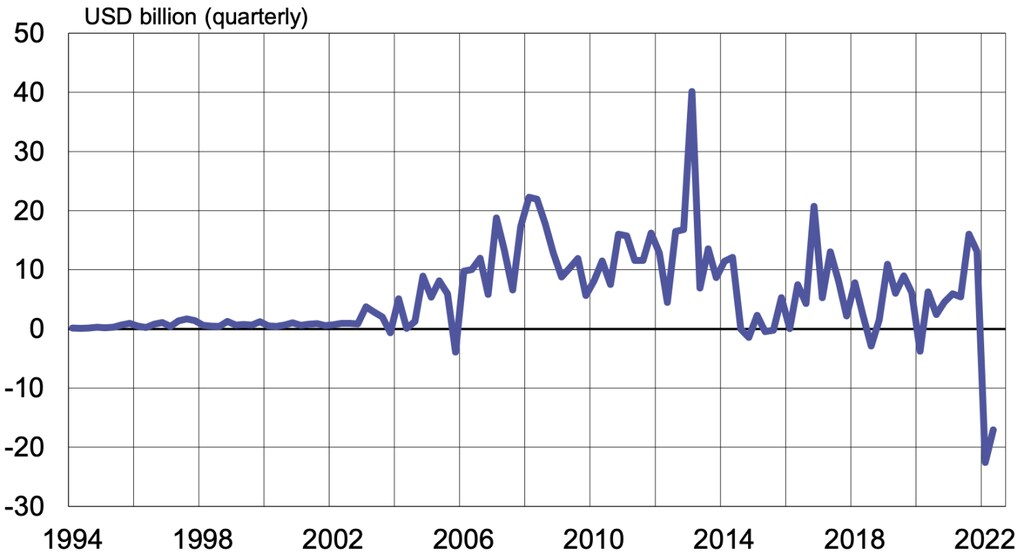
ロシアの対外金融は、伝統的に現在ロシアに制裁を科している国々から主に調達されてきた(Simola 2022a)。入手可能なデータによると、ロシアは新たな外国資金の重要な調達源を見つけられていない。実際、ロシアの対内外国直接投資の純流入額は、ウクライナ侵攻後に歴史的に深いマイナス圏へと急落した(図1)。数百社の外国企業がロシアからの撤退を決定したが、ロシア当局は撤退手続きを著しく複雑にしている。外国直接投資の喪失は、ロシア経済に対する制裁の最も壊滅的な影響の一つとなりうると指摘されている(Mahlstein et al. 2022)。
図1 対ロシア対内直接投資の純フロー
ロシアの技術分野、輸入喪失の打撃を受ける
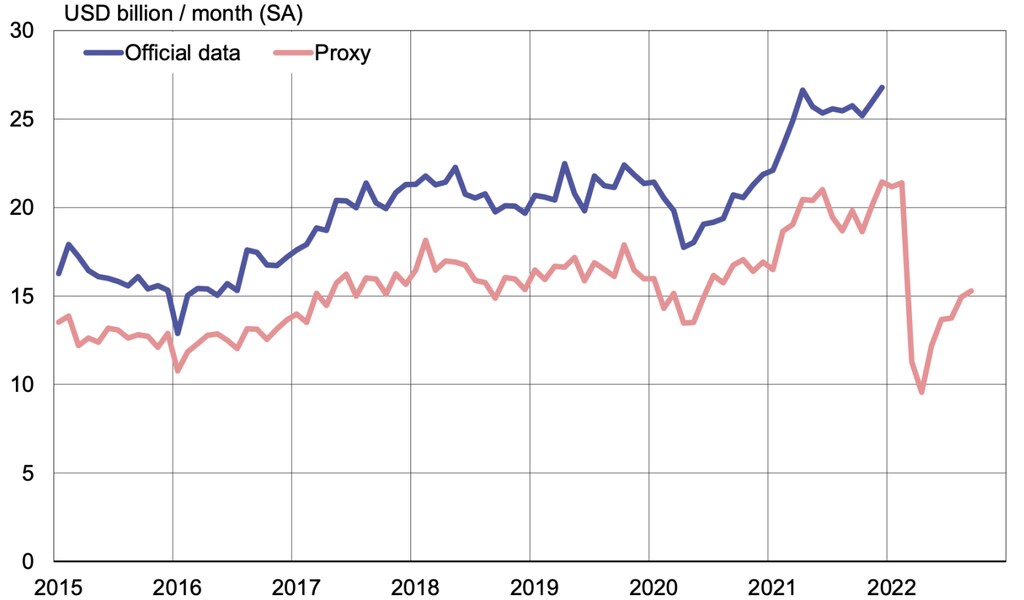
ロシアへの輸出に課された数多くの制限は、ハイテク製品に焦点を当てており、ロシアの軍需産業の生産能力を弱体化させることを意図している。ロシアは国際貿易統計の公表を停止しているが、ロシアの輸入は戦争と制裁により大幅に減少したと推定されている(Borin 2022, Simola 2022c)。多くの技術製品の輸入は特に急激に減少している。ミラー統計(主要貿易相手国からの輸出データ)に依拠する代替指標によると、9月のロシアの商品輸入は侵攻前の水準から28%減少した(図2)。過去数年、この代替指標はロシアの輸入の推移を極めて密接に追跡しており、相関係数は0.97である。
図2 公式データおよびミラー統計から構築した代理指標に基づくロシアの商品輸入
国内生産によって輸入を代替する努力が長年続けられてきたにもかかわらず、ロシアは戦前、輸入されたハイテク製品および投入財に大きく依存していた(Simola 2022b)。ロシアの生産構造は、数十年にわたるのと同様に、鉱業および低技術の資源集約型産業が依然として支配的である。制裁によって技術と資金の利用可能性が制限されている現在、技術製品の輸入代替に対するロシアの見通しはさらに限られたものとなっている。
現時点で、制裁を科していない国々は、ほとんどの技術製品について、大量の代替品をロシアに提供していないようである。実際、制裁を科していない多くの国からのロシアの輸入も減少している。近月、中国およびトルコからのロシアの輸入は戦前の水準を上回っているものの、技術製品の割合は変わっていない。カザフスタンなどの近隣諸国からの技術製品の輸入は大幅に増加しているが、絶対量は極めて小規模である(Simola 2022a)。
ロシアの中技術および高技術産業の多くの製品の生産は急激に縮小している。例えば10月には、トラックの生産が前年同月比で40%、テレビ受信機が44%、油圧ショベルが69%減少した。ロシアの企業が輸入投入財の在庫を消耗させ、輸入機械の保守の必要性が続く中、制裁の痛手は徐々に強まるだろう。ただし、これらの産業がロシアの総生産に占める割合は小さいため、ロシアの製造業全体の生産への影響は限定的である。
ロシアの輸出志向型部門の一部は、すでに制裁の影響を受けている
制裁を科している国々は、ロシアからの輸入に対しても制限と関税を課している。制裁は、原油、精製石油製品、石炭、金、木材、各種鉄鋼製品など、ロシアの主要輸出品の多くを対象としている。これらの輸入制限の多くには移行期間やその他の修正措置が伴っており、制裁を科している国々および世界市場に調整と、それに伴う影響を和らげる時間を与えている(例:全面的な関連サービス禁止の代わりに、ロシア産原油の輸送に対する価格上限を設定)。他国のコストを軽減する一方で、このアプローチはロシア経済に対するこれらの措置の効果も薄めている。
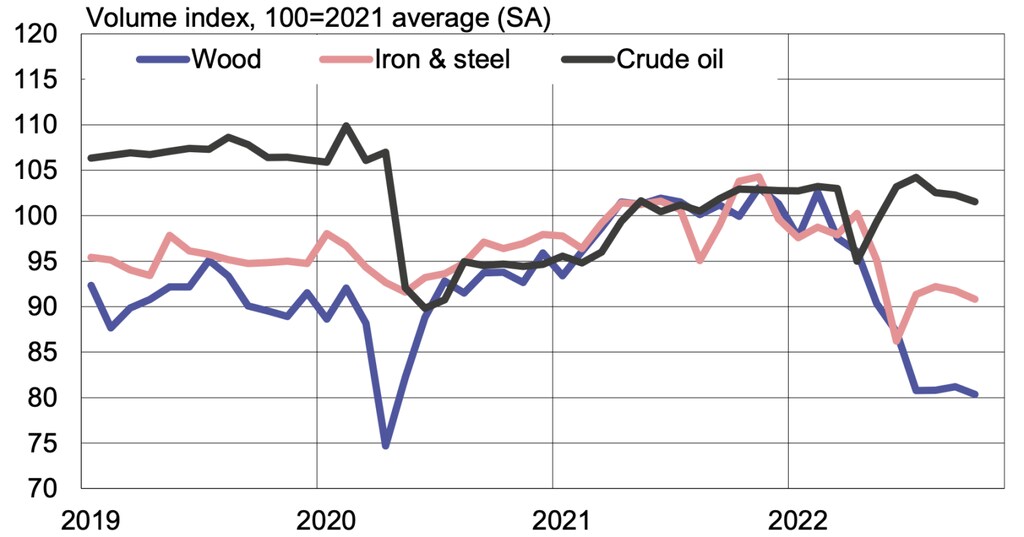
以前に実施された輸入制限の一部は、すでにロシア産業に目に見える影響を与えている。例えば、ロシアの木材および鉄鋼生産者は、採算の取れる価格水準を提供する代替輸出市場を見つけられずにいる(Simola 2022c)。これらの産業では、生産が急激に減少し、企業は多額の損失を被っている(図3)。
図3 ロシアの輸出志向型産業の一部における月次生産高の季節調整後の変化
ロシアの統計機関であるRosstatの推計によると、2022年第2四半期において石油・ガスGDPは変わらなかった一方、非石油GDPは前年同期比で5%以上減少した。これは、COVID-19の第1波の期間中の2020年第2四半期を若干上回る減少幅である。ロシア産石油の最大の買い手であるEUによる石油輸入制限は、2022年12月に発効したばかりである。さらに、世界の石油価格の急騰(ロシア産石油が値引きされて販売されているとしても)と、特にインドや中国への新たな輸出市場へのロシア産石油の振り向けが、ロシアの石油産業を支えている(Simola 2022a)。
EUによるロシア産石油の輸入制限は、発効後にロシアの輸出収入と石油生産の減少につながると予想されている。シミュレーション研究によると、より多くの国が参加すれば、ロシアにとっての制裁のコストは大幅に高まりうることが示唆されている(Hertel et al. 2022, Langot et al. 2022, Simola 2022d, Wanner et al. 2022)。
ロシアの長期的な成長潜在力の侵食
今年のロシアのGDP予測は昨年春より改善したものの、2023年の予測は悪化した。ロシアは突然の急落ではなく、長期にわたる厳しい景気後退に直面している。最近の予測では、2022〜2023年にロシアのGDPが7〜8%減少すると見込まれており、これは1998年および2008年にロシアが経験した主要な経済危機で見られた減少と類似している。違いは、ロシア経済がこれら過去の危機の後には急速に回復したのに対し、ロシアの現在の見通しは今後数年にわたり暗いままであるという点である。
ロシアの潜在成長率は、戦争前からすでにかなり低調であり、ほとんどの推計は年率1.5%前後であった(Korhonen 2021)。ロシアの長期的な成長は、不利な人口動態の傾向、低い投資率、低い生産性水準によって制約されている。人口構造は、戦争によって生じた死傷者、恒久的な障害、動員、そして国外移住により、さらに暗い影を落としている。投資は高い不確実性と外国資金調達へのアクセスの厳しい制限によって妨げられている。国家の関与の拡大、軍需産業への重点化、西側技術へのアクセス欠如は、生産性をさらに押し下げている。
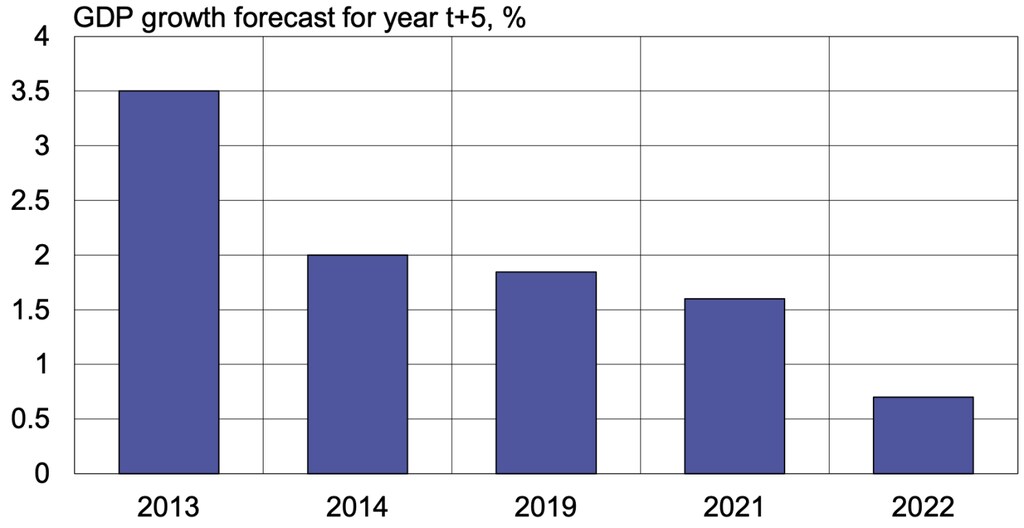
IMF『世界経済見通し(World Economic Outlook)』の5年先までの予測は、ロシアの成長潜在力の低下を大まかに示している。5年目の予測値がおおよその潜在成長率を示すと仮定すると、IMFの予測は、2014年のロシアによるクリミア半島の違法な併合以降、ロシアの軍事的侵略と制裁が長期成長に及ぼした影響の大きさを示している。2013年10月の『世界経済見通し』では、ロシアの潜在成長率は年率3.5%と推計されていた(図4)。2022年10月までに、それはわずか年率0.7%にまで低下した。2019年と2021年の予測を比較すると、COVID-19の大流行による予測の下方修正は約0.25パーセントポイントにすぎないことが示唆される。
図4 IMF『世界経済見通し』の予測において、ロシアの長期成長見積もりは大幅に引き下げられている
結びの言葉
戦争と制裁がロシア経済のパフォーマンスに影響を与えてきたことを示す証拠は数多くある。最も深刻な影響は、依然として制裁の対象となった個別の分野に大きく限られている。移行期間やその他の措置は、制裁を科している国々および世界市場への制裁の弊害を緩和する一方で、同時にロシア経済への影響を鈍らせている。制裁の直接的な影響はロシア国民に対しては限定的であり、主な目的はロシアの軍事能力の低下にあるためである。とはいえ、すべてのロシア人は、ロシアの考えの浅い戦争の結果として、生活水準の悪化により今後長年にわたり苦しむことになるだろう。
文献によれば、制裁を科す国々のより広範な連合は、ロシアにとっての制裁のコストを大幅に引き上げうる。制裁の影響は徐々に強まり、今後数年にわたりロシアの経済見通しを暗くすると予想される。制裁は、ロシアが戦争を継続する可能性を制限するための重要な手段である一方、他の措置も必要である。
参考文献
Borin, A, F Conteduca, and M Mancini (2022), “ロシアの輸入に対する戦争の影響:反事実分析”、VoxEU.org、11月9日。
Hertel, T, D van der Mensbrugghe, and M Chepeliev (2022), “ロシアの化石燃料輸出の削減:長期的利益のための短期的苦痛”、VoxEU.org、3月9日。
Korhonen, I (2021)、“ロシアのCOVID-19後の成長潜在力”、BOFIT Policy Brief 9/2021。
Langot, F, F Malherbet, R Norbiato, and F Tripier (2022), “団結の力:ロシアに対する貿易制限の経済的コスト”、VoxEU.org、4月22日。
Mahlstein, K, C McDaniel, S Schropp, and M Tsigas (2022), “ロシアに対する制裁の潜在的な経済効果:同盟国による貿易禁輸”、VoxEU.org、5月6日。
Mukhin, D, and O Itskhoki (2022), “制裁と為替レート”、VoxEU.org、5月16日。
Simola, H (2022a)、“ロシアは貿易および金融フローの方向転換を行えるか?”、BOFIT Policy Brief 7/2022。
Simola, H (2022b)、“ロシア製?ロシアの輸入代替の可能性の評価”、BOFIT Policy Brief 3/2022。
Simola, H (2022c)、“ウクライナ戦争から4か月を経たロシアの対外貿易”、BOFIT Policy Brief 5/2022。
Simola, H (2022d)、“貿易制裁とロシアの生産”、BOFIT Policy Brief 4/2022。
Wanner, J, J Hinz, K Kamin and S Chowdhry (2022), “制裁連合:団結はより強い”、VoxEU.org、10月30日。