世界の主要経済国の多くにとって明るいニュースは、人々の寿命が延びていることです。しかし長寿には課題も伴い、新たな報告書によると、世界各地の退職者が貯蓄を使い果たし、多くの人が先行きの不透明な未来に直面することになります。
世界経済フォーラムの報告書「Investing in (and for) Our Future(未来への投資)」は、世界の主要6か国における平均寿命と貯蓄の備えについて分析しています。
調査結果によると、人々は退職金として貯めた資金で賄える期間を平均で8年から20年近く上回って生きると予想されるべきであり、その負担は女性に最も重くのしかかります。
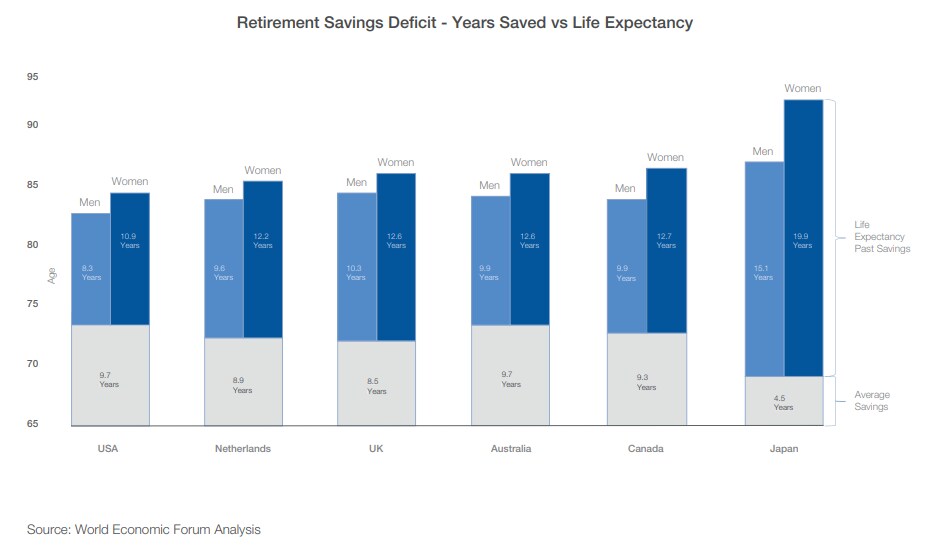
図に示されているように、調査対象の6か国では、男性の退職者の多くが退職金で賄える期間を約10年上回って生きると予想できます。女性の貯蓄不足はさらに大きく、女性の平均寿命は男性より2年長くなっています。
国による違いも顕著です。日本では、寿命が長い一方で平均貯蓄額が低く、これは安全性の高い資産に投資するため時間の経過による利益が少ないことが一因となり、退職者が特に大きなリスクにさらされています。
日本の高齢化
日本の出生時平均寿命はで、OECD加盟国の中で最も長く、女性87.1歳、男性81歳です。
日本の女性は、年金の給付期間をほぼ20年近く超えて生きると予想され、これは他の国々と比べて大幅に長い期間です。
出生率が低下を続けるなか、人口の減少と高齢化が問題をさらに深刻にしています。新たなデータによると、日本の人口は昨年44万4,000人減少し、1899年に記録が開始されて以来、出生数が最も少なくなりました。
政府は最近、公的年金制度が高齢化する人口に対応できるかどうかに疑問を投げかける報告書を撤回しました。
黄金期
なぜ人々は退職後の貯蓄を使い果たしてしまうのでしょうか。貧困が減少する一方で、医療の進歩と医療提供体制の改善が進んでいるためです。
健康的な食事と定期的な運動の利点に対する世界的な認識の高まりなど、他の要因とともに、これによって人々の寿命が延びています。
今世紀半ばまでに、世界人口に占める60歳以上の割合は22%に達すると見込まれており、国連の数値によると、2015年の数値のほぼ2倍です。
高齢化する人口は、政府や雇用主が提供する年金制度に持続不可能なほどの負担をかけており、個人が自ら老後の資金を準備する傾向が強まっています。しかし、貯蓄は従来型の年金制度の減少に追いついておらず、現在の老後の貯蓄不足を招いています。
リスクの再考
世界経済フォーラムの報告書によると、貯蓄不足を埋めるためには、個人と政策立案者が、退職後の期間を支えるのに十分な収益を年金投資で確実に生み出せるようにしなければなりません。
governments がかつての画一的な年金制度を見直すだけでなく、リスクに対する考え方も改める新たな投資アプローチが必要です。年金投資に関する規制を縮小または見直すことで、個人は自身の退職状況に応じて長期的な収益を高める投資判断を自由に行えるようになります。
一般に、退職者の投資家はリスク回避的な考え方を持ち、長期間にわたる着実な貯蓄を重視します。しかし報告書は、若年層および中年層の貯蓄者が、長期的により高い収益をもたらす短期的なリスクを受け入れるために、年金投資を組み直す必要性を強調しています。
「人々が将来への投資において管理すべき真のリスクは、退職後の貯蓄を使い果たすリスクです」と、世界経済フォーラムの機関投資家業界責任者であるHan Yikは述べています。
「人々は寿命が延びているため、長くなった人生を通じて十分な退職資金を確保しなければなりません。そのためには、人生の早い段階で長期的な視点を持って投資し、後の総貯蓄額を増やす必要があります。」
運任せ
報告書は、将来の年金投資をより多様化する必要性を強調しています。その際、流動性を重視して長期的な成長を犠牲にしがちな、従来型の安全な株式や固定利付き資産からの転換が求められます。年金投資は多くの場合長期にわたるため、ポートフォリオには、より高い収益をもたらすものの、投資家をより長い期間拘束する代替資産を含めるべきです。
リスクを分散させるため、投資家は国内資産のみにとどまらず、世界の他の地域にも目を向けて収益を追求できるようにしなければなりません。これにより、自国経済の低迷からポートフォリオを守ることができます。
しかし、退職金の額が重要であるのと同様に、その資金をどれだけ速く、あるいはどれだけ賢く使うかという問題もあります。これまでの研究では、退職者はポートフォリオの4%を毎年一定の割合で引き出すと算出されていますが、報告書はこれが誤解を招く可能性があると指摘しています。実際には、人々は退職直後の数年間に多くを使い、年齢を重ねるにつれて支出を減らす傾向があります。
政策立案者は、年齢を重ねる退職者を守るため、堅牢かつ独創的な解決策を導入しなければなりません。その例として、プール型年金基金などが挙げられ、柔軟な支出を可能にしつつ、退職後も貯蓄が持続するよう確保できます。
貯蓄不足を埋めるには、政府が年金規制を評価し、個人が長期的に最善の投資判断を行う能力を妨げている規制を排除する必要があります。これにより、将来の退職者は黄金期を安心して楽しむための十分な資金を確保できるようになります。




