大不況は、マクロ経済学者たちに多くのパズルを残しました。そのひとつが、インフレ率と需給ギャップ(フィリップス曲線としても知られる)の関係が崩壊したとされることです。
フィリップス曲線が崩壊したという仮説の背景には、主に2つの論拠があります。
ひとつ目は「デフレが起きないパズル」です。大不況では、米国のGDPが危機前のトレンドを約10%下回るという異例の落ち込みが生じた一方で、インフレ率は約1.5%しか低下しませんでした(図1を参照)。1 インフレ率のこの小幅な低下は、多くのマクロ経済学者にとって意外なものでした。例えば、ニューヨーク連銀総裁のジョン・C・ウィリアムズ(2010年:8ページ)は次のように述べています。「(インフレ率に関する)驚きは、近年の景気後退の深刻さと長期化を考えれば、インフレ率の低下がこれほど小さいことにあります。過去の深刻な景気後退の経験に基づけば、インフレ率は実際の2倍も低下すると予想していたでしょう。」
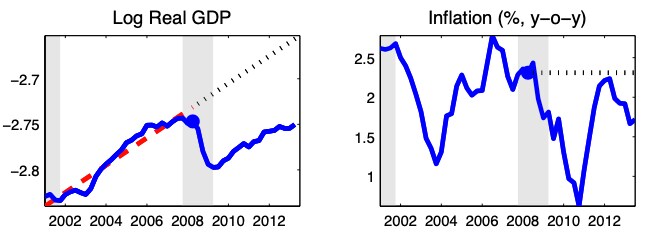
ふたつ目の論拠は、大不況からの回復局面において、物価および賃金インフレに上昇圧力がかからなかったことです。これは「インフレが起きないパズル」と呼ばれることもあります。標準的な物価および賃金のフィリップス曲線によれば、景気が後退から回復する際には、賃金と物価のインフレ率が顕著に上昇するはずです。
フィリップス曲線が崩壊したとされること(すなわち、デフレとインフレが起きなかった現象を説明できないこと)は、金融政策の研究者や中央銀行のエコノミストに、物価や賃金の決定について全く新しいモデルを構築する必要があるのかという疑問を抱かせています。IMFや中央銀行を含む主要な政策機関は、コアインフレ率が目標を下回っている理由を理解し、適切な政策対応を策定するために、多大な資源を投じてきました。2
しかし、物価および賃金の決定について全く新しいモデルを構築することは、必ずしも必要ではないように思われます。私たちの継続中の研究(Lindé and Trabandt 2019)では、標準的なニューケインジアン・モデルにわずかな修正を加えるとともに、線形化された解ではなく非線形解を用いれば、両方のパズルを解決するのに十分であることを示しています。
まず、私たちは、物価設定と賃金設定に現実的な硬直性(real rigidities)を導入することが重要であると論じます。そのために、標準的なDixit-Stiglitz(1977)の集計関数の代わりに、Kimball(1995)の集計関数を用います。Kimball集計関数は、企業の需要曲線を「曲げる」ことで、物価および賃金設定において追加的な戦略的補完性をもたらします。戦略的補完性が強まるほど、景気後退時に財およびサービス市場や労働市場の緩みに対して、物価と賃金が反応しにくくなります。
このように、Kimball集計関数は、低いフィリップス曲線の傾きというマクロ経済的な証拠と、頻繁な価格変更というミクロ経済的な証拠を同時に説明できるため、ニューケインジアン・モデル(例:Smets and Wouters 2007)で一般的に用いられています。しかし、この点において現実的な硬直性を導入することは必要ではあるものの、大不況とその後の回復局面で観察された総量および物価の動きを説明するには十分ではありません。
私たちは、定常状態の周りで、名目金利の下限制約を除く、基礎となる非線形モデルの全ての均衡式を線形化すると、大不況時のように大きな悪化ショックが経済を襲った場合に、大きな近似誤差が生じることを示します。したがって、大不況時の産出とインフレの動きを理解するためには、非線形解を用いるべきだと論じます。Kimball集計関数がもたらす非線形性は、線形化モデルと非線形モデルの解の違いを生む重要なモデル上の特徴であり、デフレとインフレが起きないパズルを解決するうえで決定的であることを示します。
要するに、私たちのモデルは、非線形の物価および賃金のフィリップス曲線、すなわち物価および賃金インフレと需給ギャップとの間の非線形の関係を示唆します(図2および図3を参照)。3 私たちの物価および賃金のフィリップス曲線の傾きは、好況時よりも不況時に明らかに緩やかです。言い換えれば、私たちのフィリップス曲線は、Phillips(1958)の画期的な論文に見られるような「バナナ型」あるいは「ブーメラン型」の形状をしています。その結果、データと整合的に、私たちの非線形モデルは、深刻な不況時にインフレ率がそれほど大きく低下しないことを示唆します。一方、線形化モデルは、定常状態の周りの局所的な決定ルールを、定常状態から遠く離れた深刻な不況にまで外挿するため、インフレ率の低下をはるかに大きく誤って予測します。
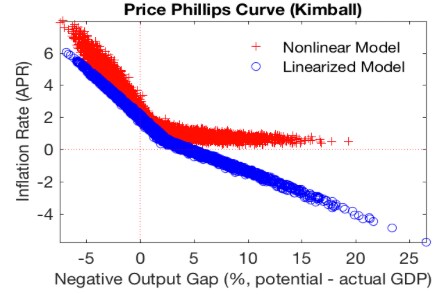
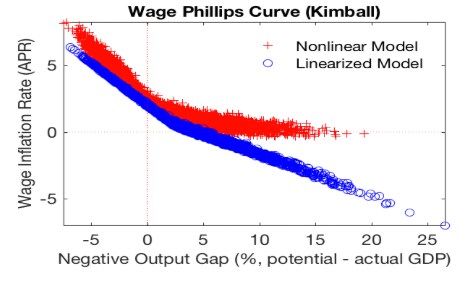
私たちの研究は、大不況からの回復局面において物価および賃金インフレに上昇圧力がかからなかったこと、すなわち「インフレが起きないパズル」を理解するうえでも有用です。バナナ型のフィリップス曲線は、経済活動の水準が潜在水準に対して十分に回復するまで、物価および賃金インフレが抑制されたままであることを示唆します。言い換えれば、深刻な不況の後に経済成長が再開しても、経済の余剰能力が十分に縮小するまでは、物価および賃金インフレは緩やかにしか上昇しないということです。
したがって、私たちのモデルは、デフレが起きないパズルを解決するだけでなく、インフレが起きないパズルについても説明を与えます。私たちのモデルによれば、大不況からの回復局面で観察された物価および賃金の上昇圧力の抑制は、大幅な経済の余剰能力を示しており、危機後のGDPが危機前のトレンドが示す水準にほとんど届いていないことを示す図1とも整合的です。4
総じて、私たちの非線形モデルにより、大不況以前の定量的なインフレ動向、大不況時に起きなかったデフレ、そして近年のインフレが起きない現象を同時に説明することが可能になります。私たちの結果は、経済が大きなショックにさらされている場合に、インフレと産出の動きを分析するために線形化モデルを用いるという一般的な慣行に対して注意を促すものです。




