明確に説明された気候移行計画は、既存および潜在的な投資家に対し、企業が収益性を維持しながらどのように脱炭素化を進めるかを示すことができる。
しかし、気候移行計画に関して投資家が求めているのは、野心だけでなく行動である。
インド企業の気候移行計画に関する最近の分析は、この変化が業種を問わず、あらゆる規模の企業に影響を及ぼしていることを示している。
2020年代の初め以降、世界中の企業が野心的なネットゼロ目標を設定してきた。そして、少なくとも紙面上では、企業の野心は前例のないものに見える。科学に基づく目標イニシアチブ(SBTi)は、1万社以上 が検証済みの脱炭素化目標を持ち、2,000社以上がネットゼロ目標を掲げており、企業の野心が高まっていることを裏付けている。
しかし、投資家の精査は、気候移行計画そのものと、それらの計画が実際に成果を生み出せるかどうかに集中している。
企業の気候移行計画の開示における重要な側面は、資本の流れ、投資家の信頼、そして持続可能な金融市場全体の信頼性への影響である。証券監督者国際機構(IOSCO)による世界の投資家を対象とした調査によると、気候移行計画は 初期段階にありが、市場参加者は資本配分、リスク評価、価格設定、バリュエーション、意思決定にそれらを活用することへの関心を高めている。
実際、明確に説明された気候移行計画は、高排出の事業体が既存および潜在的な投資家に対し、収益性を維持しながらどのように脱炭素化を進めるかを示す助けとなりうる。投資家のシグナルは、急速に進化する開示への期待によっても強化されている。国際サステナビリティ基準審議会(ISSB)の開示基準は、37の法域で世界的に採用されている。さらに、2025年6月、IFRS財団はガイダンス文書を公表した。これはIFRS S2基準における移行計画の開示に関するもので、移行計画タスクフォース(TPT)に沿った開示を事実上支持するものである。
その結果、持続可能な金融市場へのアクセスを望む企業にとって、気候移行計画から具体的な成果を示せることがますます重要になっている。これは、世界中の持続可能なビジネスへの投資家の関心の高まりを取り込みたい新興市場の企業にとって、特に当てはまる。
新興市場における気候移行計画
Bloomberg New Energy Financeによると、インドの企業および政府系機関は、2025年の暦年に持続可能な債券市場から145億ドルを調達した。これは同期間に世界全体で調達された2.2兆ドルに比べると控えめな額である。世界の資本プールが気候移行計画において野心だけでなく実行を求めるなか、排出削減が困難なセクターのインドの事業体は、世界の持続可能な金融市場で競争力を維持するために成果を出さなければならない。
インドの事業責任および持続可能性報告(BRSR)基準により、同国の企業報告は国際基準に近づいた。しかし、BRSRでは排出量、ガバナンス、持続可能性戦略に関する開示が求められているものの、これらは分断されたままである。このため利害関係者は、企業が気候の野心を実行可能な措置や測定可能な成果へとどのように移行させる計画かを理解しにくい。BRSRには、専用の気候移行計画の開示もまだ含まれていない。
移行計画を巡って世界の枠組みが収斂するなか、このギャップは、インドの企業の準備状況を国際投資家がどのように評価するかに影響を与えかねない。また、企業の気候移行計画において現在同様の段階にある他の新興市場にも影響しうる。
気候移行計画における格差
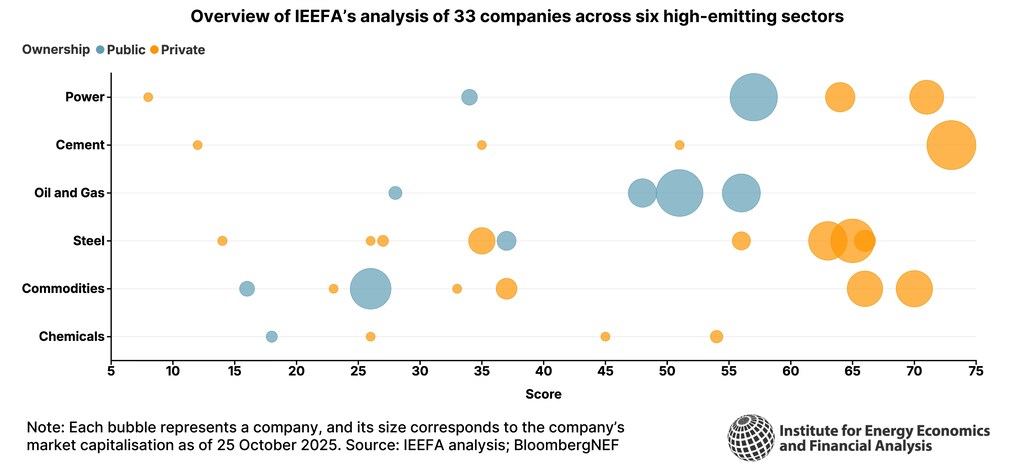
エネルギー経済・金融分析研究所(IEEFA)による最近の調査では、気候移行計画に関する公開開示を、インドの高排出セクターの主要企業を対象に分析したところ、明確な格差が明らかになった。世界的に事業を展開する大手企業は、中小規模の企業や公共部門の同業他社よりも、移行計画の開示で優れている。
さらに、時価総額の大きい企業は、業種を問わず、中小規模の企業のほぼ2倍のスコアを示している。これは、能力、内部データシステムおよびプロセスの面での深刻な構造的問題と、小規模企業におけるコンプライアンス主導の姿勢の存在を反映している。
業種を横断して、実行が最大の弱点である
IEEFAが分析した企業の大半は、再生可能エネルギーの導入やエネルギー効率の改善から、グリーン水素や炭素回収技術の利用に至るまで、事業の脱炭素化に向けた措置を少なくとも1つ挙げている。しかし、これらの取り組みがネットゼロ目標などの気候目標と質的に結び付けられることはほとんどない。時間の経過とともに、具体的な措置がどのように排出削減に貢献するかを示している企業はわずかである。
分析からはまた、ガバナンス体制が依然として大部分手続き的なものにとどまり、気候移行計画の目標を達成するための明確な説明責任、インセンティブの整合、実行能力に結び付いていないことも明らかになった。全体として最も弱いガバナンス要素はインセンティブと報酬であり、気候目標と報酬を結び付ける仕組みを開示しているのは、国際的に事業を展開する一部の大手企業にとどまる。
気候目標を数値化され、期限が定められ、財務的に統合された実行経路へと落とし込むことも、もう一つの弱点である。大半の企業は、移行に向けた措置と企業予算との関連を示していない。IEEFAの分析によれば、社内カーボンプライシングはほぼ存在しておらず、その利用を報告しているのは3分の1の企業にとどまる。資本配分の意思決定にそれを用いていると報告する企業はさらに少ない。

利害関係者との関与も、依然としてプロセス重視にとどまっている。企業は、気候移行計画の目標達成のためにサプライヤー、顧客、政策立案者に依存していることを認識しているものの、そうした関係をどのように管理するかを示す企業はわずかである。
最後に、移行計画が測定可能かつ検証可能な成果にどのように結び付くかの開示も、依然として弱いままである。業種を問わず、排出インベントリの報告は多くの場合、スコープ1および2の排出量にとどまっている。第三者による検証の実務はなお発展途上であり、気候戦略と事業上の意思決定との整合性も不明確である。
今回の分析はインドにおける移行計画の実務について厳しい見方を示しているが、他市場の企業による開示と合わせて捉えることが重要である。IOSCOの調査が指摘するように、移行計画の実務は世界的に初期段階にある。移行計画の確かな体制づくりに向けた能力構築や規制を積極的に支援する法域が、将来のグローバル資本市場の先導役となるだろう。
気候移行計画に関する協調的な取り組み
インドにおける気候移行計画の開示を強化するには、規制当局と企業による協調的な取り組みが必要である。
規制当局にとっては、BRSR–TPT–ISSBのマッピング枠組みを公表すること、既存のBRSRガイダンスを更新して移行計画の要素を明示的に組み込むこと、そしてBRSR提出書類に1ページの「移行計画スナップショット」を導入することが、短期的な優先事項とすべきである。
企業にとっては、移行計画は報告の作業から戦略的ツールへと転換しなければならない。気候目標は企業戦略と資本配分のプロセスに統合されるべきである。経営幹部のインセンティブは気候のマイルストーンに連動させる必要がある。また、サプライヤーとの連携と従業員のリスキリングは、認識する段階から実行に移すべきである。
世界の資本市場は、気候変動対策への報酬から、気候実行の価格付けへと急速に移行している。開示の枠組みがISSB-TPTに沿った移行計画を中心に収斂するにつれ、新興市場の企業も、発表する目標だけでなく、移行経路の信頼性、財務的統合、実行によって評価されるようになる。
企業の気候移行計画は、転換点に立っている。資本提供者が信頼できる移行計画をますます重視するなか、野心を行動に移す企業は競争優位を得る一方、開示を形式的な手続きとして扱う企業は後れを取るリスクがある。




