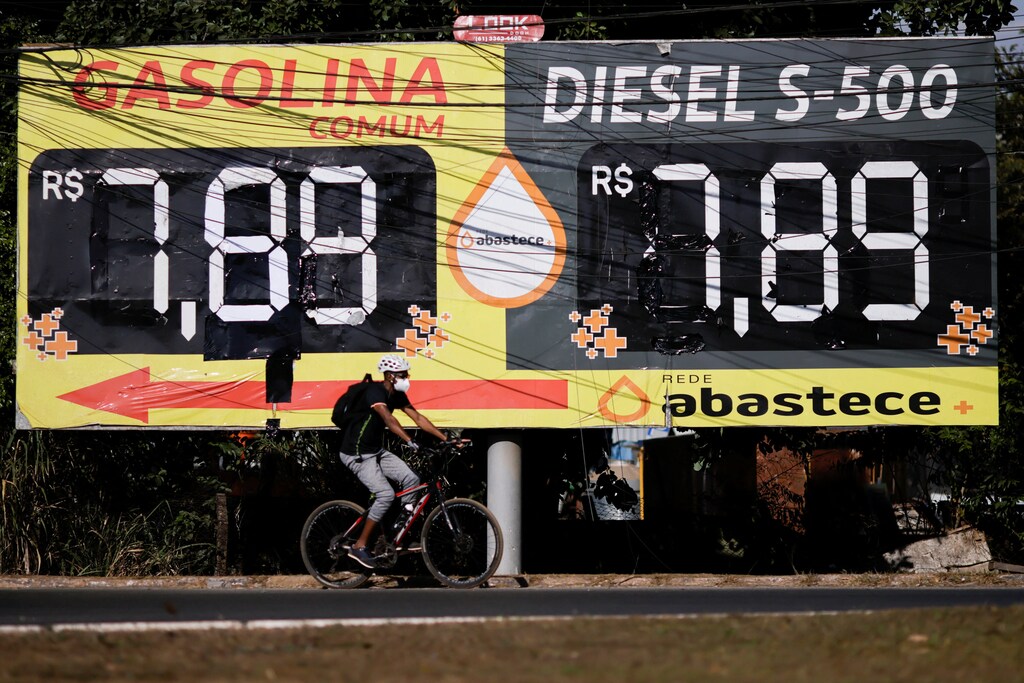
スタグフレーションとは、経済停滞と高失業率に高インフレが重なる状態です。
景気後退を示す兆候であるため、各国政府や中央銀行はこれを避けようとしています。
EY-Parthenonのチーフエコノミスト、グレッグ・ダコが、何が起こり得ると考えているかを「Radio Davos」ポッドキャストで語ります。
世界経済は苦難の道を歩んできました。パンデミックがあり、その後にはサプライチェーンの逼迫があり、さらにロシアによるウクライナ侵攻がありました。多くの先進国では現在、何世代ぶり、あるいは二世代ぶりともいえる水準のインフレ率となっており、経済成長は鈍化しています。
「Radio Davos」の今回のエピソードでは、グレゴリー・ダコ氏(EY-Parthenonのチーフエコノミストで、アーンスト・アンド・ヤングのグローバル戦略コンサルティング部門に所属)が、世界経済フォーラムのアビナブ・チューグ氏と、経済減速、インフレ、世界の債務比率、そして政策担当者が誰もが避けたいスタグフレーションについて語りました。
世界経済フォーラムのアビナブ・チューグ:あなたの見方では、現在、十分な注目を集めていない経済課題は何でしょうか?
食料不安
EY-Parthenonのチーフエコノミスト、グレゴリー・ダコ:最も注目されている課題はインフレだと思います。世界の経済活動にとって重要な懸念であり、世界全般の活動にとっても重要なので、当然のことです。
世界の経済活動に対する潜在的リスクという点で、おそらく過小評価されている課題が一つあります。それは食料不安です。
EY-Parthenonチーフエコノミスト、グレゴリー・ダコ @GregDaco
世界の経済活動に対する潜在的リスクという点で、おそらく過小評価されている課題が一つあると思います。それは食料不安です。ウクライナ戦争を受け、世界各地で食料の流通に大きな混乱が生じ、今も続いています。制裁、貿易摩擦、作物に影響を与えた悪天候が重なり、食料価格を押し上げています。ここ数カ月、食料価格は過去最高を記録しました。
これが過小評価されている課題だと思う理由は、今日だけでなく明日にも関わる問題だからです。食料供給の混乱が長引く可能性がある状況にあり、そうした混乱が政治的な影響をもたらし得ることは分かっています。特に中東や北アフリカの国々では、過去に食料価格や供給が乱れた際、パンをめぐる暴動が起きました。ですから、私の考えでは、これは十分に議論されていないものの、今後数カ月にわたって注目し、重点的に取り組むべき重要課題の一つです。
アビナブ・チューグ:世界各国の政府は、赤字の縮小からマイナスの財政インパルスまで、さまざまな緊縮策を打ち出しています。インフレ圧力が高まるなか、どのような結果につながるでしょうか?
グレゴリー・ダコ:世界各地で財政によるプラスの押し上げ効果が弱まることの最大の帰結は、需要の伸びが鈍ることだと思います。
新型コロナからの回復を支えた重要な要素の一つは、各国政府が危機の初期の影響を食い止めるため、大規模な景気刺激策を導入したことです。コロナ危機では需要が突然止まり、供給も急停止しましたが、政府による大規模な刺激策の流入によって、世界各地の経済は非常に急速に回復できました。米国はその典型例です。GDPの10%を超える、5.5ドル超の財政刺激策が成立したことで、第二次世界大戦後でも最も深刻な経済ショックの一つから、米国経済は急速に回復しました。これが重要な押し上げ要因でした。現在、ほとんどの先進国では財政による押し上げ効果が大幅に弱まっています。実際、財政面が経済の足かせとなっており、インフレ率の高い環境と重なると、需要の伸びを損ない、全体的な成長を鈍化させ、現在の経済活動を下押しします。
ただし、世界各地で起きているのはそれだけではないことを示す兆しもあります。政府が財政措置を増やしたり拡大したりしようとする例もあります。特に欧州では、エネルギー自立を高め、今後数年間のエネルギー投資に重点を置こうとする動きが見られます。これは財政による押し上げ効果の別の源になり得ますが、その規模はかなり小さく、効果が表れるまでには時間がかかるでしょう。回復後の時期に見られた投資とは大きく異なります。
スタグフレーションのリスク
アビナブ・チューグ:実質賃金にも下押し圧力がかかっています。賃金と物価のスパイラルは何につながり得るでしょうか?スタグフレーションに向かうリスクはあるのでしょうか?
[政策担当者]は、経済が停滞する一方で、消費者物価と賃金の伸びの両方でインフレ率が高止まりする、こうしたスタグフレーション的な環境を避けようとしています。
EY-Parthenonチーフエコノミスト、グレゴリー・ダコ @GregDaco
グレゴリー・ダコ:賃金と物価のスパイラルという考え方は、1960年代後半から1970年代初頭にさかのぼります。当時、世界の多くの国でインフレ率が高まり、その結果、賃金の伸びも高まって、両者が互いを押し上げる状況にありました。インフレ率が高い環境では、従業員の交渉力が強まり、賃上げを求めるようになるという考え方です。そうした要求に直面した企業は追加コストを負担せざるを得ず、それを転嫁するために価格を引き上げます。こうしてインフレ率が高い状態が定着します。インフレ率が緩やかな2%程度で推移するのではなく、4、5、6、7%で安定する状況です。経済への影響は大きく異なります。高インフレの局面で起こりがちなのは、成長が損なわれることです。
インフレを考慮して賃金の伸びを調整し、生活費に照らして実質ベースで見ると、消費者の支出は減ります。実際に賃金の伸びが低下しているため、多くの場合、消費者は支出しにくくなり、企業は投資や採用をしにくくなります。その結果、経済活動は自然と縮小します。成長と生産性の伸びは鈍化し、生活水準は低下します。政府であれ中央銀行であれ、世界各地の当局はこのような環境を避けたいと考えています。経済が停滞する一方で、消費者物価と賃金の伸びの両方でインフレ率が高止まりする、いわゆるスタグフレーション的な環境を避けたいのです。これは世界各地の当局が間違いなく避けようとしている事態です。
アビナブ・チューグ:このような賃金と物価のスパイラルやスタグフレーションを避けるため、各国経済はどのような対策を講じるのでしょうか?過去にはどのような対策が取られ、現在、多くの政府や中央銀行は状況に対処するため何をしていると見ていますか?
グレゴリー・ダコ:重要なのは、こうした賃金と物価のスパイラルを何が引き起こすのかを理解することだと思います。現時点では、少なくとも世界全体としては、そのような状況にないと考えています。インフレ率と賃金の伸びがともに高い状態へ近づいている国はいくつかあるかもしれません。例えば米国では、そうした領域に入るリスクがあります。ただ、まだそこには至っていません。消費者物価指数(CPI)インフレ率は約40年ぶりの高さで、賃金の伸びは5%をわずかに上回り、こちらも約40年ぶりの高水準に近いものの、この現象が加速する様子は見られていません。インフレ率の上昇が続いているわけではありません。むしろ、横ばいになりつつある兆候があります。賃金の伸びも加速していません。5%台後半で安定しており、長期的な歴史から見れば確かに懸念される水準ですが、さらに上昇する動きは見られません。
欧州、特にユーロ圏全体を見ると、インフレ率は記録的な高さ、数十年ぶりの高さにありますが、賃金の伸びは過度に高くありません。そのため、懸念も比較的小さいと言えます。
前例のない世界的かつ協調的な金融引き締めサイクルのさなかにあり、これがインフレの動向を抑える方向に働くでしょう。
EY-Parthenonチーフエコノミスト、グレゴリー・ダコ @GregDaco
政策担当者にとって最大の懸念は、私たちがそのような環境に近づいてしまうことです。それを避けるため、インフレ期待を中程度から低い水準にしっかりと定着させようとしています。つまり、人々がインフレの高止まりや賃金のさらなる上昇を予想し、その結果、インフレ率の高い局面へと進んでスタグフレーションのリスクが高まる事態を防ごうとしているのです。
そのため、世界各地の中央銀行はかなり積極的に金融政策を引き締めています。前例のない世界的かつ協調的な金融引き締めサイクルのさなかにあり、これがインフレの動向を抑える方向に働くでしょう。まず需要を下押しします。すでに金利の影響を受けやすい分野では、需要の伸びが弱まる兆しが見え始めています。金融環境にも影響し、これも需要を抑えます。中央銀行の考え方としては、最終的に需要を弱めることで需要と供給の均衡が回復し、インフレに下押し圧力がかかるというものです。これにより、世界各地の経済が現在の中程度のインフレ局面から高インフレ局面へ移ることを防げます。高インフレ局面から抜け出すには、通常、はるかに大きな措置が必要になります。
賃金抑制
アビナブ・チューグ:先進国の多くで賃金があまり伸びていないとおっしゃいましたが、賃金抑制とは何を意味するのか、また今回の状況で解決策になり得るのか、見解を聞かせてください。
グレゴリー・ダコ:世界各地の多くの経済で、賃金の伸びをインフレ率と比べると、実質賃金の伸びはマイナスになっています。名目賃金の伸びを生活費に照らして調整すると、現在、多くの国でいわゆる実質賃金が縮小し、インフレ調整後の賃金が低下する時期を迎えています。
世界の一部の国、特に英国では、いわゆる賃金抑制について議論されてきました。従業員と雇用主、しばしば労働組合も含めて、賃上げを求めないことで合意するという考え方です。そうすれば、企業が賃金総額や人件費の上昇分を最終消費者に転嫁する圧力を抑えたり、軽減したりできます。
[賃金抑制]は、根強く続く高インフレから抜け出す最適な方法とは限りません。
EY-Parthenonチーフエコノミスト、グレゴリー・ダコ @GregDaco
ただし、根強く続く高インフレから抜け出す最適な方法とは限りません。生活水準を高め、特に労働面の圧力を和らげる方法があることを、私たちは見落としがちです。より容易な方法とは言えないかもしれませんが、その一つは生産性の向上です。労働供給の増加、つまり労働参加率の上昇によって実現できます。労働参加率は、コロナ前と比べて依然として抑えられていることが分かっています。供給が増えれば賃金の伸びに下押し圧力がかかるため、これは賃金圧力を和らげる一つの方法です。もう一つは、業務プロセスの生産性を高めることです。最も効率的なプロセスを整え、生産性向上によって単位労働コストの上昇分を相殺できるようにします。こうした戦略は企業が検討すべき重要なものであり、現在、多くの企業が検討しています。
アビナブ・チューグ:賃金抑制が解決策として検討されていないとすれば、今後数カ月の賃金インフレ予想にはどのような影響があるでしょうか?賃金インフレが物価インフレを上回る可能性はありますか?
グレゴリー・ダコ:インフレと賃金の伸びの関係が、構造的にではなくとも短期的には逆転する可能性は確かにあります。今後1年ほど、世界の経済活動が大幅に減速する環境になるでしょう。世界の成長率は、昨年の6%近くから、今年は約3%、場合によってはそれをわずかに下回る水準へ減速し、来年も同様になる可能性があります。米国では、成長率が5.5%を少し上回る水準から今年は約2%に減速し、来年はおそらく1%を下回ると予想しています。つまり、世界の経済活動はかなり大幅に減速する見通しです。これによりインフレの動向には下押し圧力がかかります。
物価インフレには根強さがあることが分かっています。一部の国では住宅価格や家賃の上昇が始まり、物価の粘着性につながっています。また、サービス、旅行、レジャー、ホスピタリティ全般など、現在需要が高い分野では、上昇圧力がかかっています。しかし、世界的に、特に財への需要が鈍化すれば、インフレ全体の見通しを押し下げるかなり大きなディスインフレ圧力が働くと予想しています。その影響が賃金の伸びに反映されるまでには時間がかかるでしょう。一方、経済の一部の分野でこうしたディスインフレ圧力が見られるのと同時に、採用が抑えられ、世界各地で労働市場が冷え込むようなら、それも賃金の伸びを下押しする可能性があります。
賃金の伸びがインフレ率を上回る状態が長期間続くとは必ずしも予想していませんが、その可能性は確かにあります。ただし、上振れ方向の可能性、つまり賃金の伸びがインフレ率よりはるかに速く加速するということではありません。むしろ最も可能性が高いのは、賃金の伸びよりも速くインフレ率が鈍化する状況です。おそらく、そうした展開になるでしょう。
世界の債務比率の上昇
アビナブ・チューグ:世界の経済活動は確実に縮小し、成長率も低下していくでしょう。一方、世界の債務比率も上昇し続けています。特に開発途上国では、どのような結果につながるでしょうか?
グレゴリー・ダコ:はい。世界各地を見渡すと、各国政府はコロナ危機の経済への影響を食い止め、急速な回復を促すため、多くの財政措置を講じました。
その結果、債務水準が上昇しました。経済活動が減速する環境のなか、世界各地で債務比率、つまり政府債務比率が上昇しています。それ自体が過度に懸念されるわけではありません。
懸念されるのは債務のコストです。世界各地で債務返済比率を見ると上昇しており、その理由は二つあります。第一に、おっしゃるとおり、先進国と新興国の双方で、多くの市場において債務水準が上昇しています。それに加えて、金利が上昇する環境にあります。ほとんどの先進国で金利が急速に上昇し、新興国でも金利が上がっています。
こうした環境では債務返済コストも増加します。特に世界各地の開発途上国にとって重要なのは、米ドルの上昇、つまりドル高が、債務水準の上昇と金利コストの増加にさらなる負担を加えることです。債務の大きな割合をドル建てで抱えている場合、ドル高によってその債務の返済はさらに高くつきます。
多くの新興国では、債務返済コストが増加する環境にあります。増加のペースは比較的速く、今後数カ月から数年の間に債務の持続可能性をめぐる問題を引き起こす可能性があります。そのため、債務の動向を非常に注視しています。繰り返しますが、債務水準の上昇、金利上昇、ドル高が重なることで、多くの開発途上国にとって債務返済コストが高くなっています。
金利上昇
アビナブ・チューグ:中央銀行が対処策として金利を引き上げることは、どの程度持続可能だと考えますか。米国では、新型コロナのパンデミック中の危機に対応するため、FRBが金利を引き上げ、その影響の一部が今見られています。他の経済圏が現在の米国の状況を避けるために、どのような対応を勧めますか?
グレゴリー・ダコ:高インフレの動向に対し、中央銀行の対応がやや遅れた環境にあったことは否定できません。世界の多くの中央銀行は1年前、インフレの急上昇はおおむね一時的だと考えていました。しかし現在、インフレの動向には持続性が増しています。
世界各地の中央銀行の対応を見るうえで、注目すべき重要な点は、インフレ期待が制御不能になる状況を避けることです。つまり、人々のインフレ期待が高まり続け、インフレ率と賃金の伸びがともに高い局面へ進むリスクを抑えることです。そうなれば、スタグフレーション的な環境にますます近づくことになります。
ただし、世界各地の多くの中央銀行が考慮すべき重要な点として、FRBが他の中央銀行より急速に金融政策を引き締めた場合の為替面の影響があります。最近の米ドル高は、FRBが積極的に金融政策を引き締めていることを反映しています。その結果、他国の中央銀行がFRBほど速く利上げや金融引き締めを行わなければ、その国の通貨は下落します。通貨安は、輸入価格の上昇を通じてインフレ圧力の波及をさらに強めます。新興国の多くのような小規模な開放経済では、これが問題をさらに複雑にする可能性があります。
新興国でここ数カ月、そしてコロナ禍に見られた心強い動きの一つは、比較的先手を打った金融政策です。中央銀行がFRBに先立って金融政策を引き締め、FRBが積極的に引き締める現在生じている通貨下落圧力の一部を実際に防いでいます。
アビナブ・チューグ:輸入コストも上昇しているとおっしゃいました。サプライチェーンの混乱は、インフレ圧力の上昇にどの程度影響していますか?ウクライナ戦争もその一因でしょうか?
グレゴリー・ダコ:ウクライナ戦争がなければ、現在のインフレ率はかなり低かったでしょう。戦争によって直接または間接的に、原油、ガス、天然ガス、農産物、肥料、さまざまな原材料の価格が大幅に上昇しています。そのため、現在見られるインフレ圧力の一部が、ウクライナ戦争をめぐる東欧の状況を反映していることは否定できません。
残念ながら、これは対処しなければならない問題です。[ウクライナ戦争]は、今後も当面続く要因です。
EY-Parthenonチーフエコノミスト、グレゴリー・ダコ @GregDaco
残念ながら、これは対処しなければならない問題です。時間を戻して状況を修正できるわけではありません。今後も当面続く要因です。ロシアに対する制裁は強化されています。食料供給や商品市場では混乱が続いています。こうした状況が一夜にしてなくなることはありません。欧州連合(EU)はロシアへのエネルギー依存から脱却しようとしており、ウクライナ各地では作物の生産が妨げられています。
その影響は今日だけでなく、今後数カ月、数年に及ぶでしょう。その結果、こうした混乱は世界各地に波及し、エネルギー価格を押し上げています。米国の天然ガス価格はその好例です。ロシアからの供給の一部を代替するため、米国産天然ガスを欧州へ輸出したいという需要が高まり、ここ数カ月で価格は3倍、ほぼ4倍に上昇しました。しかし、米国の輸出能力には限りがあり、その結果、国内の価格上昇圧力も強まっています。これは、世界の一方で起きた混乱が、たとえ市場が大部分で分かれている、あるいは分かれていると思われていたとしても、もう一方の価格に影響し得ることを示す一例です。
このように世界が相互に結び付いた環境では、ウクライナ戦争やその他さまざまなサプライチェーンの混乱による影響が今後も続くでしょう。その中には中国のゼロコロナ政策も含まれます。同政策はアジア各地でサプライチェーンの緊張を再び高め、世界の価格上昇圧力をさらに強めました。
アビナブ・チューグ:サプライチェーンの分断が進行しており、こうした混乱は今後数年で収束するとは限らないと説明されました。それでも、今後6カ月から1年の間に市場調整が起きると予想しますか。生産拠点が別の場所へ移るなど、サプライチェーンの再編が進むと思いますか。今後1年のシナリオはどのようなものになりそうでしょうか。
需給動向を注視する
グレゴリー・ダコ:世界全体で、経済活動が大幅かつ顕著に減速するのは確実だと思いますし、その可能性が高いでしょう。ただし、経済活動に対するそうした混乱は、主に需要側から生じます。世界各国の大半の経済で、需要の伸びが鈍化するでしょう。一部の経済では、需要全体が縮小する可能性もあります。
ある程度は、需要と労働力をめぐって現在見られる不均衡の一部を是正する助けになるかもしれません。サプライチェーンの制約は、この1年半、つまり18カ月の大部分にわたって続いてきました。供給の増加だけでなく、需要の冷え込みによっても緩和される可能性があります。サプライチェーンの制約が絶えず強まっていた主な要因の一つは、需要が比較的旺盛だったことです。米国を含め、モノへの需要が強く、今ではサービスへの需要も強いため、すでにかなり逼迫していたサプライチェーンに上向きの圧力がかかり、大きな制約が生じていました。
需要が冷え込み、年末までに米国が景気後退に陥る可能性が比較的高く、欧州でも顕著な景気減速の可能性が高まっている環境では、こうした景気後退局面、つまり世界的な成長が大幅に減速する環境が、サプライチェーンの制約を緩和する方向に働き、現在見られる逼迫の一部を和らげるでしょう。
残念ながら、これは状況や不均衡が望ましい形で改善するということではありません。理想的には、需要が供給に合わせて縮小するのではなく、供給が需要に追いつくことが望まれます。したがって、この不均衡がインフレ圧力の高まりを招いた環境では、これは望ましくない結果かもしれません。世界各国の中央銀行は協調して金融引き締めを進め、金利を押し上げています。その結果、金融環境は引き締まり、高インフレのもとで企業活動が制約されています。消費者は購入にいっそう慎重になり、企業は投資や採用計画にいっそう慎重になるでしょう。その結果、世界全体で経済活動が減速し、冷え込むことになります。
最も注目すべきなのは民間部門の活動です。世界経済がこの不確実な時期を比較的容易に乗り切れるのか、それとも景気後退に陥るのかを見極める重要な指標となるからです。
EYパルテノン チーフエコノミスト、グレゴリー・ダコ @GregDaco
アビナブ・チューグ:最後に、今後数カ月、どのような動向を注視しますか。最も関心のある要因は何でしょうか。
グレゴリー・ダコ:最も注目すべきなのは、民間部門の活動と活動意向だと思います。世界経済がこの不確実な時期を比較的容易に乗り切れるのか、それとも景気後退に陥るのか、あるいは経済活動が明確に縮小する環境に至るのかを見極める、非常に重要な指標となるからです。
私が言いたいのは、消費者が何を言っているかだけでなく、実際に何をしているかにも細心の注意を払うということです。消費者は今も買い物をしているでしょうか。そうなら、何をどのように買っているでしょうか。企業は今も採用を続けているでしょうか。そうなら、どの程度、どのくらい先を見据えて採用しているでしょうか。また、何に投資しているでしょうか。民間企業が将来に投資し、生産性の向上を目指し、経済活動や健康状況の悪化、物流の混乱といった潜在的な下振れショックに備えて、レジリエンスを築こうとしている兆しはあるでしょうか。こうした環境であれば、景気後退を回避できると思いますし、少なくとも深刻な景気後退は避けられるでしょう。
心強いことに、企業が投資を拡大する方向の一つとして、次の景気後退や長期にわたる不確実性に対するレジリエンスの確保が見られます。これは非常に心強いことです。企業がその方向に進めば、経済活動の見通しを強めるだけでなく、生産性の伸びや生活水準を高め、長期的な潜在成長率を引き上げることにもつながります。これは世界経済の活動にとって非常に重要です。
このポッドキャストをお楽しみいただけた方は、こちらもお聴きください:
すべてのポッドキャストはこちらこちら。
登録:Radio Davos;Meet the Leader;Book Club;Agenda Dialogues。
参加はこちら:世界経済フォーラム・ポッドキャストクラブ(Facebook)。




