米国の生産性の伸びは、第二次世界大戦後のどの10年間よりも2010~19年に緩やかだった。
新たな研究では、米国史上最長の景気循環の拡大期中に、なぜこの減速が起きたのかを検証している。
研究者らは、2010~19年の問題は、大不況の間に企業がパニックに陥り「過剰な人員削減」を行ったことに起因すると述べている。
では、パンデミックの影響を受けた2020年に、生産性はなぜ上昇したのか?
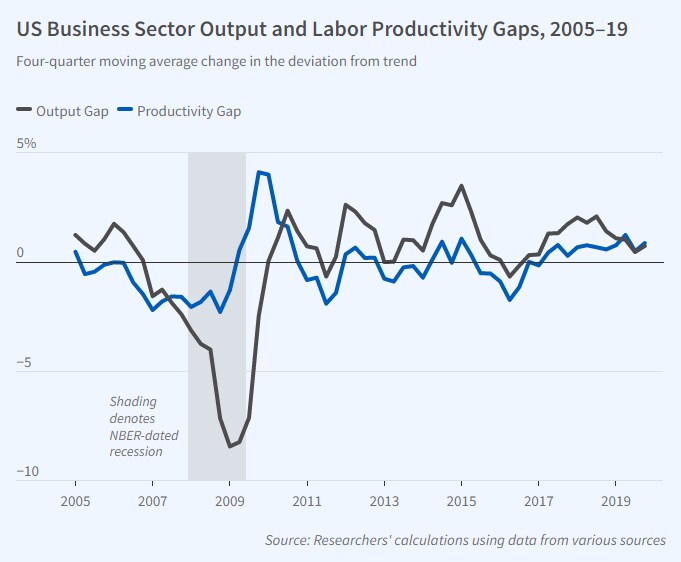
2010年から2019年にかけて、米国の生産性の伸びは、第二次世界大戦後の時代のどの10年間よりも緩やかだった。企業部門の成長率は年平均で1.1%で、1950年から2009年までの年平均成長率2.5%の半分にも満たなかった。アナリストらは、米国史上最長の景気循環の拡大期におけるこの減速や、2020年に生産性の伸びが4.1%へと急上昇した理由を説明するのに苦慮してきた。この急上昇は、短いが急激なパンデミック不況が特徴であった年に起きた。
論文『パンデミック前およびパンデミック期の米国経済における生産性成長のダイナミクスに関する新たな解釈、1950~2022年』(NBERワーキングペーパー30267)、ロバート・J・ゴードンとハッサン・サイドは、生産性成長の長期トレンドからの乖離は専ら自律的な「生産性ショック」によって生じるという広く受け入れられた考えに異議を唱えている。むしろ研究者らは、これらのトレンドからの乖離(研究者らが「生産性ギャップの変化」と呼ぶもの)が強い景気循環順応的であることを示している。耐久消費財、固定投資、在庫投資などの需要主導型の要素によって生産高の成長が変動すると、企業は労働時間の総量、すなわち総雇用数に1人当たりの週間労働時間を乗じた値を増減させて対応する。しかし、労働時間の反応は部分的であり、生産高の変化に遅れて現れる。生産性の変化は定義上、生産高の変化から労働時間の変化を差し引いたものに等しいため、生産性の変化は、労働時間の緩慢な反応と対になる形で当四半期に急上昇し、その後、労働時間が遅れた反応を徐々に完了させるにつれて低下する。
GDPを超えて:全文の書き起こしはこちらからお読みいただけます
大不況とパンデミックの後の過剰な人員削減に続く雇用の回復は、2010~19年と2021~22年の両期間において生産性の伸びの鈍化につながった。
研究者らは、2009年に経験された力強い生産性の伸びと、2010~19年の緩やかな生産性の伸びは、いずれも企業が大不況の間にパニックに陥って労働者を解雇した「過剰な人員削減」に起因しており、その後2009年以降は段階的なペースで再雇用が行われたと主張している。削減の規模が非常に大きかったため、雇用が回復するまでに約10年を要し、これが2010~19年の期間において生産性の伸びが非常に弱かった主な理由である。研究者らは回帰分析を用いて、雇用主が2009年にこれほど多くの労働者を解雇していなかった場合、2008~09年の生産性の伸びは、実測値のプラス3.2%ではなく、マイナス0.8%になっていたと算出している。さらに、2010~16年の労働市場の回復では、実際の0.9%ではなく、1.7%というはるかに力強い生産性の伸びが見られたはずだという。
2020年の生産性の伸びの回復を理解するため、研究者らは17の産業について、生産性の水準と変化に関する四半期データベースを構築し、それらを「財」、「在宅勤務可能なサービス」、「接触型サービス」の3つのグループに分類した。研究者らは、公式データが不況が発生した2020年第2四半期の総生産性の伸びを大幅に過大評価し、第3四半期にはこれを過小評価していると結論付けている。これは、パンデミックによるロックダウンが、レストランやホテルなどの低生産性の接触型サービスから、情報技術や金融サービスなどの高生産性の在宅勤務可能な産業へと、産業構成を劇的に移行させたことでデータが歪められたためである。2020年から2022年初頭までの9四半期において、財の産業の生産性の伸びは無視できる水準であり、接触型サービスの生産性は年平均2.6%の率で低下した。一方、在宅勤務可能な産業は、経済全体のプラスの生産性成長の達成をすべて担い、3.3%という力強い成長率を記録した。研究者らは、在宅勤務可能な産業における効率性の向上を、通勤に以前費やしていた時間における、より高い効率性の自己評価と、計測されていない追加の労働時間を示す最近の調査と関連付けている。
研究者らは、2007~19年の回帰分析のシミュレーションを行い、2020年の過剰な人員削減と2021~22年の再雇用の反発の影響を推定した。パンデミックによるロックダウン中に人員を削減した産業が従業員を再雇用するにつれ、再雇用は今後数年間、そうでない場合より年率約2.5%速いペースで続くと予測している。この再雇用現象は、2022年の米国経済がマイナスのGDP成長にもかかわらず雇用の増加を特徴としている理由と、2022年の最初の2四半期に生産性の伸びがマイナスとなった理由の両方を説明するものである。




