
世界各国の政府は、それぞれの経済に対するパンデミックの影響を和らげる措置を講じました。
しかし、こうした政策が奏功した結果、世界の民間債務は急増しました。
これにより経済回復が遅れる可能性がありますが、成長の足かせとなる度合いは国によって、また国内でも異なります。
回復への移行期には、多くの人々にとって戦略的な財政支援が引き続き極めて重要です。
長期的な混乱を招く調整を避けるため、政策当局者は金融セクターにおける悪影響のある動向に注意を払うべきです。
各国政府は、信用保証、譲許的融資、利払いの猶予を通じて、打撃を受けた消費者や企業に十分な流動性を供給し、パンデミックによる経済的苦痛を和らげることに成功しました。
しかし、こうした政策はバランスシートの下支えには有効だった一方、民間債務の急増も招きました。これは、2008年の世界金融危機以降、緩和的な金融環境を背景に続いていたレバレッジの着実な上昇に拍車をかけるものでした。
世界の債務は2020年、世界の国内総生産(GDP)比で13%増加しました。その増加ペースは世界金融危機時を上回り、公的債務とほぼ同じ速さでした。
最近のレバレッジ水準は、今後3年間の平均で、先進国ではGDP比累計0.9%、新興市場国では1.3%、経済回復を遅らせる可能性があると推計しています。
債務の足かせはさらに強まる
しかし、総計の数値だけでは全体像は分かりません。パンデミックが家計や企業の財務に及ぼした影響は、各国の政策対応や経済の産業構成の違いを反映し、国によって、また国内でも異なりました。
例えば、人々が自宅で過ごすなか、娯楽など対面接触の多いサービスは縮小しました。一方、消費者が家電製品への支出を増やしたことで、コンピューターやソフトウェアなどの生産・輸出は拡大しました。消費者や企業のバランスシート、特にパンデミックの影響を受けやすい層への影響は、政府の支援内容によって大きく異なりました。
分析によると、パンデミック後の成長の足かせは、(1)債務が財務的に余裕のない家計や脆弱な企業により集中している、(2)財政余地が限られている、(3)倒産処理制度が非効率である、(4)金融政策を急速に引き締める必要がある国で、はるかに大きくなる可能性があります。
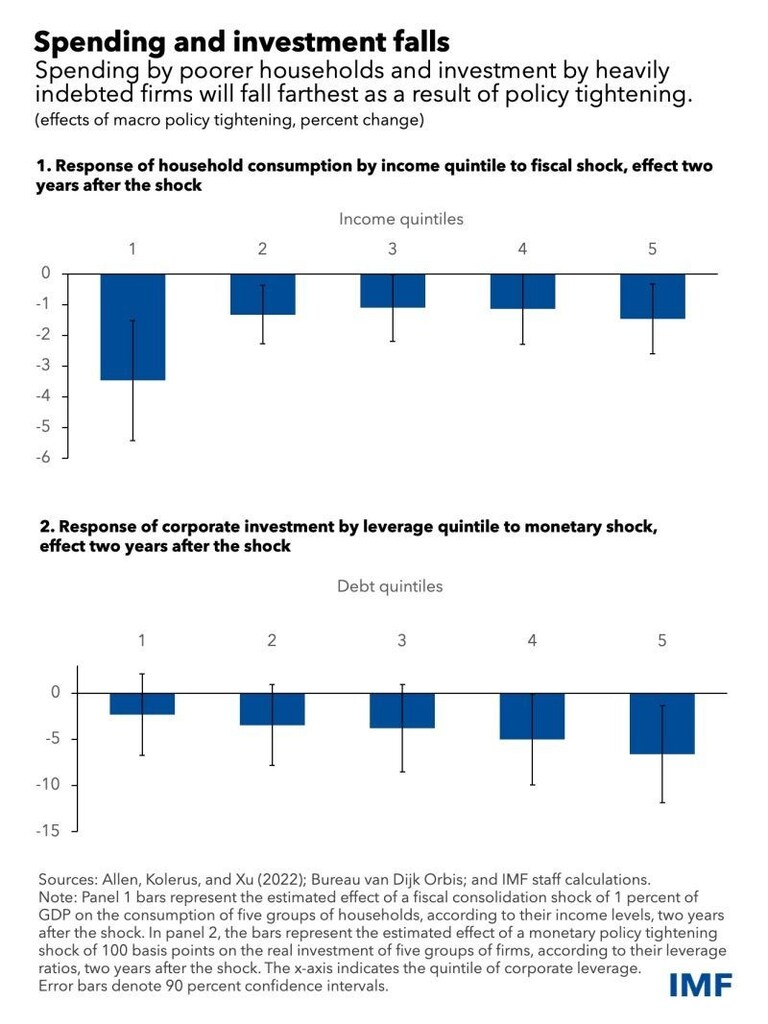
低所得世帯や脆弱な企業(債務が過大で収益性がなく、利払いに苦慮する企業)は一般に、高水準の債務に耐える力が弱い傾向にあります。そのため、今後、消費や投資支出を大幅に削減する可能性があります。したがって、パンデミック中に低所得世帯や脆弱な企業の債務が最も大きく増加した国では、将来の成長への下押し圧力も最大になると予想されます。
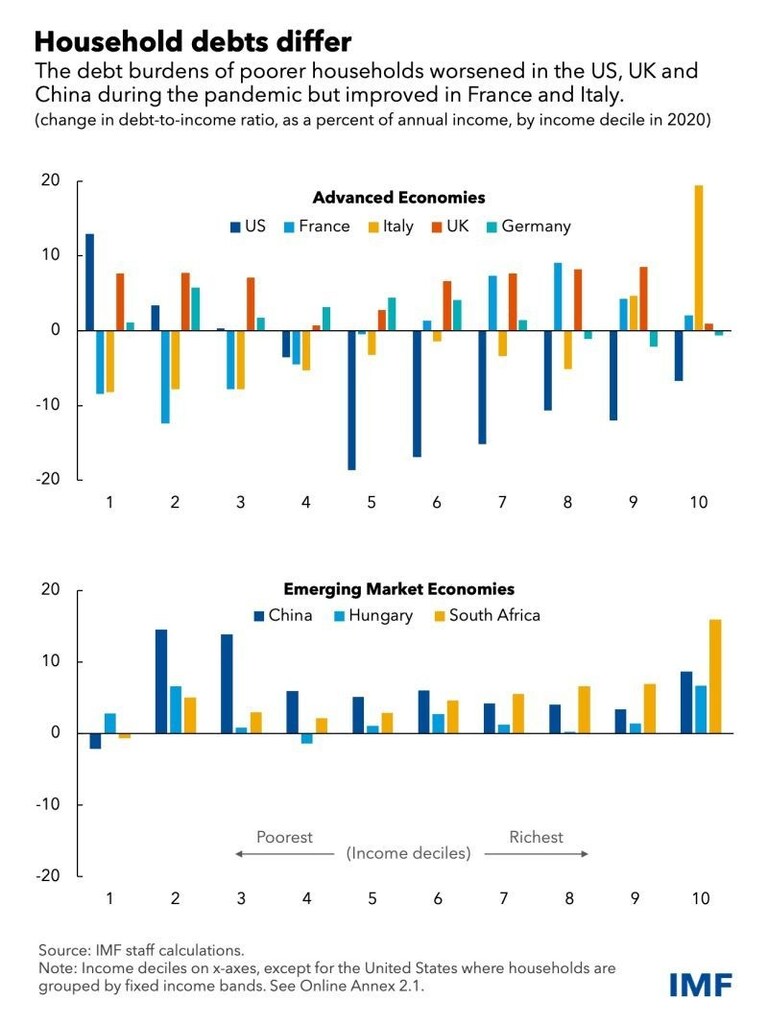
詳細なデータが入手できる国のなかでは、中国と南アフリカの消費者で、家計債務比率の上昇が最も大きくなりました。ただし、両国の家計の状況は大きく異なります。中国では低所得世帯でレバレッジが最も上昇した一方、南アフリカでは高所得世帯が上昇分の大半を占めました。
先進国のなかでは、米国、ドイツ、英国の低所得世帯で、フランスやイタリアの低所得世帯に比べて債務が比較的大きく増加しました。フランスとイタリアでは、低所得世帯のレバレッジは実際に低下しました。
企業へのパンデミックの影響も一様ではありませんでした。対面接触の多いサービスに集中する脆弱な企業は、パンデミックによる収入減を乗り切るため、しばしば借り入れを行いました。そのため、対面接触の多い産業の比重が高い国では、将来の投資が減少する可能性があります。
インフレ率と金利の上昇
経済が回復し、インフレが加速するなか、政府は異例の支援策から撤退するペースを決める際に、財政・金融政策の引き締めが、財務的に最も厳しい状況にある消費者や企業に及ぼす影響を考慮すべきです。
例えば、予想外の100ベーシスポイントの引き締めにより、最もレバレッジの高い企業の投資は2年間で累計6.5パーセントポイント減速すると推計しています。これはレバレッジが最も低い企業より4パーセントポイント大きい減速です。
回復が順調に進み、バランスシートが健全な場合は、財政支援をより速やかに縮小し、中央銀行の取り組みを後押しできます。それ以外の国では、回復への移行期に最も脆弱な人々を対象に財政支援を行いつつ、信頼性のある中期的な財政枠組みの範囲内に収めるべきです。
金融政策の急速な引き締めが大規模かつ長期化するおそれのある混乱を引き起こさないよう、政策当局者は金融セクターにおける悪影響のある動向を注意深く監視すべきです。
これは、パンデミックで大きな打撃を受けた産業で倒産が相次ぎ、その影響が経済全体に波及する可能性のある国で特に重要です。こうした国の政府は、清算よりも事業再編を促し、必要に応じて、支払能力を支える支援を拡充することができます。
倒産・事業再編制度
当局はまた、例えば専用の法廷外再編制度を設けるなど、事業再編や倒産処理の仕組みを強化し、資本と労働力をより生産性の高い企業へ迅速に再配分できるようにすべきです。
同様に、多額の家計債務が回復を脅かす場合、政府は費用対効果の高い債務再編プログラムを検討すべきです。所得をより多く支出する可能性が高い、比較的脆弱な人々に資源を移転することを目的とするものです。こうしたプログラムは、その設計において、モラルハザードを最小限に抑えることを目指すべきです。
要するに、家計や企業の債務が最近急増したことで、回復のペースにリスクが生じています。ただし、そのリスクは一様に分布していません。低所得世帯や脆弱な企業のバランスシートを慎重かつリアルタイムで監視することが、支援策の縮小を適切に調整するうえで鍵となります。そうすれば、金融環境が引き締まった際に突然困窮する事態を防げる可能性があります。




