2017年の米国株式市場は予想外に好調な年となり、経済の改善、失業率の低下、そして企業向け減税がついに年末ぎりぎりに実現したことを受け、約24%上昇した。ウォートン校の金融学教授であるジェレミー・シーゲルによると、好材料の大半はすでに株価指数に織り込まれているため、2018年の市場は一服する可能性が高い。シーゲルの予測では、ダウ工業株30種平均は年末まで横ばいか、最大10%上昇する一方、年内のいずれかの時点で10%程度の調整が起きる可能性もある。このKnowledge@Whartonのインタビューで、シーゲルはFRB、GDP成長率、インフレ、賃金上昇、ビットコインのバブル、そして今後の共和党の経済関連法案が厳しい道のりに直面する理由についても見解を示す。
以下は、会話を編集した書き起こしである。
Knowledge@Wharton:2017年にダウが約24%上昇した後では、これ以上上がる余地はあまりないと言う人も多いでしょう。同時に、直前になっていくつかの変更があり、とりわけ税制が大きく変わりました。法人税は大幅に引き下げられ、一部企業は海外に滞留していた巨額の資金を使えるようになります。また、投資促進につながると期待される、より柔軟な費用計上の規則もあります。こうした変更がどのような結果をもたらすとお考えですか。
ジェレミー・シーゲル:そうですね。2017年は市場にとって素晴らしい年でした。2018年は株式市場も債券市場も、かなり厳しい局面に直面すると思います。法人税改革の好材料――その大半は好材料だと思いますが――が、昨年後半の株価上昇の理由の一つでした。
Knowledge@Wharton:つまり、その恩恵はすでに織り込まれているということですね。
シーゲル:はい、織り込み済みだと思います。好材料の多くはすでに反映されていますし、株式市場にとって課題となるものが二つあると思います。一つはFRBによる利上げです。もう一つは、トランプ氏が今年、さらに多くの政治的課題に直面することです。実際、年に一度しか財政調整措置を使えないため、51対49の票決はもうありません。それは予算編成時にしか実施できません。[財政調整措置の手続きで議会を通過する法案は、議事妨害(フィリバスター)によって阻止できない。]10月まで待たなければなりません。
ほかの法案を成立させるには、民主党の賛成がどうしても必要です。ほかに何が取り上げられるのか、私には分かりません。例えば、インフラ支出が実現するかどうかについて、私はかなり悲観的です。税制変更の後、今では誰もが注目している大きなテーマですが。DACA[若年移民に対する強制退去延期措置という移民政策]については合意が成立すると思います。民主党は安全対策にいくらか資金を投じ、トランプ氏が国境で求める措置に応じる見返りに、DACAの承認を得るでしょう。
しかし、そうしたごく限られた案件を除けば、来年は立法面で何も実現しないと私は本当に思います。民主党は主導権を握っていると考えています。世論調査の結果も民主党に非常に有利です。大統領を徹底して妨害することが、最善の選択だと判断するかもしれません。
もっとも、そうは言っても、ワシントンから出てくるものが常に良いとは限りません。その意味では、膠着状態も必ずしも悪いことではありません。ただ、下院と上院の両方が民主党に転じる可能性があるなか、トランプ政権の政策課題については、今のところ見えているものがほぼすべてで、それ以外はごくわずかだと思います。
Knowledge@Wharton:要するに、ダウは今年の終わりにどのあたりに落ち着くと見ていますか。
シーゲル:横ばいから10%上昇の範囲だと思います。年の途中で調整が起きても驚きません。調整とは、10%の下落と定義されます。年末に10%下落した状態になるという意味ではありません。10%下がる前に、10%上昇することもあり得ます。ただ、かなり長い間、調整は起きていません。ご存じのように、市場は非常に安定して上昇してきました。2018年は昨年よりも変動が大きくなると思います。
Knowledge@Wharton:GDP成長率はどうでしょうか。
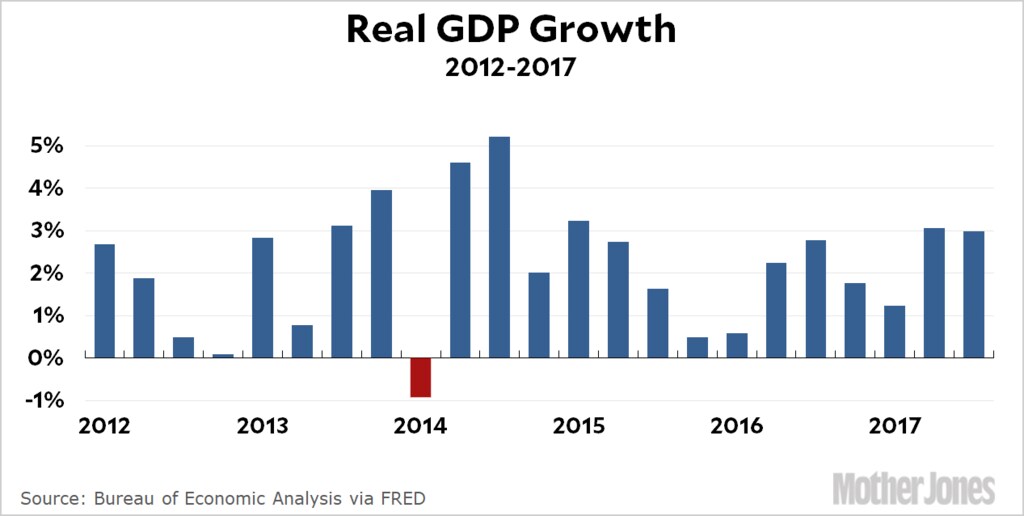
シーゲル:好調になる可能性があります。第2四半期と第3四半期は3%を超えました。私が注目している専門家たちは、第4四半期は2.5%を少し上回る程度と見ており、これはおそらくトランプ氏を失望させるでしょう。彼は3%以上の成長が3四半期連続することを望んでいます。しかし、来年、成長率が3%から3.5%の経済に移行する可能性は十分にあります。それは確実に、FRBの利上げリスクを高めるでしょう。これも株式市場を不安にさせる要因です。力強い経済成長は株式市場にとって諸刃の剣であることを忘れてはいけません。企業収益の増加は歓迎されますが、その収益を資本還元率に反映させる金利の上昇は株価にマイナスです。
Knowledge@Wharton:金利が上がると、株式の購入に向かう資金が減るからですね。
シーゲル:そうです。債券の競争力が大きく高まるということです。現在でさえ、金利は基本的に2%を超えており、今年満期を迎える譲渡性預金(CD)ならその利回りを得られ、年末には3%近くになるかもしれません。つまり、株式市場で得られる配当利回りを上回るのは10年ぶりのことです。それでも私は、長期的には成長が見込めるなどの理由から、株式市場の方がはるかに有望だと思います。しかし、金融危機後の何年もの間、私たちがそうだったように「なんてことだ、利回りがゼロだ」という切迫感はありません。人々は「銀行預金で2.5%も得られるのに、今のところ、これ以上株を買う気にはあまりならない」と言うかもしれません。
Knowledge@Wharton:新しいFRB議長[ジェローム・パウエル]が就任し、何らかの影響があるでしょう。FRBは利上げを3回と予測していますが、これまでの利上げ幅はかなり小幅でした。
シーゲル:毎回25ベーシスポイントです。実際、FRBは2016年12月に、昨年は3回利上げすると予測していました。驚くかもしれませんが、予測どおりになりました。予告したとおりに実施できたのは、実はこれが初めてです。経済がかなり堅調だったからです。ゴールドマン・サックスは、来年は4回の利上げを予測していると思います。
繰り返しますが、すべては経済次第です。しかし、雇用者数がこれほど速く増加している状況では、毎月創出されると予想される雇用数は人口増加の2倍を超えています。そのため、失業率は押し下げられ、現在は4.1%です。これはFRBが昨年末時点で予想していた水準を大きく下回っています。楽観的な人も含め、多くの経済学者が今、「賃金はあまり上がっていない。それはインフレの面では好ましいことだ」と言っています。彼らは現在、労働力不足を引き起こす水準を3.5%と見ています。過去を振り返れば、その水準で不足が生じています。しかし、今のペースなら、夏の終わりまでに3.5%に達するでしょう。雇用の伸びが鈍化しない限り――現時点ではそうなる兆候はありませんが――労働市場は大幅に逼迫するでしょう。
Knowledge@Wharton:雇用の伸びを抑えたいと考える実際の理由はあるのでしょうか。
シーゲル:あるとすれば、労働者をどこから確保するのかという点だけです。通常の移民と人口増加だけで、毎月およそ7万5,000人の労働力が供給されます。ですから、新たな雇用が19万人[毎月]生まれると、減り続ける失業者の層を取り崩すことになります。つまり労働者が不足し、労働者をめぐる争奪戦が起きます。賃金が生産性の伸びを上回れば、インフレを押し上げます。それこそがFRBに利上げを促す要因です。そして、これは今年の株式市場にとって間違いなく脅威です。
これまでは運に恵まれてきました。失業率が4.1%でも、実質的なインフレを引き起こすほど労働市場が逼迫していないことに、経済学者たちはとても喜んで驚いています。しかし、過去を見れば、インフレを押し上げる水準は4.5%[ではないかもしれませんし]、4.0%でもないかもしれません。3.5%まで下がると、3.5%を下回った時期は、価格統制と賃金統制が行われた戦時を除けばごくわずかで、その場合を除いて賃金面で何らかのインフレが起きなかったことはありません。
Knowledge@Wharton:3.5%や4%に達した場合、インフレが実際に上昇するまでどのくらいかかりますか。すぐに影響が出ますか、それとも18カ月ほどの遅れがありますか。
シーゲル:それほど長い遅れはありません。企業が製品を生産するためのコストのうち、依然として人件費が70%を占めるからです。企業によって差はあります。労働者を確保するために賃金を引き上げ、生産性の向上がそれに追いつかなければ――生産性の伸びは非常に低調でしたが、最近はいくつか好ましい動きの兆候もあります――それだけコストが増えます。そして企業は、そのコストをすぐに市場価格に転嫁します。債券市場は先を見通します。価格変動に敏感な商品市場も先を見通します。そうした動きが圧力となり、FRBに警戒を促します。
また、新しいFRB議長をめぐる不確実性もあります。ジャネット・イエレン、そしてその前任者のベン・バーナンキやアラン・グリーンスパンについて分かっていたことと比べると、新議長の人物像はそれほど明確ではありません。
さらに、副議長の人選も待たれています。こちらの方がはるかに重要になると思います。1970年代のウィリアム・ミラー以来初めて、大学院でも学部でも経済学の学位を持たない人物がFRB議長に就くことを忘れないでください。だからといって、その人物に資格がないとは限りません。しかし、トランプ政権から聞くところでは、そうした学位を持つ人物を副議長に起用しようとしており、その人は以前の副議長よりも影響力を持つでしょう。こうした動きは今後も続き、市場にとって重要な展開となります。
Knowledge@Wharton:インフレによって賃金上昇圧力が高まれば、生産性向上にもつながる可能性があるのではないでしょうか。つまり、人件費が上がれば、より効率的な仕事の進め方を見つけなければならないということです。
シーゲル:確かにそうです。最低賃金の引き上げについても、少しそうした指摘がなされています。多くの州が連邦政府に先んじて[最低賃金を引き上げ]ました。共和党政権は最低賃金を引き上げようとしていないので、企業はその負担を抑える方法を探すことになります。
大不況が底を打った2009年6月以降、経済で最も残念だったのは雇用の伸びではありません。雇用は驚異的に増えました。失業率は、FRBやほぼすべての民間経済学者が可能だと考えていた以上の速さで低下しています。失業率は10%をピークに、今では4%まで下がったことを忘れないでください。6ポイントという大幅な低下です。この期間に非常に残念だったのは、生産性の伸びが極めて低調だったことです。それが賃金の停滞の主な理由です。長期的には、労働者の生産性が向上しなければ賃金は上がらないからです。
Knowledge@Wharton:では、賃金上昇には生産性の向上という好ましい効果も期待できるということですね。
シーゲル:その可能性はあります。こう考えてみましょう。賃金には二つの上昇要因があります。一つは生産性で、これは本質的に好ましい要因です。つまり、労働者の能力が高まり、より優れた機械を使い、より高い生産能力を備えれば、賃金は上がります。それこそ私たちが望むことであり、インフレは伴いません。
しかし、賃金上昇の二つ目の要因は、需要が非常に強いために労働者が不足することです。FRBが懸念しているのはこちらです。先ほど述べたように、失業率が10%から4%に低下してきたことで、労働者不足が生じる段階に近づいています。これは賃金上昇の二つ目の要因であり、望ましいものではありません。生産性の伸びによるものではないため、FRBに利上げの加速を促すことになります。
Knowledge@Wharton:もう一つ考えられるのは、賃金が上がれば、GDPの70%を占める個人消費に回せるお金が増え、経済を押し上げるということではありませんか。
シーゲル:しかし、経済の押し上げに問題が生じているわけではありません。この期間、消費は堅調でした。インフラ支出に私がかなり悲観的であるもう一つの理由として、労働者をどこから確保するのかという問題もあります。失業率が10%なら、インフラ支出は素晴らしいでしょう。失業率が4%のとき、労働者はどこにいるのでしょうか。現在、求人件数は過去最高に近い水準です。本当に仕事を望む人なら、仕事に就けます。したがって、需要をさらに押し上げることになりますが、供給はどこから来るのでしょうか。これもインフレのリスクです。インフラ支出の大半を実際に頓挫させるのは、労働者をどこから確保するかという問題以上に、政治的な駆け引きでしょう。しかし、労働者の確保も確かに考慮すべき点です。
Knowledge@Wharton:今、欧州、日本、世界の多くの地域、東欧の多くの発展途上国など、そして新興アジアといった、世界のほとんどの地域や主要経済圏が、比較的力強く成長しています。多くの国や地域が好調に成長する、いわばゴルディロックスのような局面です。以前おっしゃったように、これは過去には珍しくありませんでしたが、最近では珍しい状況です。これは何を意味するのでしょうか。
シーゲル:おっしゃるとおりです。いわゆる三つの主要な経済圏、つまり米国経済、主に欧州を指す米国以外の先進国経済圏――世界にはほかの先進地域もありますが――、そして新興市場経済圏は、いずれも2009年に底を打ちました。すべてが打撃を受けました。米国が最初に回復しました。欧州も回復し始めましたが、そこで突然、債務危機に見舞われました。ギリシャ危機、スペイン危機、イタリア危機です。欧州経済は二番底に陥りました。
新興市場は好調に始まりましたが、原油価格が1バレル100ドルから急落し、一時は30ドルを下回りました。ほかの商品価格も同様でした。新興市場は商品依存から脱却しようとしているものの、商品への依存度が非常に高く、2016年には市場が急落しました。現在は商品価格が回復し、もちろん原油も1バレル60ドルを超えています。新興市場は力強く回復しています。欧州も債務危機から回復しつつあります。スペインやイタリアのような国も、ようやく上向いています。そして米国も、もちろん依然として非常に堅調です。
ですから、主要な経済エンジンがすべて一緒に動いています。これはインフレにも影響する可能性があります。国内で労働者が不足した場合、安い価格で商品を供給してくれる経済圏があるわけではありません。今は、経済の主要地域のほぼすべてが力強い状況にあります。
Knowledge@Wharton:そうなると、商品価格にも影響が出始める可能性がありますね。
シーゲル:そうです。
Knowledge@Wharton:そして、その影響があらゆるものに波及するのですね。
シーゲル:まさにそのとおりです。
Knowledge@Wharton:少しFRBの話に戻ります。インフレへの懸念だけでなく、金利を引き上げたい理由がほかにもあるようです。金利が長い間非常に低い水準にあるため、再び景気後退に陥れば、金融政策に使える手段がFRBには残っていないと心配する人が多くいます。財政政策を見ても、物事を実現するのはとても難しい。そこで私たちはFRBに頼ってきました。FRBに過度に依存しているという人もいます。
シーゲル:そのとおりです。
Knowledge@Wharton:では、通常の経済的な理由、つまりインフレなど、いつも注目している指標を見ること以外にも、利上げをする動機があるということですね。
シーゲル:はい。これは大きな懸念です。FRBもこの点について話しています。私たちは、慣れ親しんだ水準よりも低い金利の世界にいます。長期金利が4%、5%、6%という水準に慣れていましたが、今は2%、3%の水準です。実質的な下限はゼロですから、状況が悪化した場合に使える手段は少なくなります。欧州では若干マイナスになりましたが、実質的な下限としては、基本的にゼロを大きく下回ることはありません。金融危機の際、バーナンキ議長が、そしてその後は他の主要中央銀行も同様に、量的緩和などの異例の金融政策を実施したのは、こうした理由の一つです。私は常にこれを支持してきましたし、当時の状況から抜け出す助けになったと思います。
FRBは、そうした措置を使わずに済むことを望んでいます。より伝統的な金利目標を用いたいのです。低金利の世界では、そうした[裁量の余地]が小さくなるという話が多くありました。ある意味では、私たちが正常な状態に戻りつつあるのは良いことです。何か悪いことが起きても、金利を引き下げる余地があるからです。
忘れてはならないのは、こうした異例の措置は今も選択肢として残っていることです。理論家の中には、何か悪いことが起きたときに使える手段を増やすため、2%を上回るインフレ目標を設定して金利を高めにするべきだと提案している人もいます。しかし、少なくとも現時点では、その方向に大きく動く機運はありません。
Knowledge@Wharton:2018年に崩壊する可能性のある金融バブルはあると思いますか。暗号資産、たとえばビットコインについての見方も含めてお聞きしたいです。バブルだという話が出ています。
シーゲル:ええ、あります。
Knowledge@Wharton:その規模は、いわゆる実体経済や通常の金融市場に影響するほど大きくなるでしょうか。
シーゲル:そうですね、私の見方では暗号資産はバブルです。各国の通貨に代わる有効なものだとは思いません。実際、ビットコイン価格が急落すれば、株式市場にとってはむしろ良いことだと思います。資金の一部を引き離してきたと考えるからです。
「株はそれほど面白くないし、値動きも大きくない。ビットコインに向かおう」と考える人もいます。ですから、これはバブルだと思いますが、市場を脅かすようなバブルではありません。現時点で、2018年に危険なほど行き過ぎていると思われる他のバブルは、ほとんど見当たりません。
だからといって、先行きがすべて順風満帆というわけではありません。先ほど述べたように、FRBが利上げを続ければ、株価にとって課題になります。2017年に大きく上昇した後、その上昇分を消化する一年となり、市場があまり悪くならないのであれば、それは決して悪いことではないと思います。
Knowledge@Wharton:利上げが積極的に進められれば市場に影響するとおっしゃいました。経済にもそれほど影響するでしょうか。結局、利上げ幅はそれほど大きくないのではありませんか。
シーゲル:そうです。全体像で見れば小幅で、依然として非常に低い水準です。FRBが金利を2%から3%に引き上げても、以前は3%を金利サイクルの天井ではなく底だと考えていました。しかし、株価が利益の20倍で取引されている理由の一つは、金利が低いことです。金利が3%になっても、株価収益率は20倍近くが正当化されると思います。
私は大暴落や、今後の市場がひどいことになると言っているわけではありません。利益が予想どおりに出るかを見極めるため、少し足踏みするという話です。特に今回の減税を受けて、非常に強気な利益予想がいくつかあります。2018年にそのすべてが達成されるかどうかは分かりません。金利上昇の脅威もあるため、私は昨年よりも今年の株式市場に慎重です。
Knowledge@Wharton:最後に、まとめとして何かありますか。
シーゲル:短期予測はいつでも難しいものです。ですから、主要な問題について考えるための枠組みを示そうとしているだけです。共和党にとって政治的な問題はさらに難しくなると思います。それに加えて、労働市場が逼迫するなかでFRBが警戒を強めることも、おそらく最重要課題になるでしょう。[これらが]投資家にとっての主な懸念事項です。




