新たな研究によると、1983年より前と後で住宅インフレの測定方法が異なるため、過去の米国のインフレ局面は、より変動が激しく、FRBの政策に反応しやすく見える。
修正後の推計では、現在のコア消費者物価指数(CPI)インフレ率は、実際には1979年に経験した水準に近い。
著者らは、1980年代初頭に達成された公表CPIインフレ率の低下から金融引き締めの効果を読み取るのは適切でないと論じる。今日の手法で測ると、低下のペースは大幅に遅いからだ。
最後に、金融政策はもはや過去と同じようには住宅を通じて作用しないと示唆している。
1983年以前の米国では、住宅インフレがCPIに機械的にFRB政策への反応をもたらす方法で測定されていたため、CPIインフレ率のピークが人為的に高くなり、急速に低下していた。インフレが40年ぶりの高水準に達した現在の急上昇をより適切に捉えるため、本稿では、戦後の期間について、現在の慣行と支出構成により整合的なCPI総合インフレ率とコアインフレ率の新たな歴史系列を提示する。これらの系列を用いると、現在のインフレ水準は、公式系列が示唆するよりも過去のインフレのピークにかなり近いことが分かる。
米国でインフレへの懸念が高まるなか、月次の消費者物価指数(CPI)が厳しく注目されている。CPIは5月までの12カ月間に8.6%上昇し、1981年以来の年間上昇率となった。これがピークとは限らず、トレーダーは今後4カ月でこの上昇率が約9%に達すると予想している。憂慮すべき数字ではあるが、1980年3月の公式ピークである14.8%を依然として大きく下回る。今日の引き締まりつつあるインフレ動向と金融政策を考えるため、経済学者はボルカー時代のインフレや過去の高インフレ期を再検討している(Reis 2021、DeLong 2022、Ha et al. 2022)。最近の論文(Bolhuis et al. 2022b)で、私たちは測定上の重要な違いを指摘し、安易な比較に注意を促している。1983年1月以前の総合CPIにおける持ち家コストの測定方法により、過去のCPIインフレ率のピーク、とりわけボルカー時代の数値は人為的に高く見える。今日の手法で1983年以前のCPIを推計すると、現在のインフレ、とくにコアインフレは、第一印象よりも過去のピークにかなり近いことが明らかになる。測定方法を詳しく見ると、過去の住居費インフレの測定値が連邦準備制度の金利政策に機械的に反応していたことも分かる。したがって、インフレ減速の見通しをCPIの1983年以前との比較に頼ることはできない。
調整後の歴史的なCPIインフレ率は現在により似て見えるものの、私たちはボルカー時代との重要な違いを強調する。今日の問題はいくつかの理由から、より対処しやすい。最も重要なのは、1970年代後半には長期インフレ期待が二桁に近い水準に達していたことだ(Hazell et al. 2020)。現在の期待は依然として安定しており(Krugman 2022)、速やかに対処すればインフレ問題をより容易に解決できる可能性がある。さらに、私たちが指摘する主な問題は、連邦準備制度が重視するインフレ指標である個人消費支出(PCE)価格指数には影響しない(Wilcox 2022)。PCEに占める住宅の割合が低いことも、トレンドへのより迅速な回帰を可能にするはずだ(Bolhuis et al. 2022a)。
インフレの測定:住宅の役割
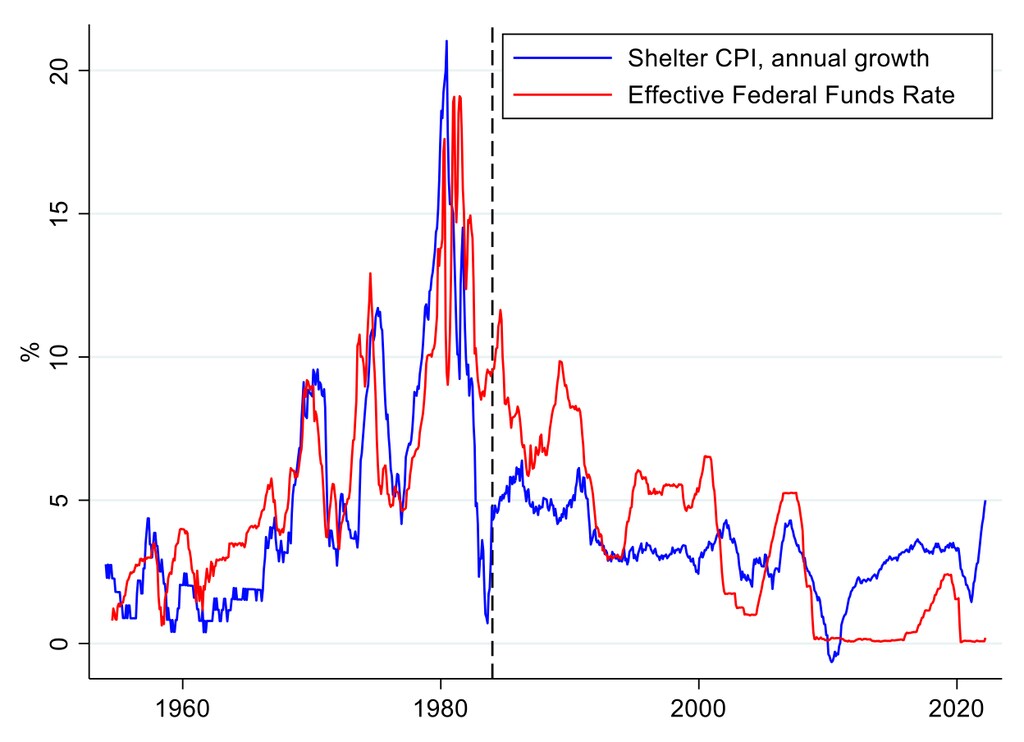
住宅は消費財であると同時に投資対象でもある。1953年から1983年にかけて、労働統計局(BLS)はこの二つの性質を区別せず、CPIにおける持ち家コストを評価していた。住宅価格、住宅ローン金利、固定資産税と保険料、維持費を入力として、持ち家世帯の支出の変化をおおむね捉える指標を作成した。この推計値は、家賃よりも金利の変化や住宅価格の変動に強く反応した。この手法により、図1上段に示すように、1983年以前の住居費系列は変動の大きいものとなった。この欠陥のある指標は、1982年12月の総合CPIのウェイトの実に26.1%を占めていた。こうした住居費は、フェデラル・ファンド金利が住宅ローン金利に及ぼす影響を通じて、FRBの政策からも直接影響を受けた。1967~1969年、1972~1974年、1977~1981年の引き締め局面では、住居費インフレが急上昇し、引き締めのペースが鈍ると急激に低下した。
図1 住居費CPIインフレ率とフェデラル・ファンド金利、1954年から現在まで
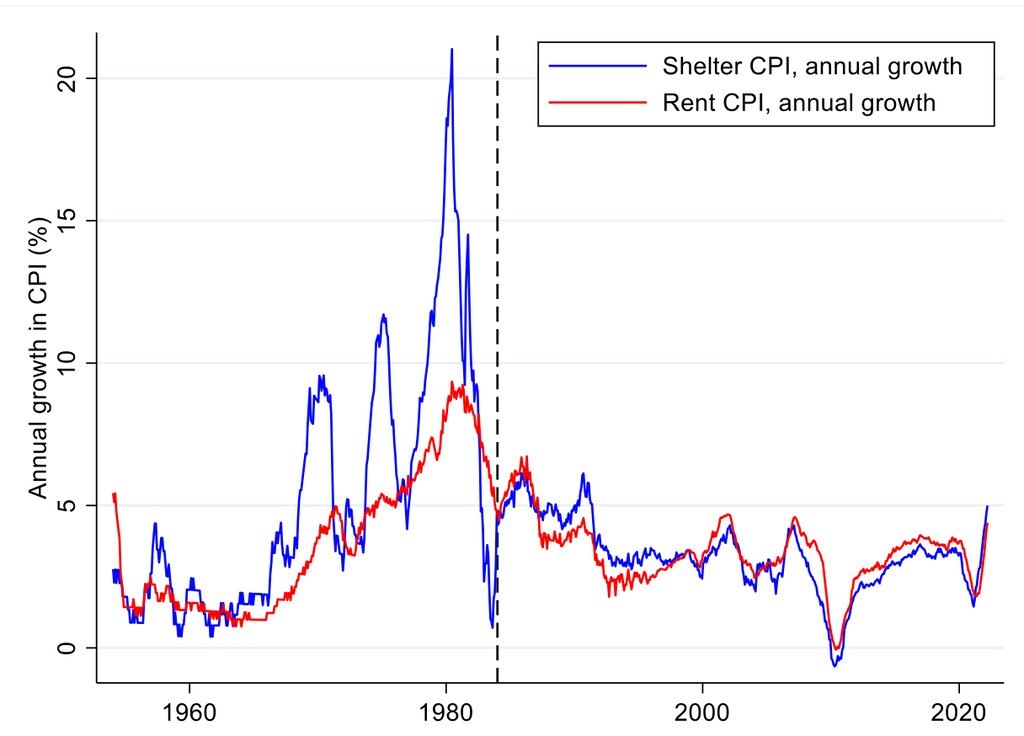
1983年、10年にわたる内部議論を経て、BLSは持ち家コストを帰属家賃(OER)に置き換えた。住宅所有者が賃貸市場で自宅から得ると想定される金額を推計することで、BLSは住宅の投資としての側面を取り除き、持ち家居住者による住宅サービスの消費を切り分けた。この1983年の変更以降、住居費CPIの変動は大幅に小さくなり、家賃CPIとの相関が大きく高まった(図1下段)。戦後期間のBLS公開データを使い、時期をまたいでより比較しやすいCPI総合インフレ率とコアインフレ率の新たな推計値を作成する。
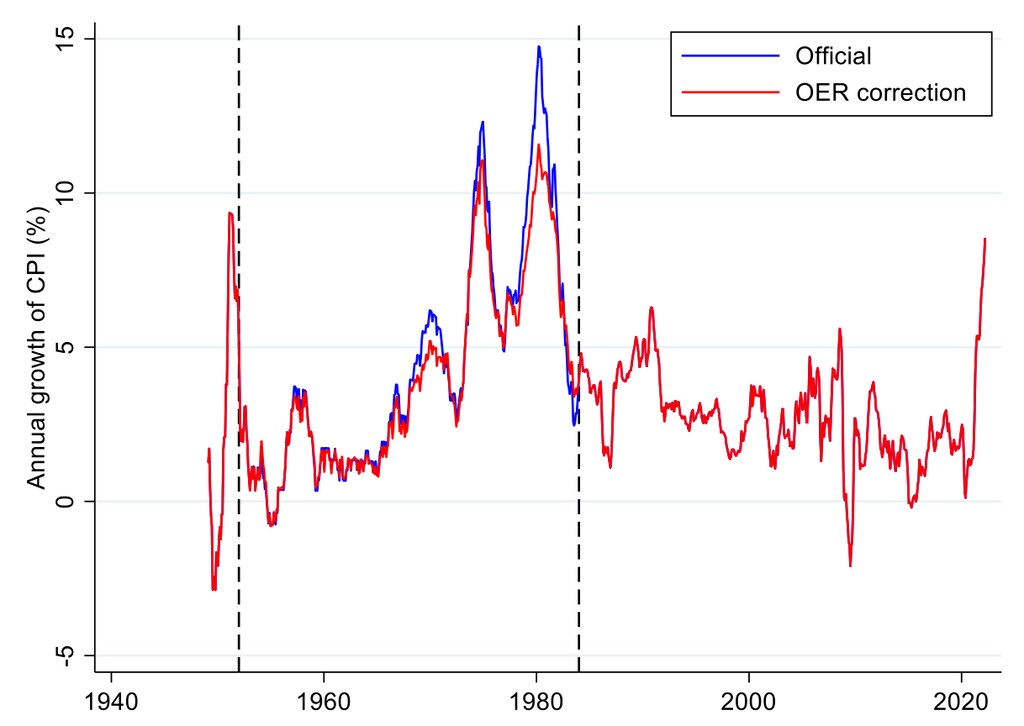
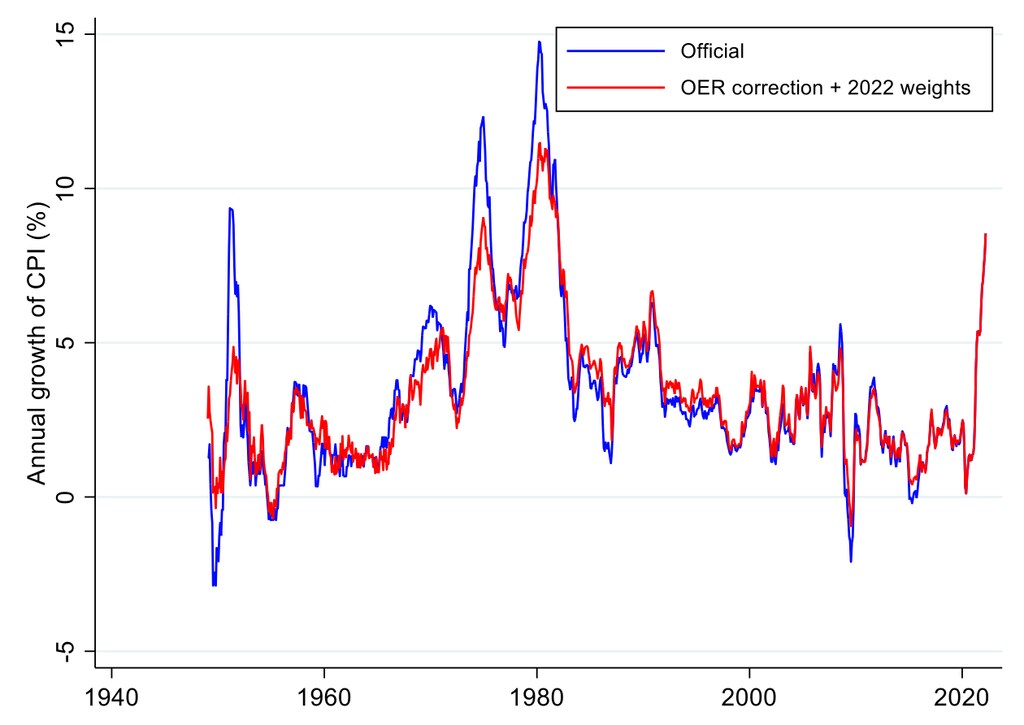
私たちのデータセットには32の構成項目が含まれ、1946年以降のCPI全体のおよそ90%をカバーしている。図2に示すように、インフレ率を三つの方法で算出する。まず、公式の総合CPIとコアCPIのインフレ率を再現する。次に、CPIの家賃系列を使ってOERを推計し、1983年以前のCPIインフレ率を調整する。最後に、CPI構成項目の変動性の違いが全体のインフレに与える重要性を評価するため、全期間に2022年のウェイトを適用し、1983年以前のデータを推計したOERで調整した、推計CPI系列の第二の版を作成する。
図2 公式および推計による総合CPI
インフレ局面の比較
私たちの推計によると、現在のインフレ率は、公式CPIデータが示唆するよりも、過去の他の局面のピークに近い。表1では、公式の総合CPIの年間上昇率が現在の8.6%を上回ってピークに達した三つのインフレ局面と、今日のインフレ動向を私たちの推計値で比較する。ボルカー時代のインフレのピーク(1980年3月)は、現在14.8%だったとされているが、持ち家コストからOERへの切り替えを調整すると、わずか11.6%となる。同月のコアCPI上昇率は、OER方式で測定すると12.5%から6.7%に低下する。こうした大きな差は、指数、とくにコアCPIにおいてOERのウェイトが大きいことと、推計OERのピークが持ち家コストより低いことの両方を反映している。
表1 過去のインフレ局面と現在
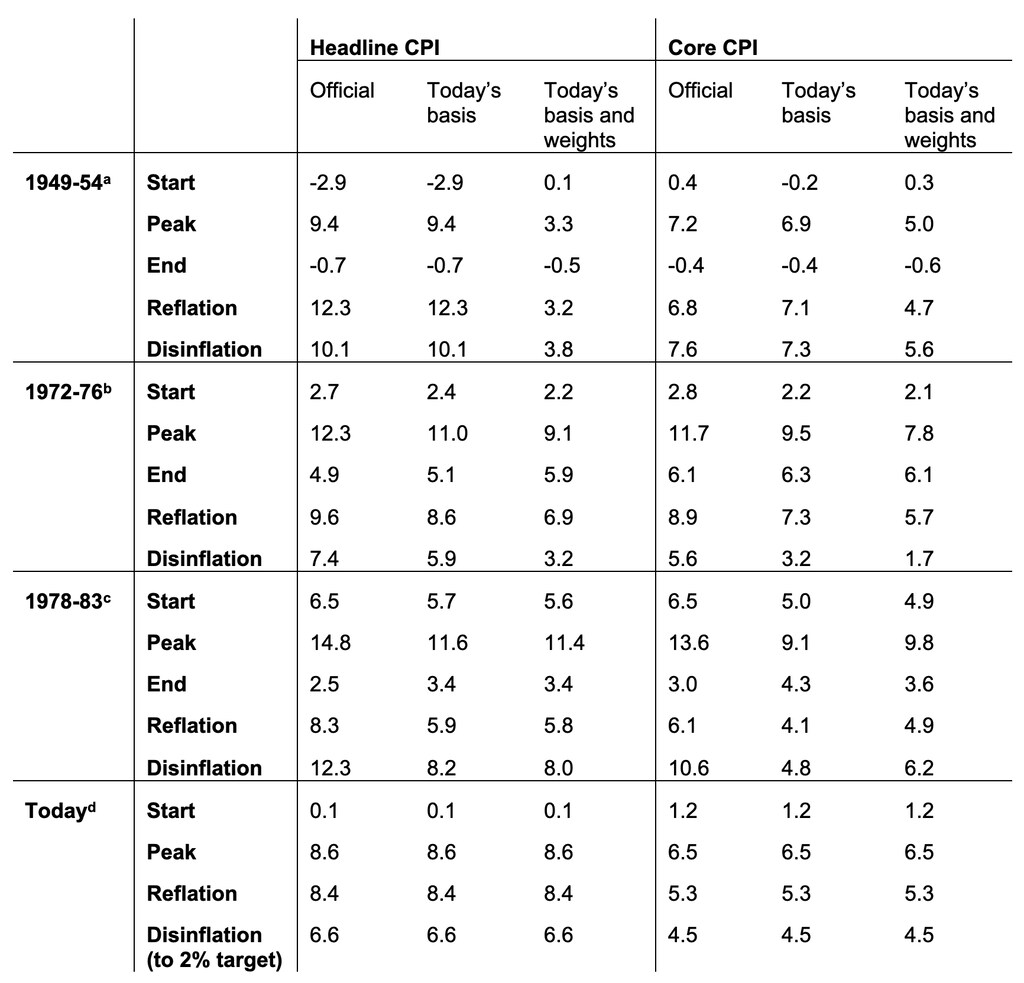
私たちの推計はまた、過去の測定では一時的な財の構成項目のウェイトが大きかったため、過去のインフレ局面は今日よりも変動が激しく見えることを示している。たとえば1950年代初頭、食料と衣料品は総合CPI指数のほぼ50%を占めていた。朝鮮戦争による品不足でこれらの構成項目の上昇率が10%を超えた後、総合インフレ率は1年以内に9%から2%へ低下した。しかし今日、食料と衣料品が総合CPIに占めるウェイトはわずか17%である。指数には、一時的な財の構成項目から変動の小さいサービスへの移行が表れており、CPI全般で価格が「粘着的」な業種のウェイトが高まっている(Bryan and Meyer 2010)。現在の手法では、住宅インフレはとりわけ粘着的になる(Bolhuis et al. 2022a)。こうした測定方法の変化により、CPI上昇率の比較は複雑になる。
改めて指摘すると、連邦準備制度が2000年以降、望ましいインフレ指標としているのはPCE価格指数である。この指数は一貫した方法で家賃インフレを測定しており、私たちが検討する住宅に関する問題の影響を受けない。欠点はあるものの、BLSは最近、200万人を超える労働者が、賃金をCPIに連動させる労働協約の適用対象になっていると報告した。また、CPIは法令により、約7,800万人の所得にも影響する。その内訳は、社会保障の受給者4,780万人、軍および連邦公務員の退職者と遺族約410万人、フードスタンプ受給者約2,240万人である。さらにCPIは、米国の無数の契約の基準としても使われ、ほぼすべての米国世帯に関わることになる。このため、CPIの低下が望ましいペースを下回ると、インフレが経済全体から解消されるまでに時間がかかり、CPIとPCEの双方で低下の遅れが自己強化的に続く可能性がある。また、インフレの現状を把握する際、一般の人々やジャーナリストはまずCPIに注目する傾向がある。長期インフレ期待の形成におけるCPIとPCEの実測インフレ率の役割については今後の研究課題とするが、CPIを完全に無視しないよう注意を促したい。
今日のインフレ論議への示唆
1983年より前と後で住宅インフレの測定方法が異なるため、過去のインフレ局面は、より変動が激しく、FRBの政策に反応しやすく見える。ここでは三つの示唆を挙げる。第一に、インフレ率を単純に比較した場合に見える姿より、現在のインフレ局面は1970年代後半の状況にかなり近いことが、私たちの観察から示される。修正後の推計では、現在のコアCPIインフレ率は1979年に経験した水準にある。第二に、1980年代初頭にポール・ボルカーが達成したと公表されているCPIインフレ率の低下から、金融引き締めの効果を読み取るのは適切でないと結論づける。今日の手法で測ると、ボルカー時代のコアCPIインフレ率の低下ペースは大幅に遅い。この修正推計に基づき、1980年代に達成されたペースで進むなら、今日の総合CPIが2%に戻るまでには約3年かかる。最後に、多くの論者は金融政策が住宅を通じて作用すると述べている。これは過去には明らかに当てはまった。金利が安定すると、住居費インフレは機械的に急落した。今日では、別の箇所で論じた住居費インフレのラグ構造(Bolhuis et al. 2022a)を踏まえると、住宅サービスが総合インフレ率、とりわけコアインフレ率の低下を大きく妨げる可能性が高い。住宅価格の上昇率が二桁でなくなった後も、FRBにとって頭痛の種になりかねない。




