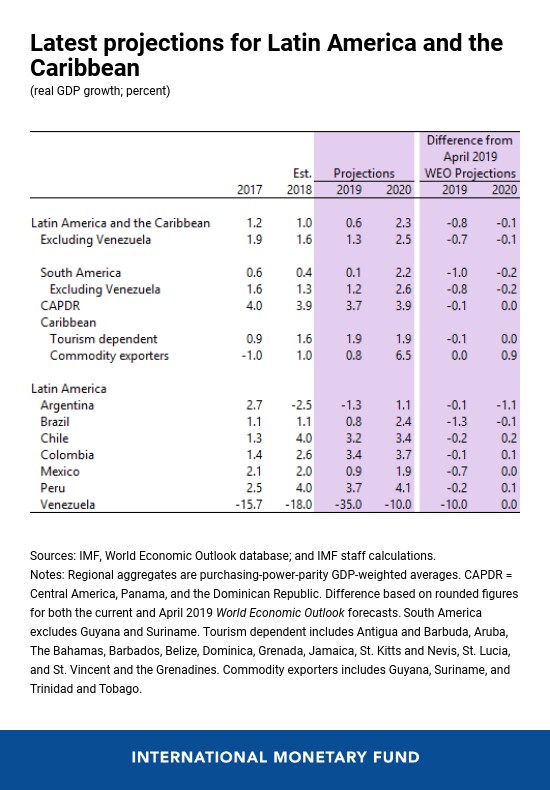
ラテンアメリカ・カリブ地域の経済活動は引き続き低調だ。実質GDP成長率は2019年に0.6%と、2016年以来の低水準となった後、2020年には2.3%に上昇すると予想される。
成長の勢いが弱い背景には、2019年前半の予想外のマイナス要因、一部の大規模経済における国内政策の不確実性の高まり、米中貿易摩擦の激化、世界経済の成長率の若干の低下がある。
域内の一部の大規模経済における政策の不確実性の高まりも、成長の勢いの弱さにつながっている。
undefined
成長の鈍化
今年前半の経済活動の低迷は、主に一時的な要因を反映している。チリでは悪天候により鉱業生産が、パラグアイでは農業生産が減少した。ブラジルではブルマジーニョ鉱滓ダム事故を受けて鉱業活動が鈍化した一方、メキシコでは予算執行の遅れ、労働争議、燃料不足により成長が弱まった。
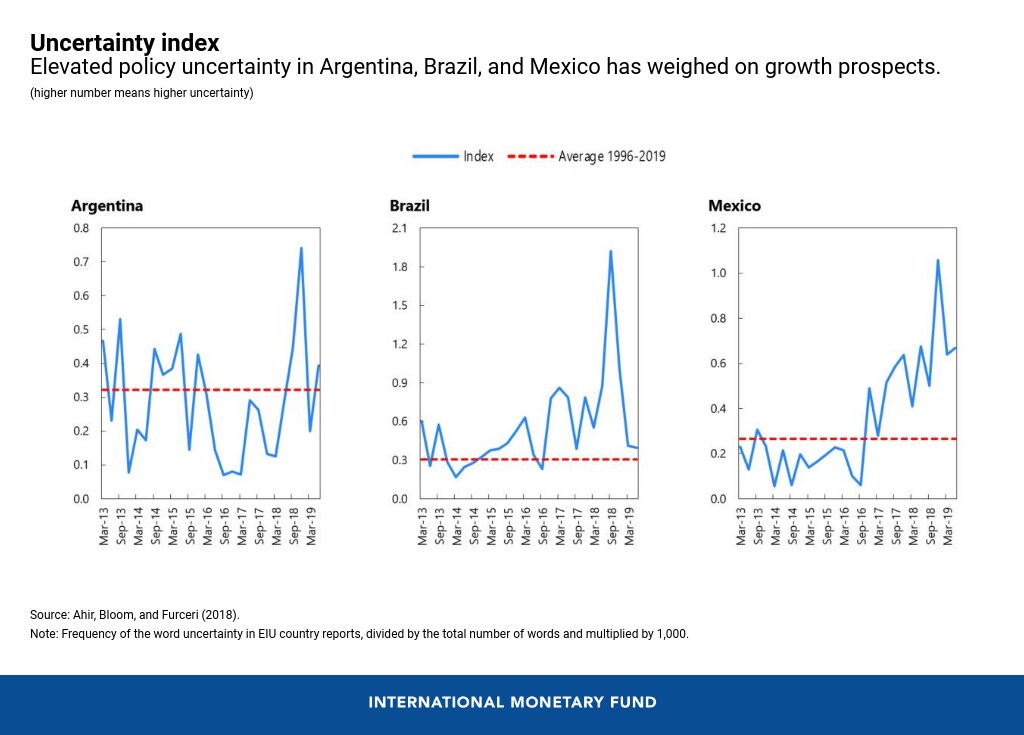
域内の一部の大規模経済における政策の不確実性の高まりも、成長の勢いの弱さにつながっている。ブラジルでは、議会で法案が審議中の、待望されている年金改革の時期と範囲をめぐる懸念から、政策の不確実性が過去の平均を上回る水準にとどまっている。
同様にメキシコでも、特にエネルギー・教育改革に関する一部政策の撤回を受け、不確実性が高い状態にある。ペメックスの財務状況と見通しに対する懸念も続いている。アルゼンチンでは不確実性が和らぎ、最近では経済活動が回復するなか、インフレ率も低下し始めた。
世界経済の成長鈍化と成長の低迷が続く米中貿易摩擦も、商品価格や輸出への影響を通じてラテンアメリカ地域に打撃を与えている。
リスク:世界的要因と国内要因
見通しに対するリスクは引き続き下振れ方向に偏っており、米中貿易摩擦のさらなる激化、主要経済国の景気減速、世界的な金融環境の引き締まりなどが含まれる。
主な国内リスクには、政策の不確実性のさらなる高まり、改革の撤回、自然災害がある。年初にはポートフォリオ投資が活発だったものの、5~6月には減少しており、下振れリスクが顕在化すればさらに落ち込む可能性がある。
成長見通しが弱く、重大な下振れリスクがあることを踏まえ、経済政策では成長を支えることと、緩衝材を再構築することのバランスを取る必要がある。
政策:バランスの取れたアプローチ
公的債務の水準が高いため、域内の多くの国では財政再建が引き続き優先課題となっている。これにより成長率は低下する可能性が高いが、歳入を増やし、優先度の低い支出を削減しながら、公共投資と対象を適切に絞った社会支出を守れば、景気を収縮させる影響を和らげられる。
世界経済の成長鈍化と、主要先進国の中央銀行が金融緩和に傾いていることを踏まえると、域内の金融政策は成長を引き続き支えられる。インフレ期待が十分に抑制され、需給ギャップがマイナスで、多くの国でインフレ圧力が総じて低いこともこれを後押しする。ただし、金融の安定を守るため、企業と家計のレバレッジを引き続き監視する必要がある。
景気循環的な回復を支える政策に加え、潜在成長率を高める構造改革も依然として不可欠であり、加速させる必要がある。改革には、貿易と海外直接投資に対する経済の開放をさらに進めること、製品市場と労働市場の規制を緩和すること、競争を促進すること、人的資本と物的資本の質を高めることが含まれるべきだ。
南米:
アルゼンチンアルゼンチンでは、経済は昨年の景気後退から徐々に回復している。農業生産の回復と、昨年の実質賃金の大幅な圧縮を経た消費者の購買力の段階的な回復を背景に、GDP成長率は2019年のマイナス1.3%から2020年には1.1%に上昇すると予測される。インフレ率は引き続き低下すると見込まれる。しかし、インフレの持続性が予想以上に強いため、実質金利はより長期にわたって高水準を維持する必要があり、その結果、2020年のGDP成長率見通しは下方修正された。
ブラジルブラジルでは、2019年の成長率は0.8%と低調にとどまり、2020年には2.4%に加速すると予想される。これには、強力な年金改革が承認され、信頼感が回復し、投資が持ち直し、金融政策が緩和的に保たれることが前提となる。年金改革の承認に加え、公的債務の持続可能性を確保するには、今後数年間にわたって財政赤字を継続的に削減することが極めて重要だ。潜在成長率を高めるため、ブラジルには税制改革、民営化、貿易自由化、金融仲介の効率性を高める措置など、断固とした構造改革が必要である。
チリチリでは、拡張的な金融政策と投資プロジェクトの加速が発表されたことに支えられ、成長率は2019年に3.2%、2020年に3.4%と堅調に推移すると予測される。しかし、最近の経済活動と輸出実績の弱さを踏まえると、リスクのバランスは依然として下振れ方向に偏っている。最近の金融緩和は、インフレ率が中央銀行の目標に向けて徐々に収束するのを後押しするはずであり、財政政策は当局の構造的財政収支目標に沿って運営されると予想される。世界的な不確実性が高いなか、国内の信頼感を支えるには、未決の政策改革について幅広い合意に達することが極めて重要となる。
コロンビアコロンビアでは、外部環境の逆風にもかかわらず、2019年も景気回復が続くと予測される。緩和的な金融政策、選挙年における地方政府の支出、ベネズエラからの移民、4Gインフラプロジェクトの継続的な実施、最近の税制改革が投資に与えるプラス効果が国内需要を支え、2019~20年の成長率を約3.5%に押し上げる。総合インフレ率は、一時的な供給ショックがあっても目標近辺にとどまるはずだ。政府が最近発表した2019年の総合財政赤字目標は達成される見込みだ。しかし、2020年以降の法人税率引き下げは、投資と成長を押し上げる一方で、歳入の減少につながる可能性がある。
ペルーペルーでは、第1四半期の実績が弱かったため、2019年の成長率見通しが小幅ながら下方修正され、3.7%となった。商品価格の下落、貿易摩擦の継続、公共投資の執行の低迷など、下振れリスクが依然として目立つ。中期的には、力強い民間内需が段階的な財政再建を相殺し、成長率は約4.0%で安定すると予測される。総合インフレ率は中央銀行の目標範囲である1~3%にとどまると見込まれる。
ベネズエラベネズエラでは、経済・人道危機が悪化し続けている。実質GDPは2019年に35%減少すると予測され、2013年以降の累積減少率は推計で60%を超える。ハイパーインフレも続き、国外への移住が加速すると予測される。ベネズエラからの移民総数は2019年末までに500万人を超える見込みだ。この大量流出は、域内の他国にも大きな波及的影響を及ぼしている。
メキシコ、中米、カリブ地域
メキシコメキシコでは、成長の勢いが弱まり、政策の不確実性が高まったことから、2019年の成長率見通しは0.9%に下方修正されたが、状況の正常化に伴い2020年には1.9%へ小幅に上昇すると予想される。2019年の財政赤字目標の遵守と、慎重な2020年度予算の承認は、財政責任を果たし、GDP比公的債務を増加させないという政府の姿勢を示すうえで重要となる。生産性を高める構造改革を進めることは、メキシコの中期的な潜在成長率を高めるため、引き続き極めて重要だ。
中米中米、パナマ、ドミニカ共和国では、下方修正にもかかわらず、2019~20年も成長が続くと予測される。世界金利の低下により、外部環境はわずかに改善した。しかし、交易条件は昨年の急落から回復していない。コスタリカとパナマの成長見通しは、今年これまでの経済活動が予想を下回ったことを反映し、2019年について下方修正された。
グアテマラは財政刺激の恩恵を受けている一方、ホンジュラスでは交易条件の悪化が続いている。エルサルバドルでは投資が成長を押し上げ続けているが、ニカラグアでは政治的緊張が続き、経済活動の大きな重荷となっている。外部金融環境の急激な引き締まりと、世界的な貿易摩擦のさらなる激化は、依然として顕著な下振れリスクである。
カリブ地域カリブ地域では、国による大きなばらつきはあるものの、経済見通しは全般に改善している。観光依存型経済の成長率は、2019~20年に約2%へ高まると予想される。域内観光の主な市場である米国の成長がなお堅調であることと、2017年のハリケーン被害からの復興が続いていることが支えとなる。
エネルギー生産の改善と商品価格の上昇を受け、商品輸出国では成長がある程度回復すると予想される。ただし、ガイアナでは2020年に石油生産が始まり、成長を大きく押し上げる見込みだ。
より一般的に言えば、公的債務の高さ、金融へのアクセスの乏しさ、高失業率、商品価格や気候関連のショックに対する脆弱性など、根強い構造問題が引き続き域内の成長を妨げている。