海洋は、世界貿易の大部分を支え、数十億人の食料を供給し、気候の安定を調整し、沿岸インフラを保護しています。
これを単なる環境問題として扱うことは、そのマクロ経済的重要性を過小評価することになり、資産クラスとして無視することは、エクスポージャーの価格設定を誤るリスクをはらみます。
持続可能で自然再興型の海洋経済セクターへの戦略的投資は、ポートフォリオを強化し、リスクから守ることの両方につながります。
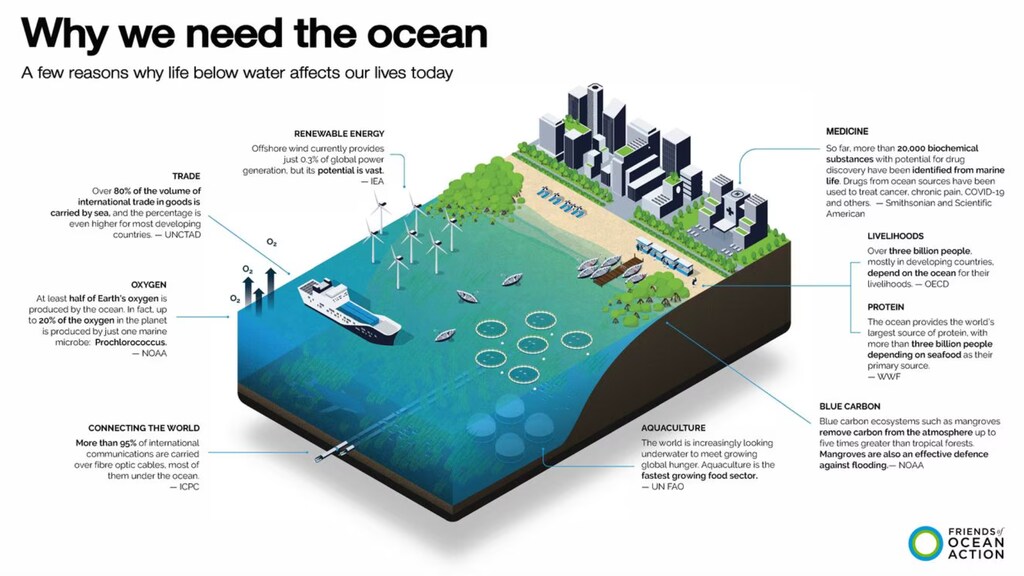
海洋は、世界貿易の約90%(取引量ベース)を支え、30億人以上の人々の1日あたりのタンパク質摂取量の20%を供給し、サンゴ礁やマングローブなどの健全な生態系を通じて気候の安定を調整し、沿岸インフラを保護しています。
これはニッチな環境課題ではなく、マクロ経済の基盤です。それにもかかわらず、資本市場の観点からは、依然として過小評価され、資本配分も不十分な状態にあります。
これは二重の力学を生み出しています。重大なリスクはすでにポートフォリオ全体に組み込まれている(ただし常に価格に反映されているわけではない)一方で、構造的な成長機会の大部分は未開拓のままです。
海洋リスクは、ほぼすべての地域と産業に影響を及ぼす
海洋関連のリスクは広範囲に及び、システミックです。サプライチェーンの途絶や国家信用の逼迫から、保険の変動や食料価格の急騰に至るまで、海洋の劣化は、沿岸や海洋とのあきらかな関係がない投資家であっても、株式、債券、インフラ、プライベートマーケットを通じて波及します。
海洋関連のリスクは通常、物理的な途絶とシステミックな波及効果を通じてポートフォリオに入り込みます。その特徴は、産業を横断してどれほど広く波及するかにあり、プロジェクト開発者や資本提供者がそれに気づいていない場合もあります。
人口、インフラ、サプライチェーンの相当な割合が物理的な海洋リスクにさらされており、現在約6億8,000万人が低標高の沿岸地域に暮らしています。この数字は2050年までに10億人を超えると予測されています。実際、今後10年間で、海洋の健全性の低下と気候変動により、最大で4兆ドル相当の世界の沿岸インフラがリスクにさらされると推定されています。これはWWFの2021年の報告書『Navigating Ocean Risk: Value at Risk in the Global Blue Economy』によるものです。

同様に、主要な港湾が嵐や洪水により閉鎖されると、そのサプライチェーン全体に一連の影響が生じます。2021年には、ドイツ、ベルギー、オランダ全域で大規模な洪水が発生し、水路が寸断され、損害額は100億ユーロ(118億ドル)に達し、そのうち保険損害だけで25億5,000万ユーロ(29億ポンド)でした。
被害は物理的インフラにとどまりませんでした。輸出が停滞し、商品価格が変動したことで、小売の在庫や売上にも影響が及び、保険および再保険市場では多額の損失が発生し、政府には復旧費用が生じ、国家債務にも影響を与えました。
自動車製造や建設などの主要セクターでは、資材不足により生産の停止を余儀なくされ、相互に連関した途絶がいかに産業全体に影響を及ぼしうるかが示されました。
その結果、沿岸との明らかな関係がないポートフォリオであっても、物流への依存、保険市場、国家信用を通じてリスクを引き継ぐことになります。
電子機器、化学品、アパレル、自動車、食品など、グローバルなサプライチェーンに大きく依存する産業は、海上資産を一つも保有していなくても間接的にリスクにさらされています。大規模な物流の衝撃が発生した場合、これは重大な問題となりえます。
海洋システムの劣化は、連鎖的なマクロ経済的影響も生み出します。
漁業の生産性の変化は、世界の食料価格に影響を与える
サンゴ礁の喪失は嵐による被害を増大させ、観光に依存する経済や国家信用の評価を弱める
海洋の温暖化は気象の不安定化を招き、農業やエネルギー需要に影響を与える
海洋の炭素吸収源の減少は、経済全体にわたる長期的な脱炭素化コストを押し上げる
これらのコストは、すでに保険会社、政府、家計によって負担されています。そのため投資家は、 暗黙的で、多くの場合は明白でない負債に直面しており、それらはまだ資産価格に完全には織り込まれていない可能性があります。
海洋経済による成長とリターンの可能性
海洋経済はリスクの源泉であるだけではありません。持続可能性への移行の中で、最も重要でありながら十分に開発されていない成長分野の一つです。
現在、海洋ベースの産業は年間で3兆ドルを超える経済価値を生み出しており、過去20年間で世界経済全体の成長を1.3倍上回っています。一方で、経済協力開発機構(OECD)によれば、この分野は2050年までに5.1兆ドルに成長すると予測されています。
既存の産業にとどまらず、海洋イノベーションの第2の波が、ブルーバイオエコノミー、海洋エネルギー、汚染抑制技術、そして再生および自然市場という4つの分野で勢いを増しています。
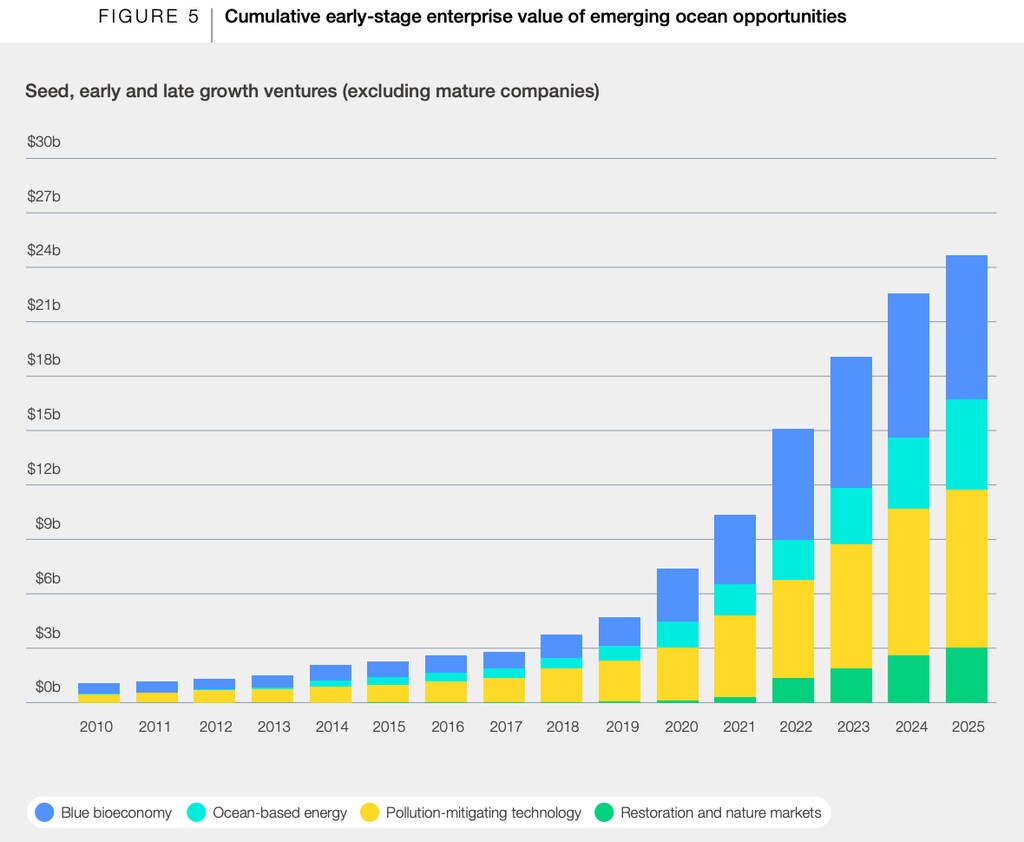
2010年から2025年の間に、これらのセクターのベンチャーにおける初期段階の企業価値は、11億ドルから247億ドルに増加しました。これは世界経済フォーラムとマッキンゼー・アンド・カンパニーによるブリーフィングペーパー『The Ocean Economy Imperative: Defining Value, Managing Risk and Mobilizing Investment』で示されたとおりです『The Ocean Economy Imperative: Defining Value, Managing Risk and Mobilizing Investment』――事業化に向けて急速に拡大するパイプラインを反映しています。本分析は、海洋二酸化炭素除去のベンチャーを包括的には扱っていません。これらのベンチャーには、2025年までに総額2億900万ドルが集まっており、資金の大半は技術ベースの取り組みに向けられています。
海洋関連のスタートアップ全体の企業価値は現在約1,200億ドルですが、市場の成熟に伴い、過去の気候技術の評価倍率に基づけば、1.3兆ドルまで拡大する可能性があります。
これら既存および新興の海洋セクターへの投資は、構造的な上昇余地を捉えるだけでなく、前述のポートフォリオに既に組み込まれているリスクを低減する可能性もあります。
海洋の自然資本や、海洋への被害を減らす、あるいは逆転させることを目指す企業への資本配分は、海洋の健全性の長期的な悪化を緩和する手段でもあり、その悪化は関連する衝撃の頻度と強度をさらに高めることになります。
海洋経済を確保するための実行可能なステップ
資本の提供者は、海洋経済を無視する余裕はありません。直ちに実行可能な次のステップは3つです。
1. アセットクラス全体での海洋エクスポージャーの把握
海洋へのエクスポージャーは、株式、債券、インフラ、プライベートマーケットにまたがっています。海上輸送、沿岸不動産、観光、漁業、洋上エネルギー、国債などは、いずれも程度の差こそあれ海洋関連のリスクを抱えています。
沿岸の物理的リスクおよび海運の移行経路に照らしてポートフォリオのストレステストを行うことで、潜在的な価格設定の誤りを可視化できます。
2. リスク移転およびレジリエンス手段の組み込み
パラメトリック保険、キャットボンドおよびレジリエンスに連動した資金調達の仕組みは、リスクにさらされた資産のテールリスクを低減できます。自然インフラが測定可能な防護効果をもたらす場合、生態系の再生を資本計画に組み込むことで、長期的な変動性を抑えられる可能性があります。
目的はエクスポージャーを排除することではなく、リスク調整後のプロファイルを改善することです。同時に、既存のリスクを増大させる形での関与から移行が不可能な活動を段階的に縮小する必要性も認識すべきです。
3. 成長プラットフォームへの配分
持続的な利回りと移行との整合性を求める投資家は、洋上エネルギー・プラットフォーム、海運の脱炭素化インフラ、持続可能な養殖、沿岸レジリエンス・ファンドを検討できます。
これらのセクターの多くは、そのマクロ的な重要性に比べて依然として注目されていません。規制の明確化が進み、データが充実するにつれて、先行者利益は縮小する可能性があります。
海洋経済がマクロ経済の課題である理由
海洋経済は単一のカテゴリーやテーマ別のセグメントにきれいに収まるものではなく、そのためにしばしば見過ごされています。
これを単なる環境問題として扱うことは、そのマクロ経済的重要性を過小評価することになり、資産クラスとして無視することは、すでに存在するエクスポージャーの価格設定を誤るリスクをはらみます。
しかし、持続可能で自然再興型の海洋経済セクターへの戦略的投資は、ポートフォリオを強化し、長期的にリスクから守ることの両方につながりえます。今こそ行動すべき時です。
世界経済フォーラムの取り組み重要な変革の加速(ACT)海洋イニシアチブは、企業、投資家、産業リーダーが、長期的な経済的・社会的価値を生み出しながら、海洋の健全性を保全・回復するための具体的な行動を特定できるよう支援しています。




