貿易の歴史は、技術革新の絶え間ない進展を反映している。本コラムは、今日の貿易摩擦の高まり、ナショナリズムの台頭、世界的な物品貿易の減速にもかかわらず、グローバル化は後退していないと論じる。むしろ、情報とデータの流れ、および産業の価値連鎖を再編する技術変化によって牽引される新たな段階に入りつつある。
貿易の流れは、貿易政策、消費者需要の性質と所在の変化、各地域における労働やその他の投入要素のコストの差異など、多くの要因によって形作られる。もう一つの重要だが過小評価されている要因が技術である。
貿易の歴史は、新たな技術革新の絶え間ない進展を反映している。例えば第二次産業革命の後、蒸気船と鉄道の導入により、国境を越えた貿易の経済性が変化した。同様に、1990年代から2000年代初頭にかけてのデジタル革命により、企業は遠方の供給業者や顧客と直接やり取りできるようになった(Baldwin 2016)。インターネット以前にもグローバル価値連鎖は存在したが、インターネットは調整と通信のコストを大幅に改善することで、生産の分断とオフショアリングをさらに可能にした。中国やその他の途上国が、専門化された供給業者と組立工場からなるこれらの生産ネットワークに参加し始めると、貿易の流れは急増し、世界中に広がった。
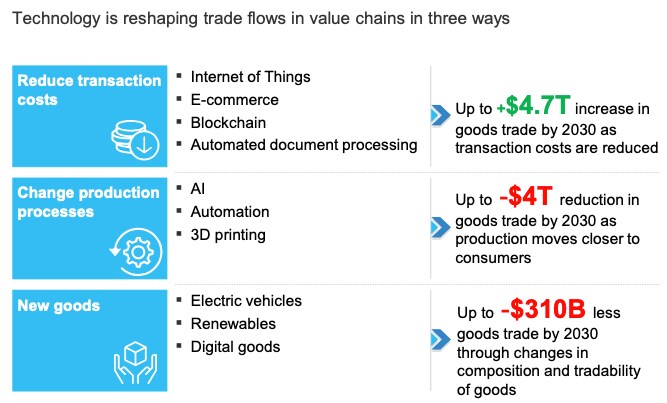
今日、次世代の技術が再び貿易の流れとグローバル価値連鎖を再編しようとしている。しかし、従来のICT革命とは異なり、これらの革新は今後数年間、貿易に対してより多様で複雑な影響を及ぼすだろう。デジタルプラットフォーム、ブロックチェーン、モノのインターネットといった一部の進歩は、取引および物流コストの低減を今後も続け、それによって貿易を促進するだろう(WTO 2018)。一方で、他の技術は生産の経済性と立地を変え、国境を越えて売買される商品の実際の内容を変革することによって、貿易の流れを減少させる可能性もある。
新技術の波全体がもたらす純効果は不明確であるが、もっともらしい将来シナリオにおいては、物品貿易を弱める一方で、サービスやデータの流れをさらに押し上げる可能性がある。技術がデータおよびサービス貿易を増加させるという証拠は先行研究で見出されているが(例:Bughin and Lund 2017、Freund and Weinhold 2000)、これまでの文献では価値連鎖の詳細なレベルでの証拠は示されていない。企業にとっても国にとっても、これらの動向は一部の企業に利益をもたらす一方、敗者も生み出す。すべての主体にとって重要性を増しているのは、デジタルスキルとインフラ、サービス能力、そしてイノベーションに注力することである。本コラムでは、起こりうる影響のいくつかを検討し、潜在的な変化の規模を推計する。
一部の技術は貿易物流と取引コストを改善し、物品貿易を押し上げる
国境を越えて取引を行う企業は、通関手続きや国際輸送および決済の遅延により、しばしば時間と費用を失っている。しかし、多くの新技術によってこれらの摩擦を緩和することができる。
例えば、デジタルプラットフォームは売り手と買い手を直接結びつけ、検索と調整のコストを低減する(McAfee and Brynjolfsson 2017)。それらは、eコマース、決済、旅行、学習、労働サービスなどの分野において、シームレスな世界的市場を創出してきたが、さらに成長の余地は大きい。アリババのAliResearchは、越境B2C eコマースの売上高だけで2020年までに約1兆ドルに達すると予測している。B2B eコマースはその数字の5倍から6倍になる可能性がある。これらの取引の一部は従来のオフラインの貿易の流れを代替するかもしれないが、eコマースは依然として2030年までに1.3兆ドルから2.1兆ドルの増分貿易を生み出し、製造業品の貿易を6~10%押し上げる可能性がある。これには、他国の顧客に直接リーチできる多くの中小企業も含まれる。イーベイ、アリババ、アマゾン、ジュミアなどのオンライン市場は「マイクロ多国籍企業」の台頭を可能にしている――今日では、スタートアップは創業初日から世界中の人材、資金、消費者を活用している(McKinsey Global Institute 2016)。
物流技術も引き続き向上している。モノのインターネットは出荷をリアルタイムで追跡でき、AIは現在の道路状況に基づいてトラックの経路を設定できる。自動化された書類処理により、通関を経た商品の処理を迅速化できる。一部の企業は自動運転トラックの車両群を開発しており、世界各地の多くの港では、コンテナをより速く、より少ない誤りで荷降ろし、積み重ね、再積載できる自動クレーンや誘導車両を導入している。ブロックチェーンは出荷の追跡や、より迅速な自動決済の実行に潜在力を持つが、その拡張性と貿易における成功が見極められるまでには、なお一定の時間を要するだろう。
我々の試算では、この技術群によって出荷および通関処理時間を16~28%削減できる可能性がある。学術文献によれば、貿易コストが1%低下すると、貿易の流れが0.4%増加しうる(Djankov et al. 2010、Hausman et al. 2013)。これらの数値に基づくと、これらの技術は全体として、2030年時点でベースラインと比べて貿易全体を6~11%押し上げる可能性があり、年間貿易額にして約4.7兆ドルに相当する。各国の平均処理時間と二国間の貿易の流れを見ると、バングラデシュ、インド、インドネシアが最も大きな利益を得られる国に含まれるようである。
図1 価値連鎖における貿易の流れに対する技術の影響
自動化と付加製造は生産工程や投入要素の相対的重要性を変え、物品貿易を減少させる可能性がある
自動化および人工知能技術の普及により、多くの産業において資本と労働の重要性の関係が大きく変わることが予想される(McKinsey Global Institute 2017)。製造業における自動化とAIの採用が進むことで、労働コストの重要性は低下し、消費者市場への近接性、資源へのアクセス、労働力のスキル、インフラの質といった他の要因がより重要になる。
その結果、米国や欧州連合など、最終消費者市場により近い場所に生産を移す傾向がすでに見られる。今日、物品貿易のうち低賃金国から高賃金国へのものはわずか18%にすぎず、その割合は繊維や衣料品など最も労働集約的な産業において縮小している。例えばアディダスとナイキは、生産工程の完全な自動化に適した新しいアスレチックシューズのラインを設計し、新工場をドイツと米国(アディダス)およびメキシコ(ナイキ)に開設した。
製造業品の貿易に影響を与えることに加え、自動化はサービス貿易にも影響を及ぼすだろう。多くのコールセンターやヘルプデスクのサービスは、すでに仮想エージェントによって「配置」されており、それらは自然言語処理能力を加えてより幅広い業務を処理し始めている。このことが、一部の企業に対し、オフショアリングではなく顧客サポートおよびバックオフィス業務を自動化する方向へ向かわせている。この傾向は、現在最も貿易が活発なサービス分野の一つである、1,600億ドル規模の世界のビジネスプロセス・アウトソーシング市場を縮小させる可能性がある。
付加製造(3Dプリンティング)も、将来の貿易の流れに影響を与える可能性がある。大半の専門家は、今後10年間で大量生産に取って代わることはないと考えている。そのコスト、速度、品質にはなお制約がある。しかし、試作品、交換部品、玩具、靴、医療機器などの分野で普及しつつある。3Dプリントされた製品は使用地点の近くで生産できるため、国際輸送の必要性をなくしうる(ただし、設計ファイルの送信によりデータの流れは増加する可能性がある)。これによって一部の個別製品の貿易は大きく減少しうるが、2030年までに、すべての製造業品を合わせた減少幅は数パーセントポイントを超えることはおそらくないだろう。場合によっては、付加製造は、カスタマイズを可能にすることで貿易をむしろ促進することさえありうる。
全体として、我々は、自動化、AI、付加製造が、2030年までにベースラインと比べて、物品貿易の総額を最大10%、すなわち年間の貿易額にして4兆ドル減少させる可能性があると推計している。ただし、これは先進国の最終消費者に近い場所での生産を可能にすることによる、これらの技術の直接的な影響のみを反映している。これらの技術が、先進国での国内回帰(リショアリング)ではなく、ニアショアリングや貿易の地域化をもたらす可能性もあり、その場合、輸送手段(例:コンテナ輸送に代わる陸上輸送や航空貨物)や貿易回廊の両方に影響を与える。すでに2013年以降、地域内貿易は地域間貿易よりも速く成長しており、この傾向は世界的に見られるが、アジアや欧州連合(EU28)で地域価値連鎖が発展していることにより、特に顕著である(McKinsey Global Institute 2019)。
新技術は貿易の流れに対して間接的かつ予期せぬ影響を与える可能性もある
技術が一部の製品やサービスを変容させるにつれて、貿易の流れの内容と規模も変化させるだろう。これらのいくつかは、貿易の流れに予期せぬ結果をもたらす可能性がある。
太陽光や風力などの再生可能エネルギーは、石炭やLNGといった炭素系燃料に比べて貿易されにくい。経済の脱炭素化と再生可能エネルギーへの移行が進むことにより、エネルギー貿易は減少する可能性がある。
貿易への間接的影響のもう一つの例として、電気自動車の普及拡大により自動車部品の貿易が減少する可能性がある。マッキンゼーは、電気自動車が2030年までに世界の自動車販売台数全体の約17%を占める(2017年の1%から増加)と推計している。しかし、その駆動系の可動部品数は内燃機関の約15%にすぎないため、この傾向により、自動車部品の貿易額(年間で数千億ドル規模)が最大10%減少しうるとともに、石油輸入(その半分以上は輸送に使われている)も抑制される可能性がある。
個々の映画、アルバム、ゲームから始まり、数年前に始まった物理的な流通からデジタルな流通への移行は、ネットフリックス、テンセント・ビデオ、スポティファイなどの企業がストリーミングやサブスクリプション型モデルを普及させるにつれ、今再び進化を遂げている。ストリーミングは現在、世界の録音音楽収入のほぼ40%を占めている。クラウドコンピューティングも、ストレージやソフトウェアについて同様の従量課金制またはサブスクリプション型モデルを用いており、利用者は自社のIT基盤に多額の設備投資を行う必要がなくなっている。物理的な商品からストリーミング、リース、従量課金制サービスへの移行は、まだ始まったばかりである。これは、貿易の構成(物理的な商品からサービスへ)だけでなく、サービスの相対的な価値にも影響を与える可能性が高い。
サービスの重要性の高まり
これら相反する力が世界の貿易の流れに与える純効果は不確実である。しかし、もっともらしいシナリオでは、次の影響として、世界の貿易の流れが物品からサービスへとシフトする動きがさらに加速する可能性が十分にある。これは、貿易の減速の原因に関する他の研究とも整合的である(Timmer et al. 2016)。
すでに今日、サービス貿易は全体の物品貿易よりも60%速いペースで成長している。ITサービス、通信、ビジネスサービス、知的財産権使用料などの一部のサービスは、物品貿易の2~3倍の速さで成長している。さらに、貿易される商品の価値の30%は、エンジニアリングとデザイン、金融サービス、流通、マーケティングなど、生産に組み込まれたサービスに由来している(Miroudot and Cadestin 2017)。付加価値ベースで数えると、サービスはすでに世界の貿易の流れの少なくとも45%を占めている。
5G無線ネットワーク、仮想現実、拡張現実は、いずれも将来のサービスを後押しする可能性がある。超高速の5G無線ネットワークの登場は、世界規模でサービスを提供する新たな可能性を開く。例えば、ネットワークが遅延なく鮮明な映像を伝送し、ロボットが遠隔操作により正確に反応するようになれば、遠隔手術はより実現可能になるかもしれない。産業プラントでは、5Gにより遠隔地からの拡張現実および仮想現実を活用した保守が可能になり、新たなサービスとデータの流れを生み出す。
結びの言葉
貿易摩擦の高まり、ナショナリズムの台頭、そして十分に記録されている世界的な物品貿易の減速にもかかわらず、グローバル化は後退していない(Lund and Tyson 2018)。むしろ、情報とデータの流れ、および産業の価値連鎖を再編する技術変化によって牽引される新たな段階に入りつつある。




