米国の所得格差はどれほど拡大したのだろうか。そもそも所得をどう定義するのか。そして、どの期間を見るのか。所得格差に関する最もよく知られた統計には、有名なデータがある。パリ経済学院のトマ・ピケティとカリフォルニア大学バークレー校のエマニュエル・サエズという経済学者によるこのデータは、税務データに基づき、1970年代後半以降に格差が大幅に拡大したことを示している。しかし、その期間に明らかになった傾向は今も続いているのだろうか。データを詳しく調べると、2000年以降の格差の動向は、1980年代や1990年代のものとは実際に異なることが分かる。
論文先週、全米経済研究所(NBER)の論文として公表されたこの研究は、21世紀に所得格差がどのように変化したかを検証している。著者は、ミネソタ大学のファティ・ギュヴェネンとシカゴ大学のグレッグ・カプランの2人で、所得データの異なる2つの情報源を調べている。1つ目はあらゆる形態の所得を対象とする行政上の税務データ、2つ目はW-2フォームに基づく社会保障庁(SSA)のデータで、こちらは労働所得のみを対象とする。つまり税務データは労働所得と資本所得の両方を捉える一方、SSAのデータが含むのは労働所得だけだ。
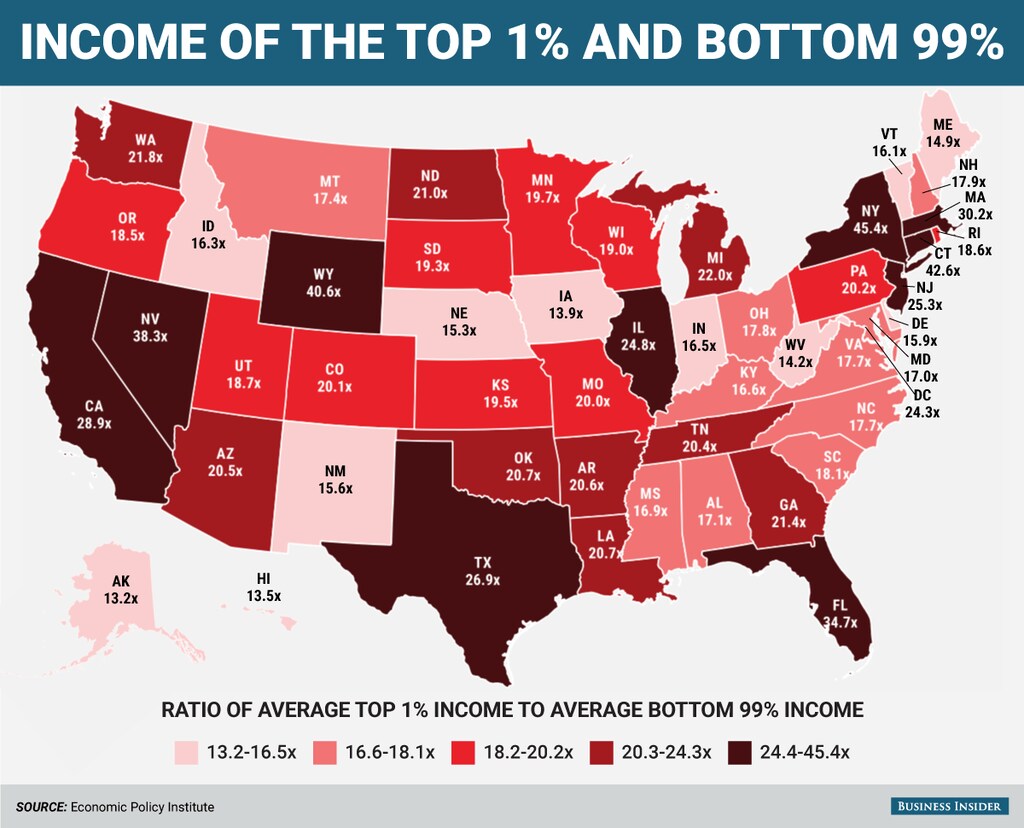
2つのデータセットは、1980年代初頭から1990年代後半にかけて、所得上位層の格差についておおむね同じ傾向を示している。例外は1986年から1988年で、税務データでは格差が急拡大している。ギュヴェネンとカプランは、これはおそらく1986年の税制改革によるものだと指摘する。しかし大部分の期間について、格差は1970年代後半から今世紀初頭まで拡大したという点で、データは一致している。
ところが2000年ごろになると、データは異なる様相を示す。税務データでは所得格差の拡大が続く一方、SSAのデータが示す増加はごくわずか、あるいはまったくない。著者らによると、まず、税務データでは納税申告者、SSAのデータでは個人という異なる測定単位を用いているため、2つのデータ系列が異なる傾向を示すのかを検討した。しかし、それが大きな要因とは思えない。むしろ違いは、データが捉えている所得の種類にあるようだ。
2000年以降の所得格差は、労働所得の格差拡大によるものではなく、資本所得の増加によるものだ。具体的には、S法人からの事業所得の増加が要因となっている。パススルー事業体(パートナーシップなど)の台頭が、21世紀に格差が拡大した主な要因となっている。ギュヴェネンとカプランはまた、所得格差の拡大を主に牽引したのは所得上位1%ではなく、上位0.01%だったことを示している。これは理にかなっている。パススルー事業体の所有権は、1980年代と1990年代に格差拡大を促した高い労働所得よりも、はるかに一部に集中しているからだ。
ピケティとサエズのデータからも、労働所得に対する資本所得の重要性が高まっていることは見て取れる。ジョン・ジェイ・カレッジのJ・W・メイソンが指摘したのは2年前のことだ。2000年は米国で所得に占める労働分配率が低下し始めた年でもあり、この時期は興味深い。
この新たな論文の著者らが論じるように、格差の傾向や実態を説明する際には慎重さが必要だ。世紀の変わり目までの20年間に格差が拡大したことを示すデータでは、高い労働所得が主な役割を果たしていた。そのため、所得上位1%に属する「スーパーマネジャー」や、その他の「スーパースター」型労働者に焦点を当てた診断や解決策が導かれた。しかし、格差拡大の実態が、所得上位1%のさらに上位100分の1にあたる事業主の資本所得増加にあるのなら、その考え方は理にかなわない。ジョン・メイナード・ケインズの言葉とされる格言を言い換えれば、格差をめぐる事実が変わったなら、それについての考え方も変えるべきだ。




