タックスヘイブンは、世界の金融システムを特徴づける存在となっています。多国籍企業は、膨大な収益を上げている国での納税を避けるため、さまざまな仕組みを利用することができます。新たな研究において、私の同僚であるペトル・ヤンスキーと私は、約4,200億米ドルの企業利益が毎年79か国から移転されていると推計しています。
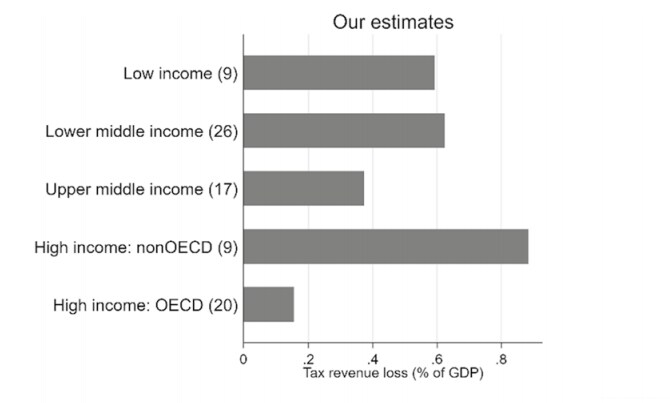
これは、これらの国々における税収の損失に相当し、約1,250億米ドルに上ります。その結果、これらの国の公共サービスは資金不足に陥るか、他の、多くの場合低所得の納税者によって資金を賄わざるを得なくなっています。これは、各国内および世界全体における不平等の拡大につながっています。
この問題の性質上、租税回避や脱税を検知することは本質的に困難です。この課題を回避するため、私たちは国際通貨基金(IMF)が収集した対外直接投資(FDI)のデータを用い、タックスヘイブンが所有する企業が、他の企業と比べて高税率国で低い利益を報告しているかどうかを検証しました。
私たちは、タックスヘイブンからのFDIの割合が高い国ほど、体系的かつ有意に低い利益を報告していることを発見しました。これは、これらの利益が高税率国で報告される前にタックスヘイブンへ移転されてきたことを示唆しています。この関係性の強さにより、タックスヘイブンが所有する企業が他の企業と同様の利益を報告した場合に、各国でどれだけ多くの利益が報告されていたかを推計することが可能になります。
私たちは、低所得国が平均して、(経済規模に対する割合で見て)少なくとも先進国と同程度の損失を被っていることを発見しました。同時に、これらの国々は、自国から移転される利益の額を減らすための効果的な手段を実施する能力が低いのです。
利益移転の3つのルート
多国籍企業が高税率国から利益を移転するために利用できる主な3つのルートがあります。すなわち、債務移転、著作権や商標などの無形資産をタックスヘイブンに登録すること、そして「戦略的移転価格」と呼ばれる手法です。
これらのルートの仕組みを理解するため、多国籍企業が2つの企業で構成されていると想定してください。一方はオーストラリアのような高税率の法域に所在する企業(企業A)、もう一方はバミューダのような低税率の法域に所在する企業(企業B)です。企業Bは持株会社であり、企業Aを全額出資しています。
両社は、それぞれの国で得た利益に対して納税すべきですが、3つのルートのいずれかを用いることで、高税率国(ここではオーストラリア、法人所得税率30%)から低税率国(バミューダ、法人所得税率0%)へ利益を移転させることができます。このように移転された1ドルにつき、多国籍企業は30セントの税金の支払いを免れます。
債務移転とは、企業Aが(その必要がないにもかかわらず)企業Bから資金を借り入れ、この借入金に対する利息を企業Bに支払うことを指します。利息の支払いは企業Aにとってコストであり、オーストラリアでは課税所得から控除されます。そのため、これは企業Aがオーストラリアで報告する利益を実質的に減少させ、同時にバミューダで報告される利益を増加させます。
2つ目のルートでは、多国籍企業が無形資産(商標や著作権など)を企業Bに移転し、企業Aはその資産を使用する対価として企業Bにロイヤルティを支払います。ロイヤルティは企業Aにとってのコストであり、その利益を人為的に減少させる一方、税率の低い企業Bの利益を増加させます。
3つ目のルートである戦略的移転価格は、企業Aが企業Bと取引を行う際に利用されることがあります。取引価格を設定するにあたり、現在ほとんどの国では「独立企業間価格(アームズ・レングス)の原則」と呼ばれるものを用いています。これは、無関係の2つの主体が取引を行った場合と同じ価格を設定すべきであることを意味します。
しかし実際には、独立企業間価格を決定することは困難な場合が多く、多国籍企業が全体の税負担を最小化するような方法で価格を設定する余地が大きく存在します。企業Aがジーンズを製造し、それを企業Bに販売し、企業Bがそれを店舗で販売すると想定してください。ジーンズ1本の製造コストが80米ドルで、企業Aが無関係の企業Cに100米ドルで販売しても構わないと考える場合、企業Aは20米ドルの利益を得て、オーストラリアで6米ドル(税率30%)を納税することになります。
しかし、企業Aが子会社である企業Bに対してジーンズをわずか81米ドルで販売すると、企業Aの利益は1米ドルにとどまり、オーストラリアでの納税額は0.3米ドルとなります。その後、企業Bが無関係の企業Cに100米ドルでジーンズを販売し、19米ドルの利益を得ますが、バミューダには法人所得税が存在しないため、納税は一切発生しません。この仕組みを利用することで、多国籍企業は販売されたジーンズ1本につき、オーストラリアでの5.7米ドルの納税を免れています。
防止策
問題の根源は、国際的な法人所得がどのように課税されているかにあります。現行の制度は、今日私たちが知るような大規模な多国籍企業がまだ存在しなかった、約1世紀前に考案された方式に基づいています。現在、多国籍企業を構成する個々の事業体は、あたかも独立した企業であるかのように別々の会計を行っています。しかし、多国籍企業は全体として税負担を最適化しているのです。
代わりに、私たちは「単一税制モデル(ユニタリー・タクセーション)」と呼ばれるものへ移行すべきです。その考え方は、利益が生み出される経済活動が実際に行われている場所で課税するというものであり、利益が報告される場所では課税しません。多国籍企業は、世界全体の利益と、事業を行う各国での活動の両方を報告することになります。その上で、各国政府は、自国における活動に応じて多国籍企業に課税することが認められるようになります。単一税制モデル(ユニタリー・タクセーション)。実際には、「利益を生み出す経済活動」とは正確に何を指すのかを定義することが難しい点です。例えば、携帯電話を製造する多国籍企業の場合、その利益のうち、カリフォルニアの管理職、テキサスのデザイナー、ミュンヘンのプログラマー、中国の組立工場、パリへ携帯電話を出荷するシンガポール拠点の物流会社、パリで携帯電話を販売する小売店、あるいはフランスの消費者によって、それぞれどの部分が生み出されているのかは明確ではありません。
実際には、「利益を生み出す経済活動」とは正確に何を指すのかを定義することが難しい点です。例えば、携帯電話を製造する多国籍企業の場合、その利益のうち、カリフォルニアの管理職、テキサスのデザイナー、ミュンヘンのプログラマー、中国の組立工場、パリへ携帯電話を出荷するシンガポール拠点の物流会社、パリで携帯電話を販売する小売店、あるいはフランスの消費者によって、それぞれどの部分が生み出されているのかは明確ではありません。
単一税制の提案にはさまざまなものがあり、この課税ベースの定義方法もそれぞれ異なります。最も頻繁に考慮される5つの要素は、本社の所在地、売上高、給与総額、従業員数、そして資産です。提案によって、これらの要素に与えられる重みはそれぞれ異なります。
最終的に、単一税制を導入するには、利益の配分に用いる算定式について世界的な合意が必要となります。そして、率直に言って、これは実現が困難でしょう。OECDが述べているように:「これは、国際税務の分野においては実現を期待することが非現実的であるほどの、大きな政治的・行政的な複雑さと、国際協力の水準を要求するものである。」
しかし、現行の制度が世界各国政府に毎年約1,250億米ドルのコストを強いていることを考えると、世界的な協力は本当にそれ以上に高くつくのでしょうか。




