2015年、193か国が、2030年までの包括的な政策ロードマップとして17の持続可能な開発目標(SDGs)を採択しました。これらの目標は、持続可能な未来のためには、経済成長が社会的包摂と環境保護と両立しなければならないという考え方に基づいています。
両機関、すなわち国際連合経済社会局(UNDESA)と国際通貨基金(IMF)は、これらの目標を全面的に支持しています。国連の視点からは、これらの目標は、特に危機が深まる時代において、より平和で繁栄し、協力的な世界に向けた先行投資を意味します。IMFにとっては、これらの目標は経済の安定と、持続可能で包摂的な経済成長を支える役割を果たします。
2017年には、世界経済の回復、投資の増加、そして支援的な金融市場環境により、開発資金の流れの大半の種類が増加しました。しかし、採択からわずか3年足らずで、SDGsの実施は大きな障壁に直面しています。一部の開発途上国における公的債務の増加です。これは、次の新たな報告書が伝えている厳しいメッセージです。報告書これは、国連がIMFおよびほぼ60の他機関と協力して発表した、開発資金に関する報告書です。
問題はこうです。最近指摘されたようにIMF専務理事代理のタオ・チャン氏によれば、低所得国の40%が債務危機の高いリスクに直面しているか、債務を全額返済できない状態にあります。これは、わずか5年前の21%から増加しています。さらに、脆弱性や紛争などの要因により一人当たり所得で後れを取っている開発途上国も複数あり、これにはハイチ、コンゴ民主共和国、チャドなどの脆弱な国々が含まれます。
税収の低さと国際的支援の弱さ
主要な問題は、これらの国の多くが公的歳入を十分に確保できないことです。その理由は多岐にわたり、課税基盤の狭さ、採掘産業への依存の継続、税務行政の弱さなどがあります。さらに、租税回避もこの問題の一部です。低所得の開発途上国では税収の中央値がGDPのわずか13.3%にすぎず、この低い税収の一因は、非公式経済と租税回避にあると考えられます。
こうした状況を踏まえると、いかなる改革戦略においても、まず国内でより多くの歳入を確保することが不可欠です。しかし、ビジネス活動がますますグローバル化する世界では、国内の取り組みだけでは十分ではありません。税務における国際協力の強化も必要になるでしょう。各国政府が税務情報交換に関する新たな国際基準を策定していることは心強いことですが、開発途上国もこれによる恩恵を確実に受けられるようにする必要があります。
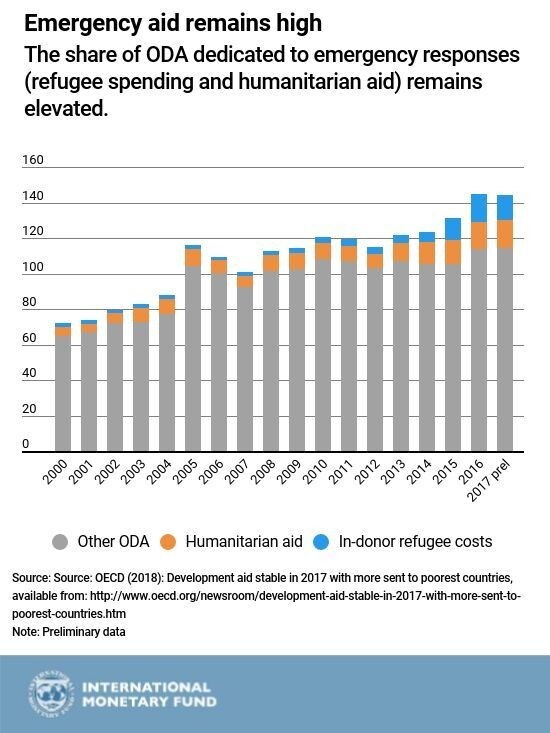
政府開発援助(ODA)も重要な役割を果たします。最近公表されたデータによると、ODAの額は2017年に1,466億ドルに達しました。しかし、これは国民総所得の0.7%という国際的に合意された目標の半分にも満たない水準です。また、ODAのますます大きな割合が、国内の難民費用や人道支援などの緊急事態に充てられています。こうした支援は極めて重要ですが、持続可能な開発に向けた長期的な公共投資に充てられる資金を減らすことになります。最も貧しく脆弱な国々へのODAの流入は停滞しており、少数の国に集中したままです。ドナー国は、この分野での支援を強化する必要があります。
SDGsを支える民間投資
大規模な投資需要を踏まえると、民間投資の拡大が極めて重要になります。しかし、後発開発途上国は、特に採掘産業以外の分野において、大規模に民間投資を呼び込むことに依然として苦労しています。報告書は、開発途上国に対し、制度や規制の枠組みの改善、そして特にインフラ分野における投資案件のパイプラインおよび投資適格案件の開発などを通じて、競争力のあるビジネス環境の構築を継続するよう求めています。
近年、政策立案者は、保証や官民連携などの手段を通じて、民間投資家とリスクを分担することにも注目しています。適切に実施されれば、こうしたブレンディング活動は、SDGsへの追加投資を引き出す可能性があります。しかし現状では、こうした活動は多くの場合、最も支援を必要とする国々を素通りしています。これまでに動員された民間資金のうち、後発開発途上国のプロジェクトに向けられたのはわずか7%です。
また、こうした活動は、偶発債務やバランスシート外の負債などを通じて、債務負担を増大させるリスクもあります。これらのリスクは慎重に管理する必要があります。
高まる債務リスク
近年の世界の債務の増加は、必ずしもすべてが悪い知らせというわけではありません。国際金融市場へのアクセスが拡大し、中国などの新たな債権国による融資が増えたことで、近年、インフラ投資に不可欠な資金が得られるようになりました。また、生産能力への投資は、適切に行えば所得の増加につながり、債務返済の負担を相殺することができます。報告書は、債務の持続可能性の評価において、この重要な経路を考慮に入れるよう勧告しています。
しかし、債務がすでに高い水準にある場合、資源が適切に使われない場合(汚職やガバナンスの弱さがある場合を含む)、あるいは自然災害や資本流出の急激な反転などの経済ショックに国が見舞われた場合には、問題が生じます。また、民間信用の新たな波には、より高い金利とより短い償還期間が伴うことが多いという問題もあります。さらに、債権者間の調整が困難になっており、債務再編が必要な場合に問題を生じさせています。
債務危機のリスクが高い場合、直面する財政的ストレスを和らげるための迅速な対応が、速やかな回復か長期的な損害かを分ける重要な違いになり得ます。ここでは、革新的な解決策を真剣に検討する必要があります。例えば、危機の際に国の債務返済義務を減免または猶予する国家条件付き債務商品の利用を拡大することは、場合によっては一定の救済をもたらすことができます。債務不履行リスクとリスクプレミアムを低減することで、投資に充てられる財政の余地も拡大します。
もう一つの興味深いアイデアは、気候変動のための債務スワップです。これは、譲許的な資金提供者が未償還の債務を買い戻し、気候変動との闘いに資源を振り向け、気候関連の災害に大きな打撃を受けた地域を支援するものです。
今こそ行動の時
要するに、SDGsを実施するために残された期間はわずか12年です。世界経済の現在の回復基調は、極めて重要な好機をもたらしていますが、資金調達の取り組みが、増大する公的債務によって頓挫しないようにしなければなりません。
国連とIMFは、この共通の目標のもとで結束しています。これは、公的財政と債務、民間投資、貿易、そしてSDGsの資金調達におけるその他の重要課題に関する提言をまとめた、両機関の共同報告書によって示されています。両機関は、加盟国に奉仕する形で、SDGsへの支援を深化させることに取り組んでおり、より繁栄し平和な世界の実現を目指します。




