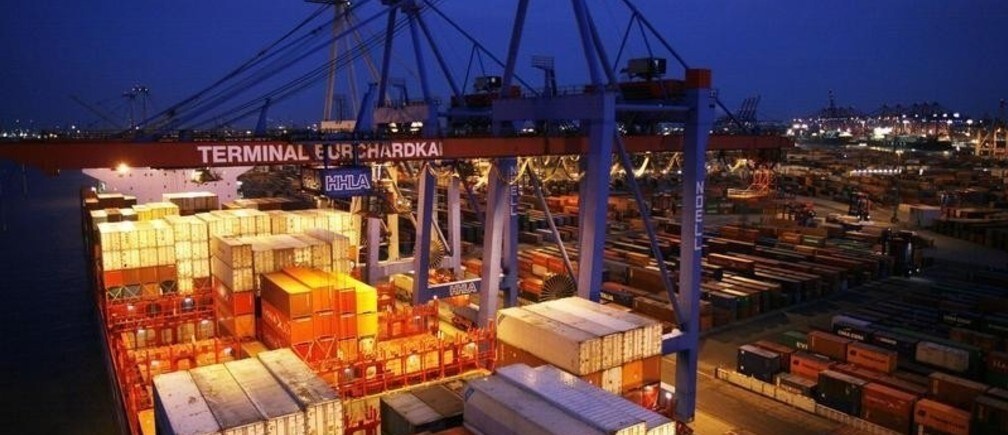
2008年以降、世界の貿易は世界GDPよりもわずかに緩やかなペースで成長してきた。 ドーハ・ラウンド (WTO)交渉は失敗に終わった。 環大西洋 および 環太平洋 貿易交渉は、特殊利益集団の抵抗に阻まれ、進展が遅い。多くの専門家は、保護主義がグローバル化を損ない、世界経済成長を妨げる恐れがあると懸念しているが、世界貿易の成長鈍化は避けられないかもしれず、貿易自由化の重要性は低下しつつある。
確かに、65年にわたり、急速な貿易成長は経済発展に不可欠な役割を果たしてきた。先進国の工業関税の平均は30%超から5%未満へと急落した。欧州単一市場の創設により、欧州域内貿易が拡大した。日本、韓国、台湾は輸出主導型成長を基盤として急速なキャッチアップを果たした。中国も過去30年間、同じ道を歩んできた。 貿易 は、1990年から2008年にかけて、 世界の生産量 のおよそ2倍の速さで成長した。
しかし、貿易がGDPより永遠に速く成長し続ける理由はない。実際、仮に貿易障壁がまったく存在しなかったとしても、一部の期間では貿易がGDPを大幅に下回るペースでしか成長しない可能性もある。われわれはまさにそのような時期に入りつつあると考えられる要因がいくつかある。
まず、先進国における消費パターンの変化がある。所得の高い人々は、所得のうちサービスに費やす割合を増やしている。そのサービスは、貿易がそもそも不可能なもの(例:レストランでの食事)か、貿易が困難なもの(例:医療サービス)である。非貿易部門は、雇用と経済活動に占める割合を拡大する傾向にある。
この数十年、その傾向は、貿易可能な財の貿易がますます集約的になり、複雑なサプライチェーンを通じて多くの国々を経由することが多くなったことで相殺されてきた。しかし今後は、非貿易消費へのシフトが優勢になる可能性がある。
実際、製造業製品についても貿易集約度が低下する可能性がある。貿易は、部分的には労働コストの差によって生じる。中国の目覚ましい製造業の成長は、これまで低賃金を反映したものであった。しかし、中国やその他の新興国で実質賃金が上昇するにつれて、貿易のインセンティブは低下するだろう。世界の所得格差が縮小するほど、貿易量は少なくなる可能性がある。
さらに、MITのエリック・ブリニョルフソン氏とアンドリュー・マカフィー氏は、著書で次のように論じている。 『ザ・セカンド・マシン・エイジ』において、情報技術の急速な進歩により、自動化がますます広範に進む可能性がある。一部の製造業活動は、雇用はわずかであるものの、顧客への近接性や輸送コストの低減という利点が、重要性を低下しつつある労働コストの差を上回るため、先進国に回帰する可能性が十分にある。
したがって、世界の貿易はGDPに占める割合が低下する可能性があるが、それは世界経済成長にとって悪影響をもたらすものではない。生産性の向上は、貿易集約度の絶え間ない上昇を必要としない。
結局のところ、地球は他の惑星と貿易をしていないが、それでも経済は成長している。最適な貿易集約度は、相対的な労働コスト、輸送コスト、生産性の水準、規模の経済効果など、多くの要因に左右される。これらの要因の動向によっては、貿易集約度の低下が不可避であるだけでなく、望ましいものとなる可能性もある。
仮にそれが真実だとしても、国際貿易は依然として重要な役割を果たし続け、過去の貿易自由化が逆行することを防ぐことは不可欠である。しかし、さらなる貿易自由化が経済成長において重要性を低下させていくことは避けられない。
工業関税はすでに大幅に引き下げられており、貿易自由化がもたらす潜在的な利益の大部分はすでに実現している。さらなる貿易自由化による利益の推計は、驚くほど低いことが多く、世界GDPのわずか数パーセントポイント程度にとどまる。
これは、2008年の金融危機のコストと比べると小さい。金融危機により、いくつかの先進国では生産高が危機前のトレンド水準を10〜15%下回る状態となった。また、中国のように順調にキャッチアップを果たした国と、世界市場への同じアクセスを享受しながら他の理由から経済パフォーマンスが低かった国々との経済パフォーマンスの差と比べても、小さなものである。
貿易交渉の進展が遅い主な理由は、保護主義の強化ではなく、さらなる自由化には、もはや非常に大きな潜在的利益では相殺されない複雑なトレードオフが伴うという事実にある。ドーハ・ラウンドの失敗は、途上国にとっての後退だと非難されてきた。また、例えば先進国の綿花輸入に関する自由化は、一部の低所得国に確実に利益をもたらすだろう。しかし、完全な貿易自由化は、後発開発途上国に複雑な影響を及ぼすと考えられ、その一部の国は、現在享受している先進国市場への特恵アクセスを失う分の補償を受けた場合にのみ利益を得られる。
このことは、貿易自由化のさらなる進展が緩やかであることを意味している。しかし、先進国における債務の重荷や、多くの途上国におけるインフラと教育の不備と比べると、緩やかな進展が成長見通しに及ぼす課題はそれほど重大ではない。この現実はしばしば見過ごされている。過去の貿易自由化の重要性から、世界の政策当局は、さらなる自由化も同様の利益をもたらすと想定する傾向が強い。
しかし、貿易自由化による世界全体の潜在的利益が低下している一方で、貿易集約度の低下は、一部の国々の経済発展を依然として妨げる可能性がある。過去60年間で、先進国の生活水準に完全にキャッチアップしたのはごく一部の経済にすぎず、いずれも生産性と製造業の雇用創出のために輸出主導型成長に依存していた。今後、そのモデルだけに頼ることはますます困難になるだろう。中国は規模が非常に大きいため、日本、台湾、韓国より早い発展段階で国内の成長原動力を育てる必要があり、その結果、その輸出(GDP比)は必然的に低下するだろう。
一方、ブリニョルフソン氏とマカフィー氏が述べたような製造業およびサービス部門の自動化が、先進国内であれ、中国の確立された産業クラスターの内部であれ、一部の低所得国では、中所得国や高所得国への移行を一層困難にするだろう。これは開発政策にとって重大な課題であり、さらなる貿易自由化が緩和できるのは限られた範囲にとどまる。
以下の Project Syndicateとの協力により掲載。
著者:アデア・ターナー氏は、英国金融サービス機構(FSA)の元会長であり、英国金融政策委員会(FPC)および貴族院の委員を務める。
画像:ハンブルク港のコンテナターミナル「ブルヒャルトカイ」を、コンテナ橋から撮影した全体像。 REUTERS/Christian Charisius




