Kuhn et al. (2018) は最近、所得と資産の調査データを再構築することで、資産価格が富の不平等に及ぼす重要性を検証しました。彼らは、所得下位50%の人々は負債比率が高く、そのポートフォリオはほぼ完全に不動産で構成されていることを示すことができました。これは、住宅とある程度の株式を保有する中間層や、ほぼ完全に株式を保有する上位10%とは対照的です。
ここから、富の不平等の変化は主に資産価格の動きに左右される傾向があることが推察できます。住宅価格が株式価格よりも速く上昇すると、富の不平等は縮小します。そして、2007〜2009年の金融危機後のように住宅価格が下落すると、所得分布の下位50%の人々は資産が劇的に減少することになります。
このことから、住宅価格の動向は、所得下位50%の人々の経済的安定にとって特に重要であることが示唆されます。既存の研究では、特に金融危機前後の数年間における住宅価格の上昇が検証されてきましたが、住宅価格の変動性についての研究は少ないのが現状です。Hull et al. (2018) では、2009年から2017年までにスウェーデンで行われたすべての住宅取引の新しいデータセットを構築しました。このデータセットを用いて、全国、地域、地方レベルでの変動性を測定し、その要因を検証しています。
企業の集中度
まず、企業固有のショックへの曝露が住宅価格の変動性の増加につながるかどうかを検討します。これは、地域レベルで企業集中度を算出することで行います。この指標が1標準偏差増加すると、住宅価格上昇率の変動性が0.82〜1.26パーセントポイント増加することがわかりました。中央値の物件の場合、これは変動性が7%〜11%増加することに相当します。このことから、雇用源が比較的少ない地域に住むと、個々の企業に起因する特異的ショックに対して住宅所有者がより脆弱になることが示唆されます。
雇用増加率の変動性
Hartman-Glaser and Man (2017) と Peng and Thibodeau (2017) は、地域の所得変動と住宅価格変動の間に正の関連性があることを明らかにしています。われわれは、この関連性がより広い地理的集計レベルでも成り立つかどうかを検証し、特に所得変動と密接に関連する雇用増加率の変動性に焦点を当てます。地域レベルの住宅価格変動のかなりの部分が雇用増加率の変動性によって説明されることがわかりました。したがって、同じ場所に住み、働いている個人は、労働所得と住宅価格の両方において、高い変動性または低い変動性を同時に経験する可能性が高くなります。これは、ポートフォリオ選択の観点からは最適とはいえない可能性があります。
製造業
ほとんどの高所得国では、1970年代以降、製造業の産出量と雇用に占めるシェアが低下しています。Carvalho and Gabaix (2013) は、製造業は変動性の高い部門であるため、製造業の衰退が大安定期(Great Moderation)における産出量の変動性の低下を説明しうると示唆しています。さらに、Howard and Liebersohn (2018) は、住宅供給の弾力性が低い地域では、製造業の衰退が住宅価格上昇率と正の関連を持つように見えることを示しました。このことから、1970年代以降の産出量と雇用に占める製造業のシェアの低下によって、住宅価格の動きの無視できない要素が生じた可能性があることが示唆されます。
われわれは、時間の経過に伴う地域ごとの住宅価格変動の差異を利用して、この問題を検証します。産出量と雇用に占める製造業のシェアが高いほど、住宅価格の変動性が高いことがわかりました。さらに、この変動性は少なくとも部分的には雇用の変動性を通じて作用しているようです。つまり、製造業のシェアが高い場合、雇用の変動性も高く、それが住宅価格の変動性の高さにつながっています。
中央値の物件の場合、製造業のシェアが10パーセントポイント増加すると、住宅価格上昇率の変動性が10%〜21%増加することに関連します。例えば、製造業の依存度が最も低い地域であるストックホルムから、最も高い地域であるカルマーへ、同一の物件を移した場合、住宅価格上昇率の変動性が27%〜53%増加することになります。
総体的な影響
われわれの研究の多くは、時間と地理的な差異を利用して住宅価格変動の要因を明確に特定することに焦点を当てています。しかし、住宅価格変動に対する総体的な影響を明らかにすることも試みています。例えば、十分に大きな地域の住宅価格ショックが、全国の住宅価格指数に重要な影響を与えうることを示します。
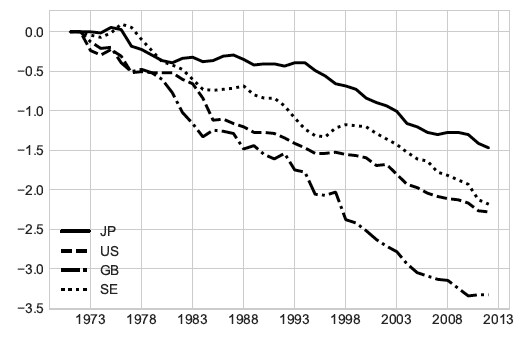
また、産出量に占める製造業のシェアの低下が総体的な変動性に与える影響も測定しています。スウェーデンに関する推定値を用いて、米国、英国、日本の推定変化を算出しました(図1)。製造業に起因する変動性の低下は、1.5〜3.5パーセントポイントの範囲となります。スウェーデンの場合、このシェアの低下の規模は、住宅価格上昇率の変動性の32%の低下に相当します。
図1 製造業のシェアに起因するシミュレーションによる住宅価格変動性の変化
結論
Kuhn et al. (2018) が示したように、住宅価格の動向は所得下位50%の人々の資産形成の主な要因であり、そのため住宅価格の上昇率と変動性はいずれも厚生にとって重要な意味を持ちます。
企業固有のショックへの曝露、製造業部門への曝露、雇用増加率の変動性など、ミクロレベルの変動要因は、住宅価格変動の重要な要因であるようです。これはマクロプルーデンス政策やポートフォリオ選択にとって重要な意味を持ちます。特に、物件レベルの住宅価格リスクの差異により、特定の地理的地域では持ち家の魅力が高まることが示唆されます。
また、最適な家計ポートフォリオの構成は地理的地域によって異なることが示唆されます。さらに、地域および地方レベルで労働所得と住宅価格の連動を生み出す、住宅価格変動のミクロな要因を考慮していない場合、住宅ローンが適切に価格設定されていない可能性もあることが示唆されます。
参考文献
Carvalho, V and X Gabaix (2013), "The Great Diversification and Its Undoing", American Economic Review 103(5): 1697-1727.
Hartman-Glaser, B and W Mann (2017), "Collateral Constraints, Wealth Effects, and Volatility: Evidence from Real Estate Markets", SSRN working paper.
Howard, G and J Liebersohn (2018), "The Geography Channel of House Price Appreciation: Did the Decline in Manufacturing Partially Cause the Housing Boom?", working paper.
Hull, I, C Olovsson, K Walentin, and A Westermark (2018), "The Granular Origins of Aggregate House Price Volatility", Sveriges Riksbank working paper 349.
Kuhn, M, M Schularick, and U Steins (2018), "Income and Wealth Inequality in America, 1949–2016", CEPR Discussion Paper 12218.
Peng, L and T Thibodeau (2017), "Idiosyncratic Risk of House Prices: Evidence from 26 Million Home Sales", Real Estate Economics 45(2): 340-375.




