9月の失業率は4.2%に低下し、2001年2月以降で最低となったそれにもかかわらず、消費者ローンの延滞は増え続けている。
実際、労働市場と消費者信用の返済状況との乖離は、かつてない水準に達している。どのような数字だろうか。
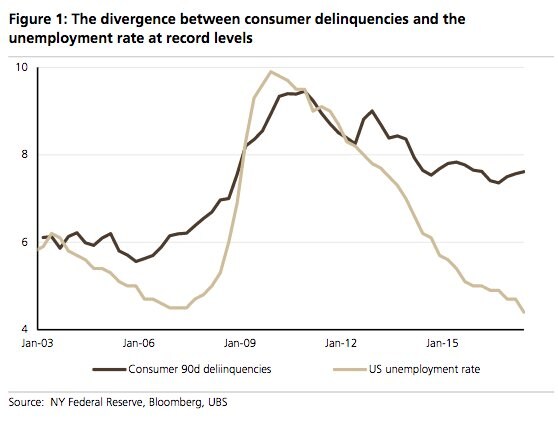
マシュー・ミシュ氏とスティーブン・カプリオ氏が率いるUBSのアナリストたちは、この問いに答えるために分析を行った。その調査結果は、多くのミレニアル世代が直面している経済的困難を浮き彫りにしている。
ミシュ氏とカプリオ氏によると、労働市場に取り残された層は、低所得世帯とミレニアル世代の2つだ。
「消費者の経済的負担を説明する要因として、最も見過ごされているのは、米国の家計における回復が二極化していることだ」と、両氏は述べた。
この2人のストラテジストは、FRBが最新の消費者金融調査を詳しく分析し、さまざまな指標を算出した。その中には、年齢層ごとの資産・所得に対する負債の水準も含まれる。これらの比率は過去最高に近く、ミレニアル世代の負債所得比率は2007年の水準に並んでいる。
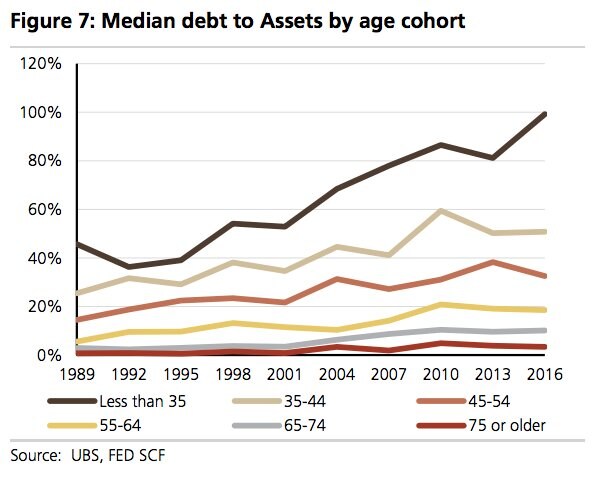
しかし、それだけでは全体像を捉えきれていないかもしれない。FRBの調査によると、学生ローンの38%で返済が行われていない。一方、住宅を所有して住宅ローンを払う形から賃貸へと構造的な変化が進み、家賃や自動車のリース料を支払う世帯が増えている。つまり、負債の数字には反映されていない多額の支出を抱えている可能性がある。
「これは、米国のミレニアル世代や低所得の消費者の債務負担比率を評価するうえで、特に問題となる」とUBSは述べた。
では、これは何を意味するのだろうか。UBSは次のように述べている。
「長期的に見ると、消費者金融の回復が二層化していることは、米国の人口の主要な層(低所得世帯やミレニアル世帯)が、消費者信用全体の指標が示す以上に経済的に脆弱であることを示唆している。その結果、他の条件が同じであれば、これらの層は労働市場の状況や金利の変動に、より大きく左右されるだろう。」
これはやや懸念される。特に、金利が上昇している今はなおさらだ。
参考までに、UBSによると、ミレニアル世代は残高のある負債の18%を保有し、年間の消費支出の19%を占める。取り残された2つの層、つまり低所得世帯とミレニアル世代を合わせると、負債の約15~20%、支出の27~33%を占める。
そのため、彼らが苦境に陥れば、経済にかなり大きな悪影響を及ぼす可能性がある。