ラテンアメリカ全域で広がる苦悩の感情は、マイケル・コルレオーネの次の嘆きを思わせる。嘆き『ゴッドファーザー PART III』の中での言葉だ。「やっと抜け出せたと思ったら、また引き戻される」。この地域がようやく経済回復をつかみかけているように見えた時、ドナルド・トランプ氏の米国大統領就任により、ラテンアメリカには新たな貿易・金融上の不確実性がもたらされた。
今年、ラテンアメリカは2015年に始まった景気後退から抜け出すと予想されている。しかし、低迷する成長が4年連続で続くことになる。2012年と2013年にすでに明らかだった減速も数えれば、6年連続となる。関税から国境の壁の建設まで、トランプ氏の発言はすでにメキシコの一部の投資に影響を及ぼし、ペソを急落させた。
国内要因もラテンアメリカの成長を妨げるだろう。ベネズエラで続く政治・経済危機が最も重大な例だが、それだけではない。ブラジルの危機は2016年に終息したように見えたが、同国経済は過去最悪の景気後退から力強く回復できる状態にはまだない。一方、アルゼンチンは高インフレと財政赤字への対応に追われている。またエクアドルは、域内の大半の国がすでに通貨を切り下げている中で、石油収入の減少とドル化に苦しんでいる。
チリ、コロンビア、ウルグアイも低成長の道をたどっている。域内の大規模・中規模経済のうち、回復しているのはペルーだけだが、そのペースは前回の商品「スーパーサイクル」期よりはるかに遅い。全体として、マイナスの傾向に抗しているように見えるのは、南米の一部の小規模経済(具体的にはボリビアとパラグアイ)、中米諸国、ドミニカ共和国だけだ。
明るい兆しは、ラテンアメリカの輸出に対する需要が改善する見込みであることだ。米国経済は拡大し、欧州連合(EU)経済は回復しており、中国の経済をめぐる不確実性は1年前より小さくなっている。商品価格は2016年に底を打ったようで、送金流入も回復し、現在は2007~2008年の水準を上回っている。
それでも、後者二つの動向による恩恵は限られる可能性がある。過去の推移から判断すると、商品価格は長期的な低迷期の始まりにある。一方、米国とスペインへの移住機会は2008年の金融危機後に大幅に失われ、トランプ政権下ではさらに乏しくなるだろう。
ラテンアメリカは国際貿易と金融における大きな逆風にも対処しなければならない。CPBオランダ経済政策分析局によると、世界貿易量は2007年以降、2%未満の伸びにとどまっている。これは第二次世界大戦以降で最も緩慢な成長であり、戦後初めて、貿易量の拡大率が世界の生産の伸び率を下回っている。
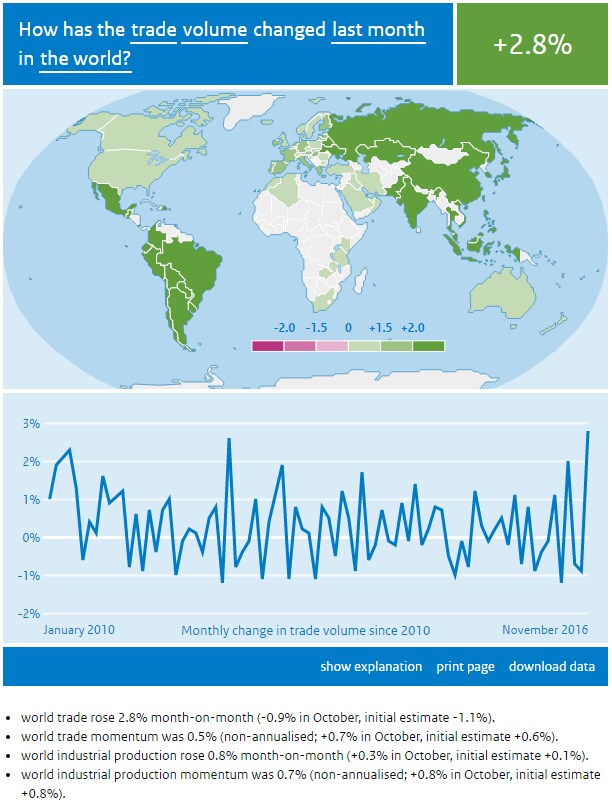
貿易の伸び悩みはラテンアメリカ諸国にとって大きなリスクとなる。輸出の拡大と多角化は、各国の回復戦略に不可欠だからだ。また、米国の保護主義、さらには貿易戦争の始まりさえ、現実味を帯びている。この脅威の焦点は中国だけでなくメキシコにも及んでおり、米国市場向けの生産拡大を目指す投資を企業がすでに縮小したり、計画を取り消したりしている。トランプ氏が北米自由貿易協定(NAFTA)の再交渉を公約どおり進めれば、その影響はラテンアメリカ全域に及ぶ可能性がある。域内諸国と米国との二国間自由貿易協定の多くは、実質的にNAFTAから派生したものだからだ。
手頃な条件で資金を調達できる環境を維持することも、ラテンアメリカ諸国にとって二つ目の大きな課題となる。近年、この地域は豊富な資金供給の恩恵を受けてきた。商品価格の下落、中国で2015年から2016年初頭にかけて起きた金融市場の混乱、米国金利の正常化が迫る中で対外債務のコストが上昇しても、何とか乗り切ってきた。
しかし今、新たなショックが起こる可能性がある。米大統領選後にリスクスプレッドが当初上昇し、資金調達コストは高まった。ラテンアメリカ債券の基準金利である米国10年国債利回りは、選挙以降およそ1パーセントポイント上昇しており、米連邦準備制度理事会(FRB)がさらに金利を引き上げる可能性もある。
さらに悪いことに、米国が拡張的な財政政策(その行方は大きく議会に左右される)と、引き締め的な金融政策、そしてドル高を組み合わせれば、世界的な金融混乱が起きる可能性は高まりかねない。これは1980年代半ばに世界経済の混乱を引き起こした政策の組み合わせに似ている。とりわけ、貿易赤字の拡大がトランプ氏に保護主義を進める新たな理由を与え、当時の米国が日本に対して行ったような措置を取る場合には、その危険が増す。
トランプ氏が大統領就任後の数日間に下す経済政策上の決定は、ラテンアメリカにとって極めて重要となる。政権が経済回復を妨げ、ようやく抜け出せたと思った矢先に、ラテンアメリカを再び景気後退へ引き戻すことのないよう願いたい。




