世界経済と金融市場の最近の動向は、ラテンアメリカにとって明るい材料です。世界の成長と貿易は上向いており、この勢いは2018年も続くと見込まれます。商品価格の上昇も、地域の回復を後押ししています。
こうした世界経済の好転を受け、ラテンアメリカの経済回復も勢いを増しています。ブラジル、アルゼンチン、エクアドルなど一部の国では景気後退が終わりつつあります。地域の成長率は2017年に1.3%と推計され、当基金の10月時点の予測における1.2%から上方修正されました。経済活動はさらに加速し、2018年に1.9%、2019年に2.6%の成長が見込まれます。

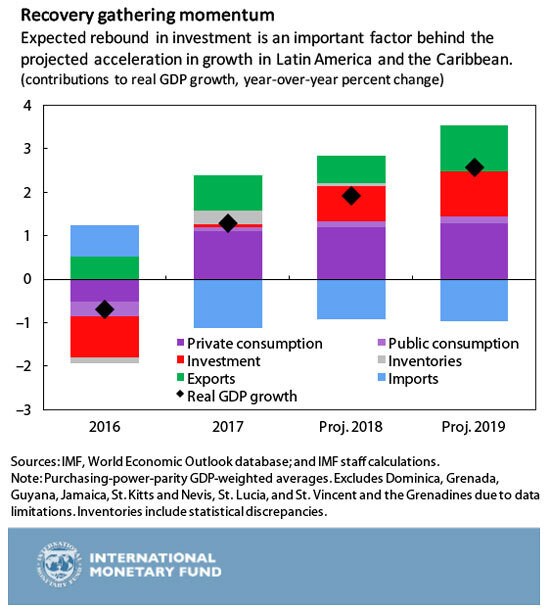
昨年の成長を主にけん引したのは消費と輸出でした。明るい兆しとして、投資はもはや成長の足かせではなく、今年と来年の生産加速を支える重要な要因になると予想されます。多くの国で2017年にインフレ率が大幅に低下し、金融緩和の余地が生まれました。
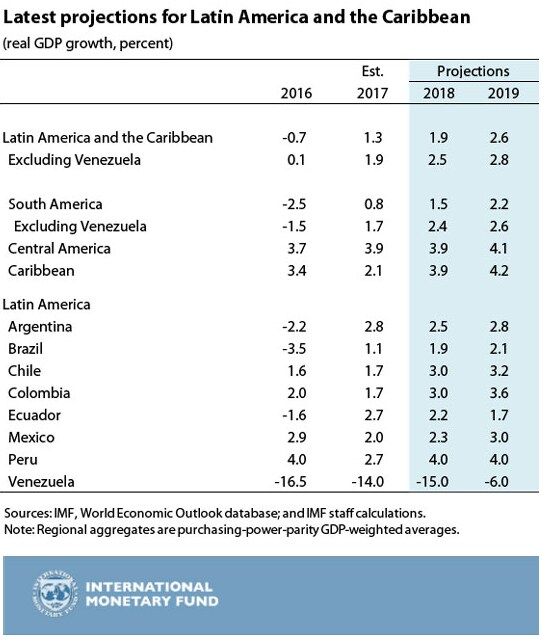
回復は地域全体に広がっています。メキシコ、中米、カリブ海地域の一部では米国の成長加速が追い風となる一方、南米の成長は主に、ブラジル、アルゼンチン、エクアドルの景気後退終息と商品価格の上昇に支えられています。
北米
米国では、米国で2017年12月に成立した法人所得税および個人所得税の改革により、短期的に民間投資と個人消費が押し上げられ、成長率は2018年に2.7%、2019年に2.5%へ上昇すると見込まれます。2017年の推計値は2.3%でした。
これにより、カナダの2018~19年の成長見通しは改善しましたが、2017年の成長率推計は3%で据え置かれました。米国の押し上げ効果があっても、住宅・住宅ローン市場に起因する金融リスクを抑えるための金利上昇とマクロプルーデンス政策の引き締めが引き続き作用し、成長率は2018年に2.3%、2019年に2%へ減速すると予想されます。
メキシコの見通しは米国の成長加速による恩恵が見込まれる一方、北米自由貿易協定(NAFTA)の再交渉の行方や7月の大統領選挙をめぐる不確実性が、短期的な成長の重しとなるでしょう。生産の成長率は、2017年の推計値2%から2018年には2.3%へ加速すると予測されます。昨年の国内燃料の管理価格引き上げの影響が薄れるにつれて、2018年にはインフレ率が大幅に低下する見込みです。公的債務比率の引き下げを目指す慎重な財政政策を継続することが、マクロ経済と金融の安定維持に不可欠です。
中米・カリブ地域
中米中米およびドミニカ共和国では、予想を上回る送金の流入、金融環境の改善、豊作に支えられ、生産の成長は堅調に推移しています。
経済見通しはカリブ地域全般で改善しています。米国の税制改革を受けた同国の成長加速に支えられ、地域では2018年と2019年の両年に緩やかな成長が見込まれます。しかし、2017年のハリケーンシーズンに大きな被害を受けた島々の一部では、回復に長い時間を要する見通しです。ドミニカ国では、再建が本格化して2019年に回復する前に、2018年のGDPが16%減少すると予測されています。
南米
アルゼンチンでは、2017年の経済活動の成長率は2.8%と予測され、2017年10月の世界経済見通しにおける2.4%から上昇しました。実質賃金の上昇が消費を押し上げたほか、民間部門を含め投資も加速しました。財政・金融面の引き締めを受け、2018年の成長率はやや鈍化して2½%になると見込まれます。賃金の伸びが抑制されることを前提に、インフレ率は低下を続けると予想されます。基礎的財政赤字の削減は、ペソの増価圧力と経常収支の悪化を抑える助けとなるでしょう。ブラジル
では、2015年と2016年の深刻な景気後退を経て、民間消費と投資にけん引され、経済回復が勢いを増しています。2017年のインフレ率は、例外的な豊作による食料価格の急落を受けて3%に低下しました。ブラジルの2018年の成長率予測は、2017年10月の世界経済見通しと比べて大幅に上方修正されました。しかし、2018年総選挙の結果が不透明なことは、経済成長の重しとなる可能性があります。財政の持続可能性を確保するため、ブラジル当局は社会保障制度の野心的な改革を含む、長期にわたる財政再建を計画しています。チリでは、2017年の出足は鈍かったものの、年後半に成長が持ち直しました。この勢いは2018年にも続き、成長率は3%になると予測されています。銅価格の上昇と景況感の改善が成長を支えています。特に、2017年の大統領選挙に関連する政治的不確実性が解消されたことが追い風となっています。
コロンビアでは、2014~16年の原油価格の大幅下落によるマイナスの影響が薄れるにつれて、成長が緩やかに加速しています。インフレ率の低下により、成長を支える金融緩和の余地が生まれました。世界経済の成長改善と原油価格の上昇を背景に、回復が強まり、インフレ率が目標に向けて収束を続ける見通しです。輸出の伸びとインフラ投資に支えられ、中期的な成長見通しは良好です。エクアドル
経済は2017年、予想を上回る速さで回復し、成長率は2.7%と推計されました。原油価格の部分的な回復と国際金融市場へのアクセス拡大が回復を支えました。新政権は民間部門との連携や汚職対策に取り組んでおり、長期的には経済に恩恵をもたらす可能性があります。ただし短期的には、経済は依然として外的ショックに脆弱です。財政赤字を削減し、構造改革を通じて競争力を回復することが求められます。ペルーでは、2017年後半に成長回復の兆しが見られました。2018年には、内需が幅広く拡大し、成長率を約4%まで押し上げると見込まれます。輸出は引き続き堅調でしょうが、新たな鉱山開発プロジェクトが2017年に生産能力に近い水準に達したため、輸出の寄与は過去2年間より小さくなる見通しです。政策面では、当局は引き続き景気変動に応じた財政・金融政策と構造改革の実施に注力しています。2018年に予定されている財政刺激策は、成長回復の実現に重要となります。
ベネズエラでは、危機が続いています。実質GDPは2018年に約15%減少し、2013年以降の累計減少率は約50%に達すると予測されています。この傾向は、ミクロレベルの大きな歪みとマクロ経済の不均衡に加え、原油輸出の崩壊によって深刻化しています。原油輸出は当初、2014年半ばの原油価格の急落を受けて減少し、近年は国内原油生産の崩壊によってさらに落ち込みました。インフレ率は2017年に2,400%を超え、2018年には約13,000%に上昇すると予測されています。大規模な財政赤字の貨幣によるファイナンスと、通貨への信頼喪失がインフレをあおっています。
経済回復に対するリスクいくつかのリスクが地域の回復を損なうおそれがあります。多くの国で予定されている選挙により、今後1年間は経済と政策をめぐる不確実性が高まります。先進国で内向きの政策を求める圧力が強まること(国境を越えた統合からの後退を含む)や、世界的な地政学的緊張、異常気象などの要因が、不確実性をさらに高める可能性があります。さらに、米国のインフレ率が予想以上に上昇した場合や、超低金利と資産価格の低い変動性が長く続く間に過度なリスクテイクが行われ、世界的な金融の脆弱性が蓄積した場合には、金融市場の状況が引き締まる可能性があります。
緩衝余力を再構築し、中期成長を高める好機短期的な見通しの先には、地域は中期的に深刻な課題に直面しています。これまで強調してきたように、足元で経済が加速しているにもかかわらず、ラテンアメリカの生産成長率は低迷する平均水準
へと戻りつつあります。潜在成長率の低迷と中期的な下振れリスクを踏まえると、緩衝余力を再構築し、成長のボトルネックに対処して強靱性を高める構造政策を実施するため、さらなる取り組みが必要です。
財政赤字の削減が必要な国では、微妙な均衡に注意を払う必要があります。
さらに、
「」
2018年のラテンアメリカ・カリブ地域:経済回復の兆し商品価格上昇に支えられ、ラテンアメリカ・カリブ地域の経済動向は改善しています。地域経済の回復は2018年も続く見込みです。ラテンアメリカ・カリブ地域 2018年 経済回復
財政赤字の削減が必要な国では、微妙な均衡に注意を払う必要があります。




