ジョン・メイナード・ケインズは、戦後の工業化した西側諸国で理論が支配的だった英国の経済学者であり、経済成長の鈍化に対抗する手段として政府支出を主張した。とりわけ景気後退や恐慌からの回復期には、民間需要が不十分であるため、完全雇用を維持するのに十分な総需要を確保するには政府による追加支出が必要だと論じた。しかし、深刻な危機や景気後退以外の時期に政府が投資のために借り入れを行うことについての議論を、ケインズはどう捉えたであろうか。
彼が予測した現金退蔵は、危機後の経済において明らかに見られる。
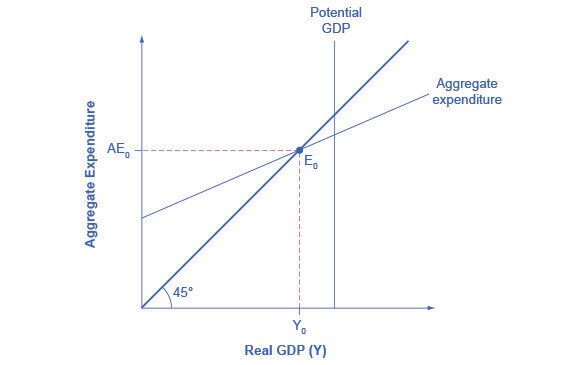
ケインズは、貯蓄への傾向が投資への誘因よりも強いことが通常の状態だと考えていたため、政府が投資のために借り入れを行うことを支持した。彼は、経済は通常その潜在力を下回って運営されており、したがって公共投資は民間投資を補完すべきだと考えていた。
彼の考えは、財政政策を用いて公的または準公的な投資を高い水準に維持するというものだった。投資は全体的な生産高を引き上げ、それによって所得を増やすことで消費を促すべきものである。消費が多いほど国民所得は高くなり、その分、投資の資金に充てられる社会の貯蓄も大きくなる。公的に方向づけられた投資を恒常的に高い水準に保つことは、民間投資の変動を相殺し、経済が「準好況」の状態を維持することに寄与するとした。
ケインズは、必要性が明確になるにつれて、政府が投資においてより大きな役割を担うべきだと考えていた。彼の「投資の社会化」という構想は、事業を軌道に乗せるための政府保証のインフラ銀行や基金を含むものだった可能性が高い。彼は民間部門の参加を必要とは考えなかったかもしれないが、インフラを建設するために政府と資金を出し合う民間投資家を含めることには前向きだったであろう。
この政策が持続的な財政赤字につながるという懸念は、ケインズに対する批判の一つであった。これこそ、歴史的に政府が投資のための借り入れに消極的であった理由である。債券投資家が資金を貸すためにより高い利回りを求め、それによって国の借入コストが上昇し、ひいては経済成長を危うくしかねないことを恐れたのである。
今日におけるケインズの構想に対する評価は、まだ定まっていない。シカゴ学派のマネタリストは、その景気循環対抗型の政策は、効果が直ちに、あるいは短い時間差を経て予測されるため、必ず失敗すると主張している。影響力のあるハーバード大学の経済学者ロバート・バローは、政府の財政赤字支出の財源とするための将来の増税は、投資家や貯蓄者によって長期金利に織り込まれると主張する。このプロセスにより将来の金利は上昇し、政府の借入はより高コストとなり、財政赤字は負担しにくくなるという。
この見解は、19世紀の英国の経済学者にまでさかのぼることができる。デイヴィッド・リカード。リカード等価定理のもとでは、合理的な人々は、政府債務がいずれ増税という形で返済されなければならないことを知っているため、その備えとして貯蓄を行い、成長を押し上げる現在の消費を増やさない。
それでも、現在の困難の中で投資と経済成長を高める必要性が認識されたことにより、公の議論は、危機ではない時期においてさえケインズが提唱した考え方に近づいている。また、政府の会計において資本を経常支出と区別する傾向も強まっており、投資が日常的な公共支出と同じように扱われないようにする動きがある。
低投資をめぐる議論、過去最低水準の借入コスト、そして成長に対する我々の懸念を踏まえると、ケインズの公共投資に関するあまり知られていない見解は、政府の財政赤字支出に関するより有名な議論よりも、経済の構造により大きな影響を与えうる。
本記事は、リンダ・ユエの著書からの抜粋である。『偉大な経済学者たち:その思想は今日の我々に何を与えてくれるか』(Viking刊)。




