過去1年における米国の最も重要な政策の動向を、経済の専門家5人が解説し、2023年に見込まれる動きを示します。
これには、インフレ抑制法、不安定な労働市場、そして子どものメンタルヘルスへの注目が含まれます。
彼らは、米国経済が今年景気後退に陥る可能性があり、上場企業の気候リスク開示要件が変更されると予測しています。
2022年は、高インフレ、不安定な労働市場、暗号資産の暴落、そしてインフレ抑制法などの大型法制化により、経済政策の指導者や研究者は多忙を極めました。当社は、経済研究の専門家5人に、それぞれの分野における今年の重要な動向と、2023年に見込まれる動きについて尋ねました。
ヘルスケア
過去1年間で、ヘルスケアにおける最も重要な動向は何でしたか?
過去1年、メンタルヘルスケアと薬価の両面で劇的な動きがありました。米国では、メンタルヘルスへの懸念が前面に出てきました。例えば、精神疾患の有病率は、過去10年間で1950年代以来初めて上昇しました。これは主に、2010年から2019年の間に倍以上に増えた子どもの病気によるものです。バイデン大統領はこの問題に注目し、その解決策についての構想を示しました。
米国議会はインフレ抑制法を制定しました。この法律により、連邦政府が処方薬の価格を交渉する権限が確立され、処方薬の費用に対する高額医療費からの保護も定められました。これらは米国の政策における歴史的な変化であり、米国の消費者と納税者に数百億ドルもの節約をもたらすものです。
これらの問題に関して、ブルッキングス研究所ではどのような取り組みを行ってきましたか?
2022年のメンタルヘルス政策に関する当社の取り組みは、次の3つの課題に焦点を当ててきました:子どものメンタルヘルス、メンタルヘルスの危機への対応体制、そして行動保健を一般的な医療に統合する際の課題。この取り組みで示された主なポイントは以下のとおりです。
子どもの精神疾患の増加はパンデミック以前から始まっており、その変化を引き起こす要因は十分に解明されていません。それでも、子どもや青少年の精神疾患を予防・治療できる、エビデンスに基づいた介入法が数多く存在します。
当社は、学校が必要性を特定し、子どもを治療に結びつける上で、より大きな役割を果たせると提言します。治療サービスは、Medicaidプログラムによる支援の強化を受けて、行動保健サービスをさまざまな場に統合することで、多様な提供者によって提供できます。
処方薬に関する当社の取り組みは、2つの主要な課題に焦点を当ててきました。1つ目は、薬価交渉政策の影響について示された主張が、イノベーションと「新薬」の供給に与える影響についてのものです。当社の分析では、いくつかの点が明らかになりました。当社は次のことを示しました。インフレ抑制法が新薬に与える影響への懸念は誇張されていたこと、また、議会予算局による影響は非常に限定的だという推計が既存の証拠と整合していたことも示しました。さらに、米国人の健康増進につながるイノベーションを促進するために取り得る補完的な政策措置についても検討しました。それには、NIHなど科学関連機関への投資拡大や、政府によるベンチャー投資の呼び水などが含まれます。2つ目の分野は、競争に対する規制上の障壁に焦点を当てたものでした。当社は、FDA規制の改正案をいくつか提示しました。その改正は、処方薬市場での価格競争を促進し、消費者と納税者の節約につながるとともに、バイオシミラー製品の新興市場を活性化させるものです。
2023年にこれらの問題はどのように推移すると見ていますか?
アメリカが精神疾患という複雑な問題に取り組むための初期の対応と注目は、政策の大まかな方向性を示してきました。来年は、政府のあらゆるレベルと市民社会において政策を実施するための戦略の詳細を固める必要があります。当社の取り組みは、連邦政策の策定と、ここ数年で形作られてきたビジョンを実現するために必要な州および地方レベルの障壁への対応の両方に焦点を当てます。
インフレ抑制法の処方薬に関する規定には、2023年中に策定しなければならない重要な実施上の課題が数多くあります。そのうちのいくつかは、薬価交渉プロセスの策定を導く政策ガイダンスに市場がどう反応するかという分析上の問いの答えにかかっています。当社は、そうした分析上の課題の一部に焦点を当てる予定です。さらに大統領は、インフレ抑制法の規定を超えて、薬価と競争に対処するためのアイデアを求めています。当社は、これらの課題に特化した複数の研究プロジェクトを実施する予定です。

金融政策
前年における金融政策の最も重要な動向は何でしたか?
この1年は、近年の連邦準備制度(FRB)の歴史の中でも最も異例の年の一つでした。インフレが予想外に猛威を振るったため、FRBは政策金利をゼロから4%超まで引き上げました。これは、ポール・ボルカー以来のどの時期よりも速いペースでの利上げです。その結果、株式と債券の価格が急落し、米国人の退職口座の価値が目減りしたほか、住宅ローン金利が急騰して新築住宅の購入者に大きな打撃を与えました。一方で、銀行預金や市場運用型ファンドに資金を置いていた人々には、長く待ち望まれていた救済がもたらされました。
ブルッキングス研究所では、これらの問題に関してどのような研究を行ってきましたか?
FRBが物価を抑制する政策を講じるためには、まずインフレ率がどの程度高いのかを把握しなければなりませんが、インフレを測定することは容易ではありません。当社は、記者や一般の米国人、さらには政策立案者が、連邦政府(主に労働統計局(BLS))がどのように測定しているかを理解できるよう、いくつかの解説記事を公開してきました。住宅価格(賃貸と持ち家の両方)の測定は特に複雑で、住宅は公式のインフレ指標において大きな役割を果たしており、その点については、こちらで説明しています。
2022年後半、当社はBLSの消費者物価指数報告書の月次発表に合わせて、示唆に富む一連の議論を開催しました。ウェンディ・エデルバーグ氏(ハミルトン・プロジェクト)、ジャスティン・ウルファース氏(ブルッキングス非常勤研究員)、ジェイソン・ファーマン氏(ハーバード大学)、ニール・アーウィン氏(Axios)、ベッツィー・スティーブンソン氏(ミシガン大学)が、インフレの要因、FRBの対応、今後の見通しについての見解を共有するため、私と共に登壇しました。直近の議論の要点は、こちらでご覧いただけます。
2023年にこれらの問題はどのように推移すると見ていますか?
当社は2022年12月にFRBのジェローム・パウエル議長を招きました。同議長は、インフレによる課題が今後も長く続くことを、誰にも負けないほど明確に示しました。当社は、2023年にインフレがどれほど速やかに収束するか、FRBが金利をどの程度引き上げるか、そして私が予想するように米国経済が2023年中に景気後退に陥るかどうかを注視していく予定です。また、最近のインフレの急上昇を踏まえ、FRBが2020年8月に採用した金融政策の枠組みを見直す際に対処すべき問題についても検討していきます。
労働市場
前年における労働市場政策の最も重要な動向は何でしたか?
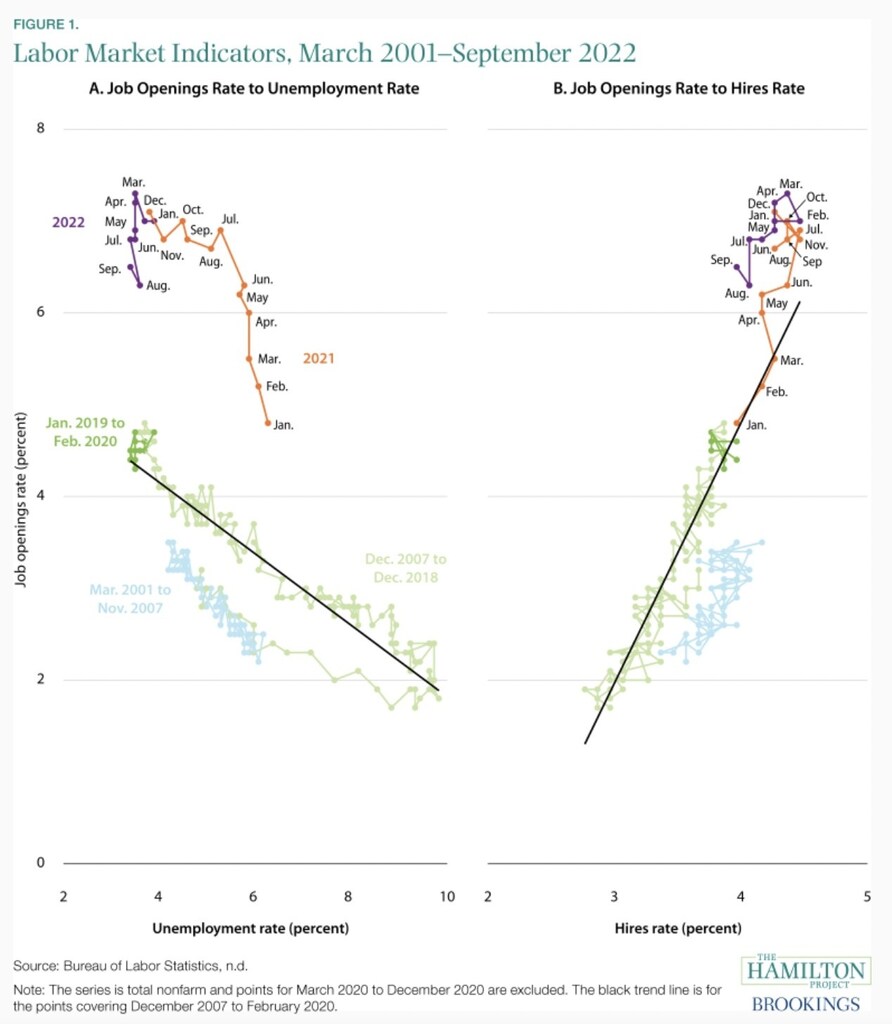
ロングCOVID、退職者の過剰な増加、高い労働需要などの要因が組み合わさり、2022年の労働市場は不安定になりました。一部の観測筋は、失業率が求人率と比べて低いことに注目し、労働市場を安定させ、インフレへの上昇圧力を取り除くためには、失業率が驚くほど高い水準まで上昇する必要があるだろうと結論づけています。しかし、充足率(求人数に対する採用数の比率)を見ると、多数の労働者の採用を目指す企業は、実際には急速なペースで雇用を拡大していることが分かります。これは複雑で、特異な状況です。
これらの問題に関して、ブルッキングス研究所ではどのような取り組みを行ってきましたか?
こちらの論考では、私はハミルトン・プロジェクトの同僚の一部と共に、経済がより安定した基盤を取り戻すためには、労働市場が軟化する必要があるものの、一部で考えられているほど大幅に軟化する必要はないと主張しました。失業率と充足率の間の矛盾を解く鍵は、現在、失業率が潜在的な労働者の層を十分に捉えられていないことです。多くの人は、労働力人口の外から直接職に就いています。
2023年にこれらの問題はどのように推移すると見ていますか?
2021年以降の労働市場の動向から、求人率を持続可能なペースに戻すには、採用ペースを概ね2015年の水準に戻す必要があることが分かります。来年前後の労働市場は、今日より軟化するものの、極端な落ち込みにはならないでしょう。
金融
前年における金融分野の最も重要な動向は何でしたか?
過去20年以上にわたり、銀行の当座貸越手数料は急増しました、一部の推計では年間300億ドル超にまで拡大しています。当座貸越は、資金が底をついた人々に(通常1回35ドルの)手数料を課し、その手数料はそのまま銀行の利益になります。今年は、米国の大手銀行の大半と多くの中小銀行が、当座貸越制度の大幅な変更を発表しました。これにより、貧困層が負担する高いコストが引き下げられる見込みです。私の試算では、最大手銀行の変更だけで年間50億ドルが、給料日暮らしの人々の口座に戻ることになります。
デジタル資産と暗号資産は急騰と暴落を経験し、注目度の高い損失と破綻が相次ぎました。暗号資産の規制は議会と金融規制当局にとって今後も最重要課題となる見込みで、当局は昨年、バイデン大統領が今年初めに発出した大統領令により求められた報告書の作成に追われました。
これらの問題に関して、ブルッキングス研究所ではどのような取り組みを行ってきましたか?
2022年には、多くの銀行が新たな規制や法律によらず当座貸越の方針を変更しました。その点は、早期導入者に焦点を当てたブルッキングス研究所のこのイベントで指摘されたとおりです。新たな研究、公的な名指しと批判、そしてフィンテック企業からの競争の可能性が、ついに業界全体の大きな変化を促しました。バイデン大統領は、「ジャンク手数料」の取り締まりの一環として、この点について功績を主張しましたが、銀行がなぜ方針を変えたにせよ、資金が底をつく勤労世帯にとっては大きな勝利であることに変わりはありません。一部の推計では、その勤労世帯は残念ながら米国人の半数に当たります。
暗号資産の分野では、ブルッキングス研究所は、商品先物取引委員会(CFTC)委員長、連邦預金保険公社(FDIC)の代行委員長、ニューヨーク州銀行監督局長官などを招き、暗号資産の規制方法を議論する一連のイベントを開催できたことを嬉しく思います。当社は最近、デジタル資産市場に関心のある人のための資料を作成しました。これには、これらのイベントの主な要点と、暗号資産規制に関する最近の研究の要約が含まれています。
2023年にこれらの問題はどのように推移すると見ていますか?
当座貸越手数料の方針について自主的な進展があったことは歓迎すべきことですが、私たちは行動を起こすことができますし、起こさなければなりません。依然として、(一部の信用組合も含め)当座貸越だけに依存する、安全性と健全性に欠けるビジネスモデルで運営している銀行があります。私は規制当局が取るべき一連の措置を提案しました:銀行が、連続する年度において利益の過半を当座貸越手数料に依存することを禁止すること、米国のリアルタイム決済システムを改善すること、そして、すべての金融機関に、当座貸越のない低コストの基本的な銀行口座の提供を義務付けることです。2023年に議会がこれらの重要な施策を検討することを期待しています。
2023年に暗号資産について議論される見込みの重要な問いの一つは、連邦準備制度(FRB)が独自の中央銀行デジタル通貨(CBDC)を発行できるか、また発行すべきかどうかです。米国では、すでに商業銀行のデジタル通貨(クレジットカードやデビットカード、デジタルバンキングなど)が利用されています。そのため、CBDCの最初の「C」を「Commercial(商業)」から「Central(中央)」に置き換えることで米国経済に利益がもたらされるのか、あるいは、むしろ独自の理由でCBDCを導入している中国などの国々への対応なのかは、まだ分かりません。その理由は、多くの場合、わが国のものとは大きく異なります。
気候政策
前年における気候政策の最も重要な動向は何でしたか?
インフレ抑制法(IRA)は、今年8月に法制化されたもので、同国の歴史上、制定された中で最も重要な気候関連法です。この法律は、気候とエネルギーの問題に総額3,860億ドルを提供しており、その内訳は、クリーンエネルギーの税額控除とインセンティブに2,710億ドル、大気汚染の削減とクリーンエネルギーおよびインフラ事業への資金提供に400億ドル、自然保全と農村開発に350億ドル、そして270億ドルを温室効果ガス削減基金に充てるもので、同基金は国内および地域のグリーンエネルギーと電化プロジェクトに助成金を交付します。
この法律は、大企業と中小企業だけでなく消費者にとっても、より低炭素型のエネルギー施策を導入するための大きなインセンティブを提供します。また、特に資金を提供しており、恵まれないコミュニティがクリーン技術を利用し、気候変動の影響と闘えるよう支援しています。現在のモデルでは、2030年までに温室効果ガス排出量を2005年比で27%削減するのではなく、米国は推定42%を、2005年比で2030年までにIRAの気候関連規定によって削減できる可能性があるとされています。
これらの問題に関して、ブルッキングス研究所ではどのような取り組みを行ってきましたか?
その一例が、当社の最近の許認可制度改革に関する記事です。この記事では、米国がインフレ抑制法による資金提供の恩恵を十分に実現し、バイデン政権の気候目標を達成するためには、主要な規制上の遅れを解消し、太陽光、風力、送電インフラを前例のない速さで整備できるようにする必要があると論じています。許認可の障壁には、地方および州政府の遅延に加え、完了までに何年もかかることがある多数の連邦政府の許認可や審査が含まれます。
もう一つの例は、当社の解説動画で、気候リスクを扱っています。洪水の多い地域の住宅所有者が住宅保険料の上昇に直面することから、企業が気候リスクの開示を求められていることまで、ほぼ全員が気候リスクにさらされています。こうしたリスクを理解し、事前に軽減することは、人々や場所を気候変動から守るうえで不可欠です。
2023年にこれらの問題はどのように推移すると見ていますか?
新たに発足する議会は党派が分かれているため、気候関連法制をこれ以上成立させる余地はあまりないと考えています。環境保護では左派に、化石燃料インフラでは右派に譲歩するような超党派の許認可制度改革の妥協は、可能性は低いものの、依然として実現の余地があります。
これは実質的に、インフレ抑制法で確保された助成金の大部分がまだ配分されていないため、エネルギー省、運輸省、環境保護庁(EPA)といった規制当局が、2023年には気候規制の実施においてさらに重要な役割を果たすことを意味します。このため、許認可制度改革に関する研究や、規制当局による気候規制の実施状況の追跡調査を続けることに加え、IRAの資金がどのように配分されるかを注視することが、来年の重要な課題となります。
その他の重要な気候関連の動向として、私が近い将来に見込んでいるのは、上場企業に気候リスクの開示を義務付けるSECの最終規則と、ハイドロフルオロカーボンのキャップ・アンド・トレード制度に関するEPAのさらなる詳細です。
国際面では、最近発表された、欧州連合の炭素国境調整メカニズム(CBAM)に関する暫定合意は大きな進展です。これは炭素集約型製品の輸入を対象とし、実質的に輸入品に炭素税を課すことで、EUの気候目標との整合を図るものです。CBAMは2023年10月に段階的導入が始まる予定で、世界的に大きな影響を与える可能性が高いとされています。




