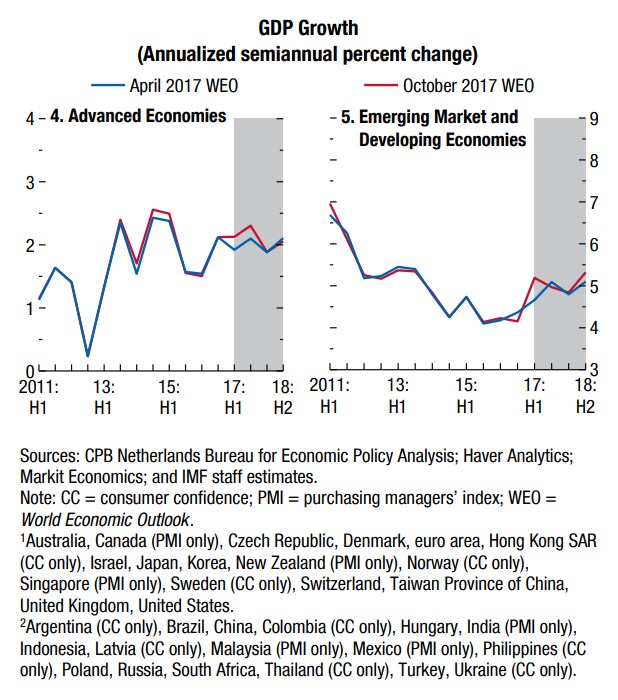
ケンブリッジ発――世界全体の経済成長は2017年に加速し、世界経済は2018年も力強い成長を遂げるというのが最も妥当な見方だ。同時に、ポピュリズムと権威主義の高まりは、長期的成長の基盤となる安定した民主主義制度を脅かしている。それでも、政情不安や混乱を予感させる見出しが相次ぐなか、株式市場は急騰を続けている。いったいなぜだろうか。
まずは明るい材料から見ていこう。世界的な景気回復が同時に進んでいる最大の要因は、世界経済がついに2008年の金融危機の長い影から抜け出しつつあることだろう。今日の好況の一部は、長年にわたる需要の低迷に対する反動だ。また、回復はまだ終わっていない。10年間停滞していた企業投資がようやく持ち直し、今後の成長加速と生産性向上に向けた土台が築かれつつある。
確かに、中国では当局が遅ればせながら信用バブルの抑制に取り組むなか、経済成長がやや鈍化している。しかし、インドをはじめとする多くの新興国は、今年、より速い成長を遂げる見通しだ。株式市場や住宅市場の上昇は格差を拡大させる可能性がある一方、個人消費の拡大も促す。
主要国で中央銀行の独立性が揺るがずに保たれていることも、投資家や政策通を安堵させている。米国のドナルド・トランプ大統領は、深夜のツイートで連邦準備制度理事会(FRB)を厳しく攻撃することをおおむね控えているだけでなく、FRBの空席を埋めるため、非常に有能な人物を指名してきた。一方、ドイツの右派は、イタリア、スペイン、ポルトガルを支えてきた欧州中央銀行(ECB)の政策を頓挫させることに失敗しており、ECBはユーロ圏の機関のなかで、依然として群を抜いて尊敬され、影響力を持っている。
他の地域も、おおむね同じ状況だ。英国では、テリーザ・メイ首相は就任後まもなく、かつて批判を浴びせたことがあるものの、すぐに矛を収めた。モハメド・A・エラリアンが指摘するように、多くの投資家は中央銀行を「この町で唯一のゲーム」と見なし、金融政策の独立性が維持される限り、政治的な雑音の多くに目をつぶる構えだ。
少なくとも今のところ、政治は世界の成長を、想定されていたほど大きく妨げてはいない。しかし、政治的混乱がもたらす長期的なコストは、はるかに深刻になりうる。まず、2008年以降の政治的分断により、各国が左派と右派の政権の間を揺れ動くなか、長期的な政策の不確実性が著しく高まっている。
例えば、最近の米国の税制改革は、企業による長期投資プロジェクトへの支出を確実に増やす策として宣伝されてきた。しかし、僅差の党派的多数で成立したこの法律が最終的に覆されると企業が懸念しているなら、うたわれた効果は実現するだろうか。
主要な長期政策について超党派の合意を目指す理由の一つは、まさに安定を確保することにある。米国の政策をめぐる不確実性も、英国と比べれば小さい。英国企業は、ブレグジットと、(その可能性がある)極左のジェレミー・コービン率いる労働党政権という二重の混乱に直面している。
評価は難しいものの、先進国の中核的な制度に対する市民の信頼が損なわれることは、さらに深刻で根深い問題となりうる。経済のパフォーマンスの根底にあるのは文化か制度かをめぐり、経済学者の議論は尽きない。しかし、近年のポピュリズムの波がその両方を脅かしていると懸念する理由は十分にある。
この点が最も顕著なのは米国だ。トランプ氏は、主流メディアから連邦捜査局(FBI)に至るまで、あらゆる機関を執拗に攻撃してきたうえ、基本的な経済データにもかなり軽率な態度を取っている。同時に左派は、自らの提案に実質的に異を唱える者を誰でも人民の敵として描こうとしているように見える。こうした姿勢は、経済に関する無知を助長し、中道の空洞化を招いている。
存亡に関わるリスクに加え、短期的なリスクもある。その一つは、当然ながら中国で成長が急減速する可能性だ。今日の主要国のなかで、中国は大規模な金融危機に陥るリスクが他国より高いように見える。しかし、2018年の世界経済にとっておそらく最大のリスクは、実質金利(インフレ調整後の金利)の大幅な上昇につながるあらゆる事態だ。
低金利と緩和的な金融政策は、イタリアや日本の政府債務から、多くの新興国における企業の多額のドル建て債務まで、世界各地の数々の金融上の脆弱性を覆い隠してきた。また、米国で兆ドル規模の財政赤字が政治的に支持されている理由の一端かもしれない。確かに、市場は2018年に世界の金利が大幅に上昇する可能性は低いとみている。FRBが2018年にさらに4回利上げしたとしても、他の主要中央銀行が追随する可能性は低い。
だが、金利が低水準にとどまるという市場の確信は、保証にはならない。米国と北欧で企業投資が妥当な範囲で持ち直し、貯蓄超過のアジア経済が突然減速すれば、理論上、世界の金利が予想を大きく上回って上昇する可能性がある。その場合、今日の低い借入コスト、過熱した株式市場、抑えられた市場変動率が脅かされる。そうなれば、政治とは無縁に見えた経済も突然、政治と再び結びつくかもしれない。そして、それが必ずしも望ましい形で起こるとは限らない。




