「誰もが知っている」とおり、お金を刷るだけで豊かにはなれない。ただし、ときにはそうできる場合もある。
日本を見てみよう。失業率は22年ぶりの低水準となる2.8%に下がった――そう、読み間違いではない。その大きな要因は、円を大量に この4年間に発行してきたことだ。お金は木には実らないかもしれないが、中央銀行のコンピューターから吐き出させることはできる。
少し話を戻そう。日本はなぜ、自国経済に電気ショックを与えるような措置が必要な状況に陥ったのだろうか。1990年代初頭、日本は、米国や欧州、そして世界の大半が後に経験し、すっかり嫌気が差すことになる好況、崩壊、停滞のサイクルを最初に経験した国だった。
日本はインフラ支出のおかげで本格的な恐慌を免れたが、「失われた10年」は避けられなかった。つまり、経済は成長したものの、その伸びはわずかだった。経済学者のブラッド・デロングが指摘するように、日本は数年間だけでなく、過去25年間にわたって米国へのキャッチアップを止めていた。これは聞こえほど悪くもあり、良くもある。良い面は、調整して日本の生産年齢人口が減少していることを考慮すれば、過去15年間、一人当たりで少なくとも私たちと同じ速さで成長してきたことだ。しかし悪い面は、それでも失った分を取り戻せなかったことだ。日本は恒久的に貧しくなっていた。
こうしたことは、もう起きないはずだった。ノーベル賞受賞者のロバート・ルーカスが2003年に述べたように、経済学者たちは「恐慌を防ぐという中心的な問題」は「解決された」と考えていた。1930年代から十分に学び、経済が再び債務、デフレ、債務不履行の悪循環に陥るのを防げるはずだった。ところが日本は、そうではなかったことを示した。60年間存在しなかった問題に直面したのだ。金利がゼロでも、物価の下落を食い止められなかった。
さて、これは経済学者だけが信じそうな話に聞こえるかもしれない――物価が下がるのがなぜ悪いのか、と。だが、こう考えてみてほしい。物価が下がれば賃金も下がる一方、債務は減らないため、返済が難しくなる。最悪でない場合でも、消費支出の低迷が企業投資の低迷を招き、採用が減り、さらに消費支出が落ち込むという循環に経済が陥る。最悪の場合は、誰もが破産する。だから日本は、インフレ率をゼロ以上に戻すことに力を入れてきた。 物価上昇が賃金上昇を促し、債務負担を軽減し、消費支出を増やし、さらに企業投資につながるという逆の循環に入ろうとしているのだ。つまり、自律的に続く景気回復である。
それが「アベノミクス」の狙いのすべてだった。これは、安倍晋三首相による三本柱の計画――財政刺激策、金融刺激策、そして女性の労働参加拡大などの構造改革――を指す略称で、日本経済を本来あるべき姿に戻すことを目指すものだ。中断や再開、議論や疑念はあったが、実際には機能している。最後の3文字を強調したい。
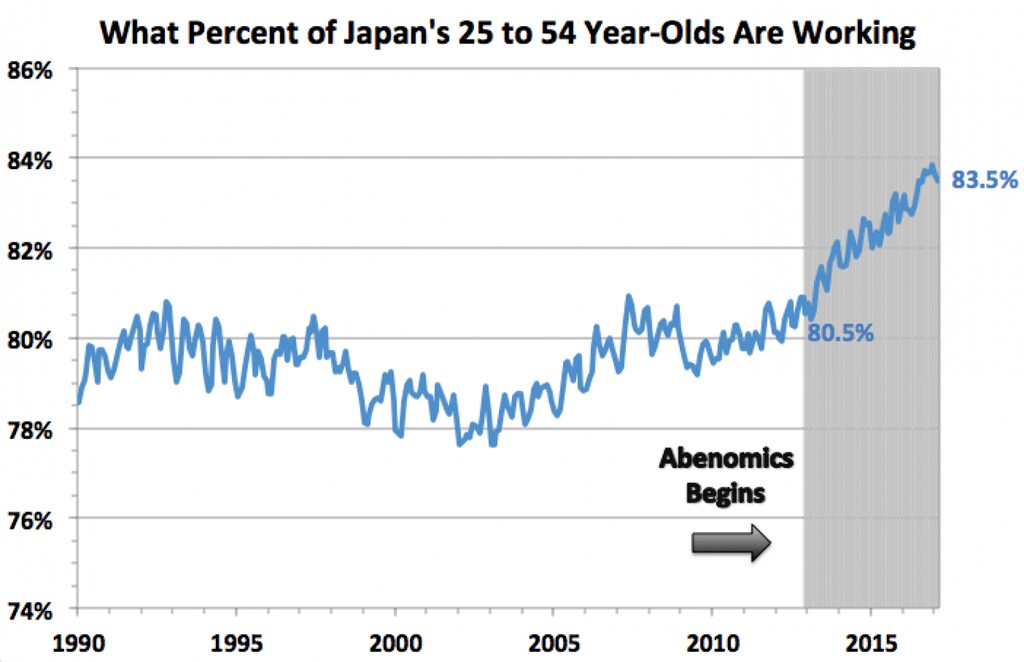
つまり、日本は望む場所にまだ到達していないかもしれないが、そこへ向かっている。進展を測る最良の指標は、極めて低い失業率ではなく、極めて高い就業率かもしれない。下の図にあるように、就業率はアベノミクス開始以降急上昇し、過去最高の83.5%に達した。米国の78.3%が比べるとずいぶん見劣りするほどだ。これは、日本の失業率が、人々が仕事探しを諦めたという悪い理由で下がったのではなく、年金を受給していない人のほぼ全員が仕事を見つけたという良い理由で下がったことを意味する。未完の進歩とは、こういう姿だ。
この好況の背景には何があるのだろうか。アベノミクスの財政面や構造面が要因とは考えにくい。ほとんど試されていないからだ。実際、東京の予算はここ数年、景気刺激策よりも緊縮財政に傾いており、硬直化した国内の慣習や制度を変えようとする試みも、多少の前進は見られるものの、既得権益層の大きな抵抗に遭ってきた。そうではなく、最も効果を上げたのは金融政策の部分だ。すなわち、物価が再び上がり始めるまでお金を刷り続けるという日本の約束である。
しかし、望んでいた成果がすべて得られたわけではない。インフレ率はようやく最近ゼロを上回ったばかりで、目標の2%を大きく下回っている。原油価格の急落とタイミングの悪い消費税増税により、長い間マイナス圏にとどまった。それ以上に重要なのは、こうした状況でも日本銀行が諦めていないことだ。以前は諦めたことがある。アベノミクス以前の日本は、最悪の事態を避けるだけのことをして、それ以上は何もしなかった。中途半端な対策を次々と講じたが、どれも全体として十分なものにはならなかった。
当時プリンストン大学の教授だったベン・バーナンキが日本に必要だと説いたのは、うまくいく方法が見つかるまで試し続ける「ルーズベルト流の決意」だった。そして今、日本はその言葉に耳を傾けている。お金を刷る政策は、企業がもう少し事業を拡大するために必要な自信と、より安価な通貨をもたらしたようだ。数年前まで企業の足かせとなっていたのは、政府が経済を支えるためにできることをすべて行っていなかったことだった。そこで東京は、必要なことは何でもすると表明している。失業率はついに十分低下し、企業はより大きな賃上げを提示して人材獲得を争わざるを得なくなりそうだ。それが、経済を好循環に乗せるために必要だった後押しとなる可能性がある。
必要だったのは、数兆円を刷ることだけだった。実際、それは決して高い代償ではない。




